Kurz zusammengefasst
- Der eigentliche Worst Case im Crash ist selten der Kursrückgang selbst. Teuer wird es, wenn du ohne vorher durchdachten Plan unter Druck entscheidest.
- Breit gestreute Aktienmärkte haben sich historisch von Crashs erholt, aber in sehr unterschiedlichem Tempo. Nach dem Corona-Crash ging es innerhalb eines Jahres, nach Dotcom-Blase und Finanzkrise dauerte es beim MSCI World in Euro fast 14 Jahre.
- „Rechtzeitig raus und später wieder rein“ klingt nach einer guten Strategie. Leider scheitert das in der Praxis oft.
- Ein Crash trifft nicht alle gleich. Wer noch anspart, erlebt ihn anders als jemand, der in den nächsten Jahren Geld aus seinem Portfolio braucht.
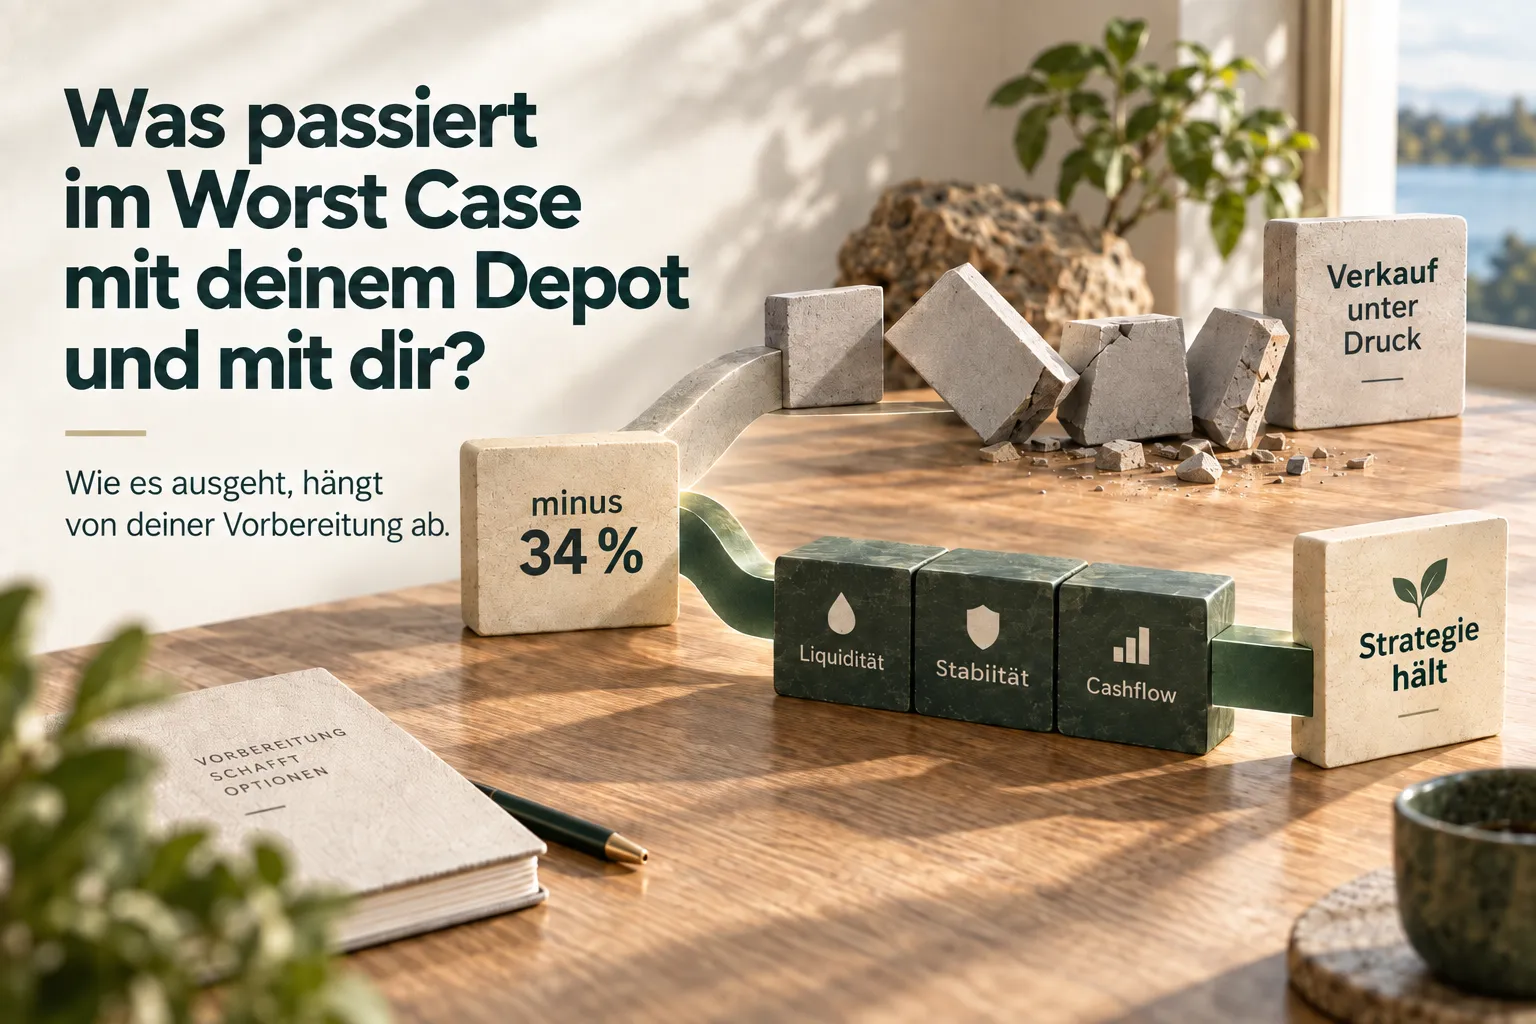
- Liquiditäts-, Stabilitäts- und Cashflowbausteine verhindern keinen Rückgang im Depot. Sie sorgen dafür, dass du nicht verkaufen musst und deine Strategie nicht über Bord wirfst.
Inhaltsverzeichnis
Was passiert im Worst Case mit deinem Depot?
Stell dir zwei Anleger vor. Beide haben ein ähnliches Depot, beide erleben denselben Crash: Innerhalb weniger Wochen fällt ihr Aktienanteil um gut ein Drittel, ungefähr so wie der MSCI World in Euro im Frühjahr 2020.
Der eine hat sich vorher überlegt, was er in so einer Phase tut. Der andere nicht.
Das Beispiel ist hypothetisch. Die Frage dahinter ist es nicht: Wenn zwei Menschen denselben Kursrückgang erleben, warum kann das Ergebnis ein paar Jahre später trotzdem völlig unterschiedlich aussehen?
Die meisten Worst-Case-Rechnungen beantworten, wie tief ein Index fallen kann. Das ist nützlich, aber nur die halbe Frage. Die andere Hälfte lautet: Was machst du in diesem Moment? Denn das entscheidet eigentlich darüber, was mit deinem Depot passiert.
Also frag dich jetzt: Hast du dir schon im Detail beantwortet, was du im Moment eines Crashs machst?
1. Der Kursrückgang ist nicht der eigentliche Worst Case
Wenn dein Depot 30 Prozent im Minus steht, ist dein Vermögen in diesem Moment tatsächlich weniger wert. Das ist kein Rechentrick und auch kein „nur auf dem Papier“. Ob daraus ein dauerhafter Verlust wird, hängt aber stark davon ab, was du als Nächstes tust.
Solange du eine breit gestreute, wirtschaftlich intakte Anlage hältst, nimmst du an einer möglichen Erholung teil. Verkaufst du im Tief, schließt du diese Möglichkeit für dieses Geld aus.
Für mich ist der eigentliche Worst Case deshalb nicht der Rückgang, sondern eine Entscheidung, die du ohne Plan triffst.
Typische Reaktionen im Crash sind verkaufen, den Sparplan aussetzen oder hektisch nachkaufen. Jede davon kann in einer bestimmten Situation richtig sein. Problematisch wird sie erst, wenn der Druck des Moments entscheidet und deine Strategie nicht mehr mitredet.
Und dieser Druck ist in einem Crash selten klein. Jeder Tag bringt neue schlechte Zahlen, und in sozialen Medien bekommen ausgerechnet die Stimmen besonders viel Aufmerksamkeit, die „es schon immer gewusst“ haben. Wer vorher keine eigene klare Strategie für diesen Fall hat, übernimmt dann leicht die Meinung der lautesten Stimme.
2. Die Erholung kommt. Nur nicht nach deinem Zeitplan.
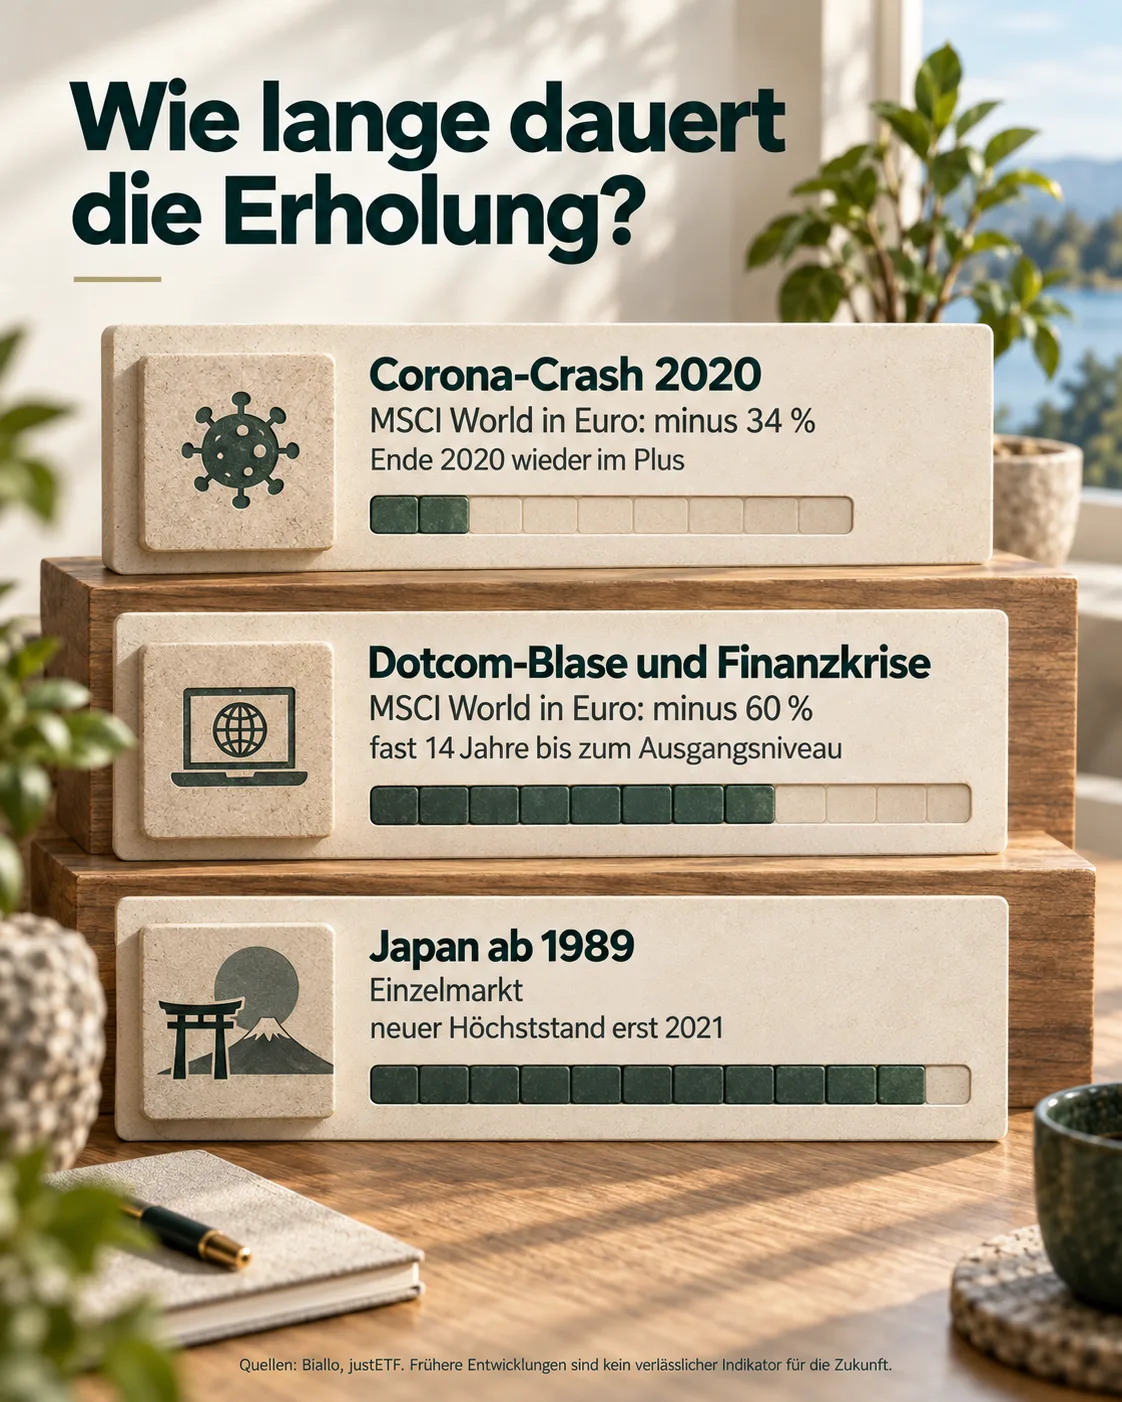
Ein verbreiteter Trost lautet: Der Markt hat sich bisher immer erholt. Für breit gestreute Weltindizes stimmt das historisch. Unterschätzt wird, wie unterschiedlich lange das dauern kann.
Nach einer Auswertung von Biallo verlor der MSCI World in Euro im Corona-Crash 2020 bis zu 34 Prozent und lag trotzdem schon Ende desselben Jahres wieder im Plus. Nach Dotcom-Blase und Finanzkrise sah das ganz anders aus. Dort betrug der größte Verlust 60 Prozent, und weil mehrere Krisen aufeinanderfolgten, dauerte es fast 14 Jahre, bis der Index sein Ausgangsniveau wieder erreichte.
Noch extremer ist Japan. Der japanische Aktienmarkt übertraf seinen Höchststand von 1989 erst 2021 wieder, also mehr als drei Jahrzehnte später. Das ist ein Einzelmarkt und kein Weltindex. Es zeigt aber, wie lang „irgendwann“ sein kann.
Aktieninvestments werden dadurch nicht schlechter. Aber Geld, das du in den nächsten Jahren sicher brauchst, sollte nicht davon abhängen, wie schnell sich der Aktienmarkt erholt.
Hier beginnt Vorbereitung. Wann der nächste Crash kommt, weißt du nicht. Welcher Teil deines Geldes ihn aussitzen kann und welcher nicht, kannst du heute schon klären.
3. Warum „rechtzeitig raus und später wieder rein“ so selten aufgeht
Im Crash liegt ein Gedanke nahe: Ich verkaufe jetzt, warte ab und steige wieder ein, wenn sich die Lage beruhigt hat. Das fühlt sich nach Kontrolle an.
Dafür brauchst du allerdings zwei richtige Entscheidungen. Du musst zum richtigen Zeitpunkt aussteigen und zum richtigen Zeitpunkt wieder einsteigen. Gerade der Wiedereinstieg ist psychologisch schwer, weil die Kurse oft schon steigen, während die Nachrichten noch schlecht sind.
J.P. Morgan hat für den US-Aktienmarkt ausgewertet, dass allein das Verpassen der zehn besten Börsentage über 20 Jahre die Gesamtrendite halbiert hätte. Laut derselben Auswertung fielen sieben der besten Börsentage in die 15 Tage nach den zehn schlechtesten. Die stärksten Erholungstage kommen also häufig mitten in der Phase, in der der Ausstieg am verlockendsten wirkt.
Fairerweise gehört dazu: Diese Statistik ist zugespitzt. Die schlechtesten Tage liegen in denselben unruhigen Phasen, und niemand verpasst nur die guten. Zumindest, wenn du nicht zu denen gehörst, die tatsächlich erst kurz vor dem Tief aus Angst vor weiter fallenden Kursen aussteigen. Die Statistik zeigt aber auf jeden Fall, warum Timing in einem Crash so schwierig ist.
Dazu kommen Denkfallen. Wer im Plus verkauft, um „wenigstens nicht im Minus verkaufen zu müssen“, orientiert sich am eigenen Einstandskurs statt an der Frage, ob die Anlage noch zur Strategie passt. Und wer verkauft hat, wartet für den Wiedereinstieg oft auf Kurse unter dem eigenen Verkaufskurs, die dann nicht mehr kommen.
Wie diese und weitere Denkfallen in einer Korrektur zusammenspielen, habe ich im Artikel Warum du in der nächsten Korrektur wahrscheinlich das Falsche tust ausführlich beschrieben.
Das heißt nicht, dass Anleger im Durchschnitt ständig falsch liegen. Morningstar kommt für US-Aktienfonds im Zehnjahreszeitraum bis Ende 2025 zu dem Ergebnis, dass Anleger mit 12,8 Prozent pro Jahr fast die volle Fondsrendite von 13,3 Prozent mitgenommen haben. Der Durchschnitt ist also gar nicht das Problem. Gefährlich wird die einzelne Entscheidung, die du im Ausnahmezustand triffst.
4. Ein Crash trifft nicht alle gleich
Minus 30 Prozent ist eine Zahl. Was sie für dich bedeutet, hängt von deiner Situation ab.
Ich würde deshalb zuerst eine einfache Unterscheidung treffen: Brauchst du dieses Geld in den nächsten Jahren oder nicht?
Nehmen wir wieder zwei hypothetische Anleger. Die erste ist 40, hat ein sicheres Einkommen und spart jeden Monat. Für sie ist ein Crash unangenehm, aber ihr Sparplan kauft in dieser Phase mehr Anteile für dasselbe Geld. Sie braucht das Geld aus ihrem Depot in den nächsten 20 Jahren nicht.
Der zweite Anleger will im nächsten Jahr auf Teilzeit gehen und die Lücke teilweise aus seinem Portfolio schließen. Oder sein Job wackelt gerade. Oder er entnimmt bereits regelmäßig Geld aus dem Depot. Für ihn stellt sich eine ganz andere Frage: Woher kommt das Geld, das er in den nächsten Monaten braucht, wenn er nicht zu schlechten Kursen verkaufen will?
Sobald laufend Geld aus dem Portfolio fließt, kommt noch ein zweiter Effekt hinzu. Warum die Reihenfolge der Renditen zählt, sobald Geld aus dem Portfolio fließt, habe ich in einem eigenen Artikel erklärt.
Wie hart dich ein Crash trifft, entscheidet sich also nicht erst im Crash. Es hängt davon ab, ob du vorher geklärt hast, wann du welches Geld brauchst und woher es dann kommt.
5. Was Liquiditäts-, Stabilitäts- und Cashflowbausteine im Crash leisten und was nicht
Ein Portfolio, das nur aus einem Wachstumsbaustein besteht, hat im Crash genau eine Antwort: Abwarten. Das kann reichen, wenn du Zeit hast und kein Geld aus deinen bisherigen Investments brauchst. Wenn dein Leben gerade (unerwartet) etwas anderes verlangt, reicht es nicht.
Deshalb denke ich ein Portfolio in Bausteinen mit unterschiedlichen Rollen. Welche fünf Bausteine das sind und welche Rolle jeder übernimmt, habe ich in einem eigenen Artikel erklärt. Dein Notgroschen gehört dabei zum Sicherheitsbaustein und ist nicht Teil des Liquiditätsbausteins. Im Crash kommt es vor allem auf drei weitere Bausteine an.
Liquidität sorgt dafür, dass du nicht verkaufen musst. Wenn überraschend eine größere Ausgabe ansteht oder dein Einkommen sinkt, bezahlst du sie aus Geld, das nicht an den Aktienmarkt gekoppelt ist. Falls du es nicht benötigst, kannst du in diesen Phasen Chancen nutzen und stärker nachkaufen. Das hat einen Preis: In guten Börsenphasen bringt Liquidität weniger Rendite. Diesen Preis zahlst du dafür, im falschen Moment nicht handeln zu müssen beziehungsweise rentablere Chancen ergreifen zu können.
Stabilität dämpft, wie tief dein gesamtes Portfolio fällt. Sie verhindert keinen Verlust, verändert aber, wie groß er für dich ausfällt. Sie ist ein sehr wichtiger und oft unterschätzter Baustein, weil deine individuelle Risikotoleranz deine Stimmung und dein Verhalten im Crash stark beeinflusst. Diversifikation über unterschiedliche und wenig korrelierte Anlageklassen kann den Verlust häufig bremsen. Auch hier gibt es Grenzen: 2022 gehörte laut J.P. Morgan zu den schlechtesten Jahren für ein klassisches Aktien-Anleihen-Portfolio seit den 1970er-Jahren. Unterschiedliche Anlageklassen fangen sich also nicht in jeder Krise automatisch gegenseitig auf.
Cashflow sorgt dafür, dass du auch in einer schwachen Marktphase weiter Zuflüsse hast. Du siehst dann nicht nur Buchverluste, sondern auch reale Einnahmen. Immun ist aber auch Cashflow nicht: Die weltweiten Dividenden sanken 2020 laut Janus Henderson um 12,2 Prozent. Mehr als die Hälfte dieses Rückgangs entfiel auf Europa und Großbritannien, vor allem weil Aufsichtsbehörden die Ausschüttungen von Banken beschränkten. Das war ein spürbarer Rückgang, aber deutlich geringer als der zwischenzeitliche Kurseinbruch, und der Geldstrom ist keineswegs versiegt. Wie tragfähig ein Cashflow ist, hängt stark von seiner Quelle ab.
Diversifikation heißt in diesem Sinn nicht, mehr vom Gleichen zu kaufen, sondern Bausteine mit unterschiedlichen Aufgaben zu kombinieren. Zehn verschiedene Aktien-ETFs fallen im Crash meist gemeinsam.
Wichtig ist mir dabei die Grenze: Diese Bausteine sorgen nicht dafür, dass du im Crash im Plus bist, während alle anderen verlieren. Sie federn den Rückgang so weit ab, wie du es brauchst, damit du deine Strategie nicht über Bord wirfst und gleichzeitig weiter Geld aus deinen Investments bekommst.
6. Drei Fragen, die du vor dem nächsten Crash beantworten solltest
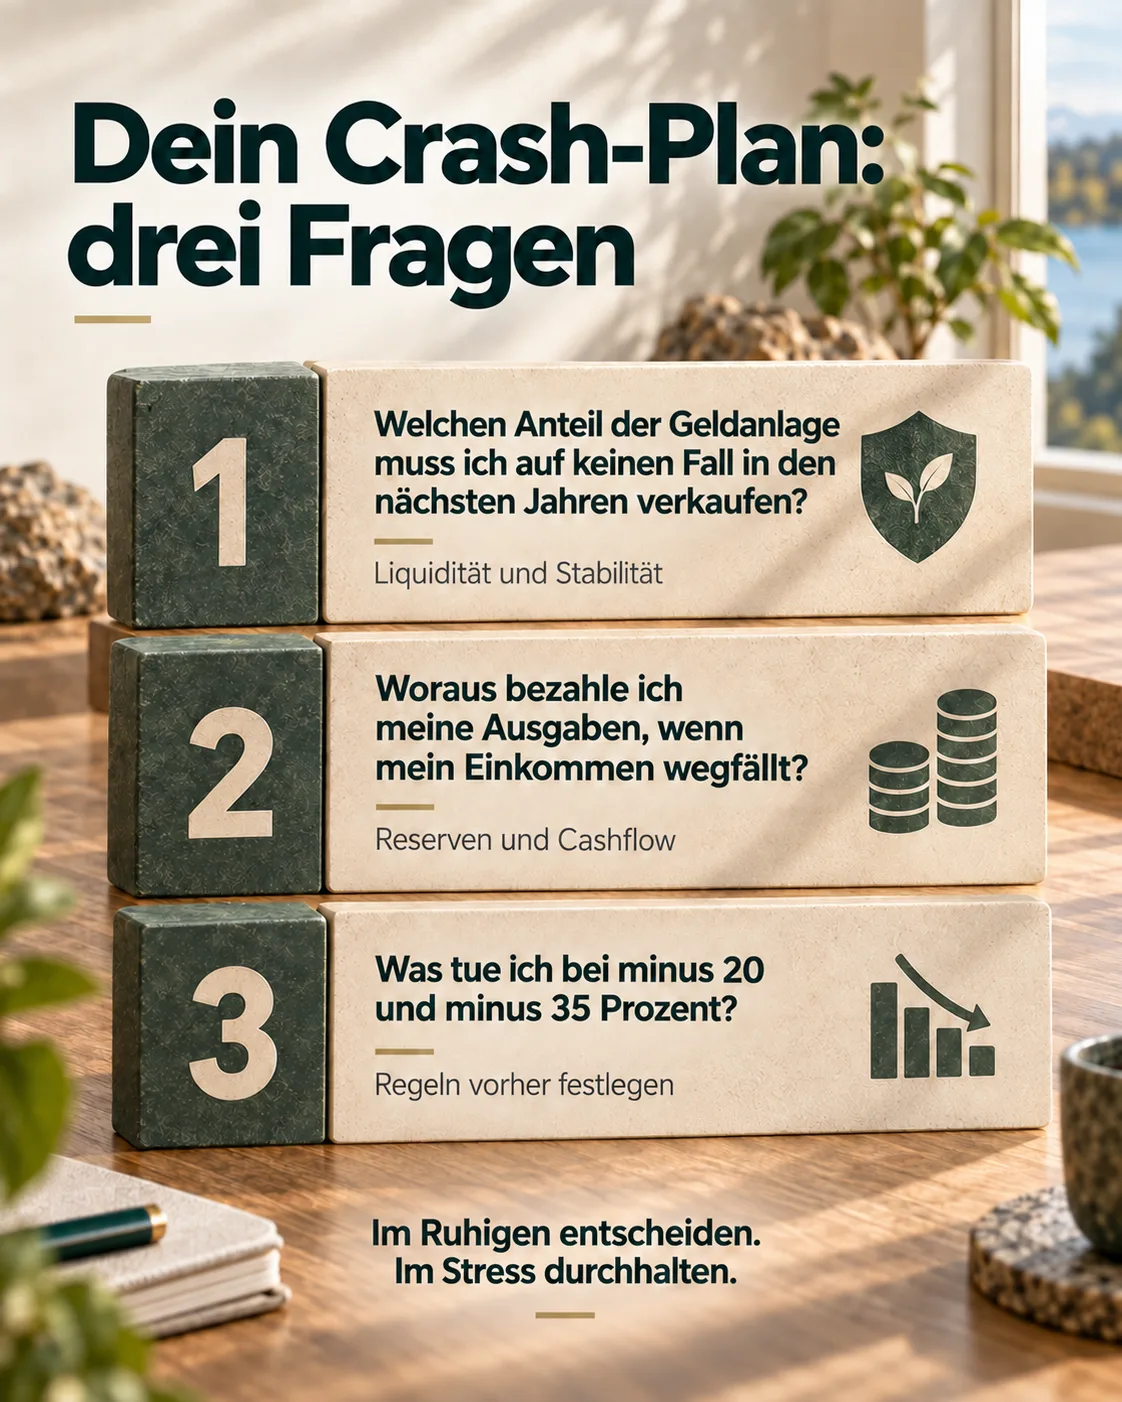
Die beste Zeit, über einen Crash nachzudenken, ist eine ruhige Marktphase. Dann triffst du Entscheidungen, statt auf Nachrichten zu reagieren. Drei Fragen helfen dabei.
1. Welchen Teil des Geldes darf ich in den nächsten Jahren auf keinen Fall zu schlechten Kursen verkaufen müssen?
Gemeint sind geplante Ausgaben, ein möglicher Einkommensausfall oder eine anstehende Lebensphase wie Teilzeit oder Auszeit. Dieses Geld gehört in Liquidität und Sicherheit. In dem Teil des Portfolios, der eine lange Erholung aussitzen muss, hat es nichts zu suchen.
2. Woraus bezahle ich meine Ausgaben, wenn gleichzeitig mein Einkommen sinkt oder wegfällt?
Ein Crash kommt nicht immer allein. Wirtschaftlich schwierige Phasen können auch den Arbeitsplatz oder die Auftragslage treffen. Während des Corona-Crashs waren zum Beispiel viele Menschen in Deutschland in Kurzarbeit und hatten dadurch weniger Einkommen. Je mehr deiner Ausgaben dann aus Reserven und laufendem Cashflow gedeckt sind, desto weniger Geldsorgen hast du und desto eher kannst du auf Verkäufe aus dem Depot verzichten.
3. Was tue ich konkret, wenn mein Depot 20 oder 35 Prozent im Minus steht?
Leg das vorher fest. Läuft der Sparplan weiter? Nutzt du Geld aus dem Liquiditätsbaustein zum Nachkaufen oder schichtest du zurück in deine ursprüngliche Aufteilung? Und was tust du bewusst nicht? Schreib die Antworten auf. Gestalte dein Portfolio schon jetzt entsprechend, damit du sie später auch umsetzen kannst. Eine Entscheidung, die du im Ruhigen getroffen hast, hältst du im Stress deutlich leichter durch als eine, die du erst im Stress triffst.
Die Antworten auf diese Fragen sind individuell. Deshalb helfen allgemeine Durchhalteparolen im Crash so wenig. Sie sagen dir, dass du ruhig bleiben sollst. Sie sagen dir nicht, woher das Geld kommt, das du nächstes Jahr brauchst.
7. Vorbereitung ist die beste Antwort auf den Worst Case
Wann der nächste Crash kommt und wie lange er dauert, kannst du nicht wissen. Planen kannst du aber, welcher Anteil deines Vermögens ihn aussitzen kann und muss, und was du tust, wenn es so weit ist.
Der Markt entscheidet, wie tief er fällt. Ob du dann unter Druck handeln musst, entscheidest du vorher.
Quellen
- J.P. Morgan Private Bank EMEA: Arbeitet Ihr Geld so hart wie möglich für Sie?, 27.02.2024. Auswertung zum Verpassen der besten Börsentage im US-Aktienmarkt und Einordnung des Jahres 2022 für Aktien-Anleihen-Portfolios. privatebank.jpmorgan.com
- Biallo: Börsen im Sturzflug: Wie lange dauert es, bis Ihr Depot wieder im Plus ist? Maximale Verluste und Erholungsdauer des MSCI World in Euro in historischen Krisen. biallo.de
- justETF Academy: Japan: der ultimative Börsen-Crash. Entwicklung des japanischen Aktienmarkts nach 1989. justetf.com
- Janus Henderson Investors: Global Dividend Index, Ausgabe Februar 2021 (Pressemitteilung). Entwicklung der weltweiten Dividenden im Jahr 2020. janushenderson.com
- Morningstar: Investors Are Still Missing Out on Their Funds’ Total Returns (Mind the Gap 2026), 06.08.2026. Vergleich von Anlegerrendite und Fondsrendite im Zehnjahreszeitraum bis Ende 2025. morningstar.com
Häufige Fragen
Soll ich meinen Sparplan im Crash aussetzen?
Wenn du das Geld langfristig nicht brauchst, ist das Aussetzen im Crash eine Form von Market Timing. Ein weiterlaufender Sparplan kauft in dieser Phase mehr Anteile für denselben Betrag. Anders sieht es aus, wenn dein Einkommen sinkt oder du Liquidität brauchst. Dann triffst du mit dem Aussetzen eine Liquiditätsentscheidung, und die kann in dieser Lage sinnvoll sein.
Sollte ich im Crash nachkaufen?
Nachkaufen kann sinnvoll sein, aber nur mit Geld, das du langfristig nicht brauchst. Nicht mit deiner Notfallreserve und nicht auf Kredit, denn ein Crash kann tiefer und länger gehen als erwartet. Am besten legst du vorher fest, unter welchen Bedingungen und mit welchem Geld du nachkaufst, zum Beispiel über ein Zurückschichten in deine ursprüngliche Aufteilung.
Ist ein Stop-Loss bei ETFs ein guter Schutz vor einem Crash?
Ein Stop-Loss verkauft automatisch, sobald eine Kursschwelle erreicht ist. Er begrenzt damit weitere Verluste auf diese Position, macht den bisherigen Rückgang aber endgültig. In schnellen Märkten kann der tatsächliche Verkaufskurs zudem unter der Schwelle liegen. Vor allem beantwortet ein Stop-Loss nicht, wann du wieder einsteigst. Wenn es sich um Investments handelt, die du eigentlich langfristig halten wolltest, solltest du prüfen, ob der Stop-Loss wirklich zu deiner Strategie passt.
Ist ein Buchverlust im Depot schon ein echter Verlust?
Dein Vermögen ist in diesem Moment tatsächlich weniger wert. Realisiert wird der Verlust aber erst, wenn du verkaufst. Ob sich ein Buchverlust wieder ausgleicht, hängt von der Anlage und von der Zeit ab. Breit gestreute Weltindizes haben sich historisch erholt, teils innerhalb eines Jahres, teils erst nach deutlich mehr als einem Jahrzehnt. Dein Zeithorizont spielt also eine wichtige Rolle dafür, ob du am Ende tatsächlich einen Verlust realisierst.