Kurz zusammengefasst
- Ein MSCI-World-ETF streut deinen Aktienanteil sehr breit. Das macht ihn zu einem starken Investment, aber noch nicht automatisch zu einer vollständigen Geldanlage.
- Ein reines Aktien-Welt-ETF-Depot setzt stillschweigend voraus, dass du keine zusätzliche Liquidität brauchst, Schwankungen für dich kein Problem sind, du von deiner Geldanlage erst später etwas haben willst und die spätere Entnahme dann schon lösen wirst.
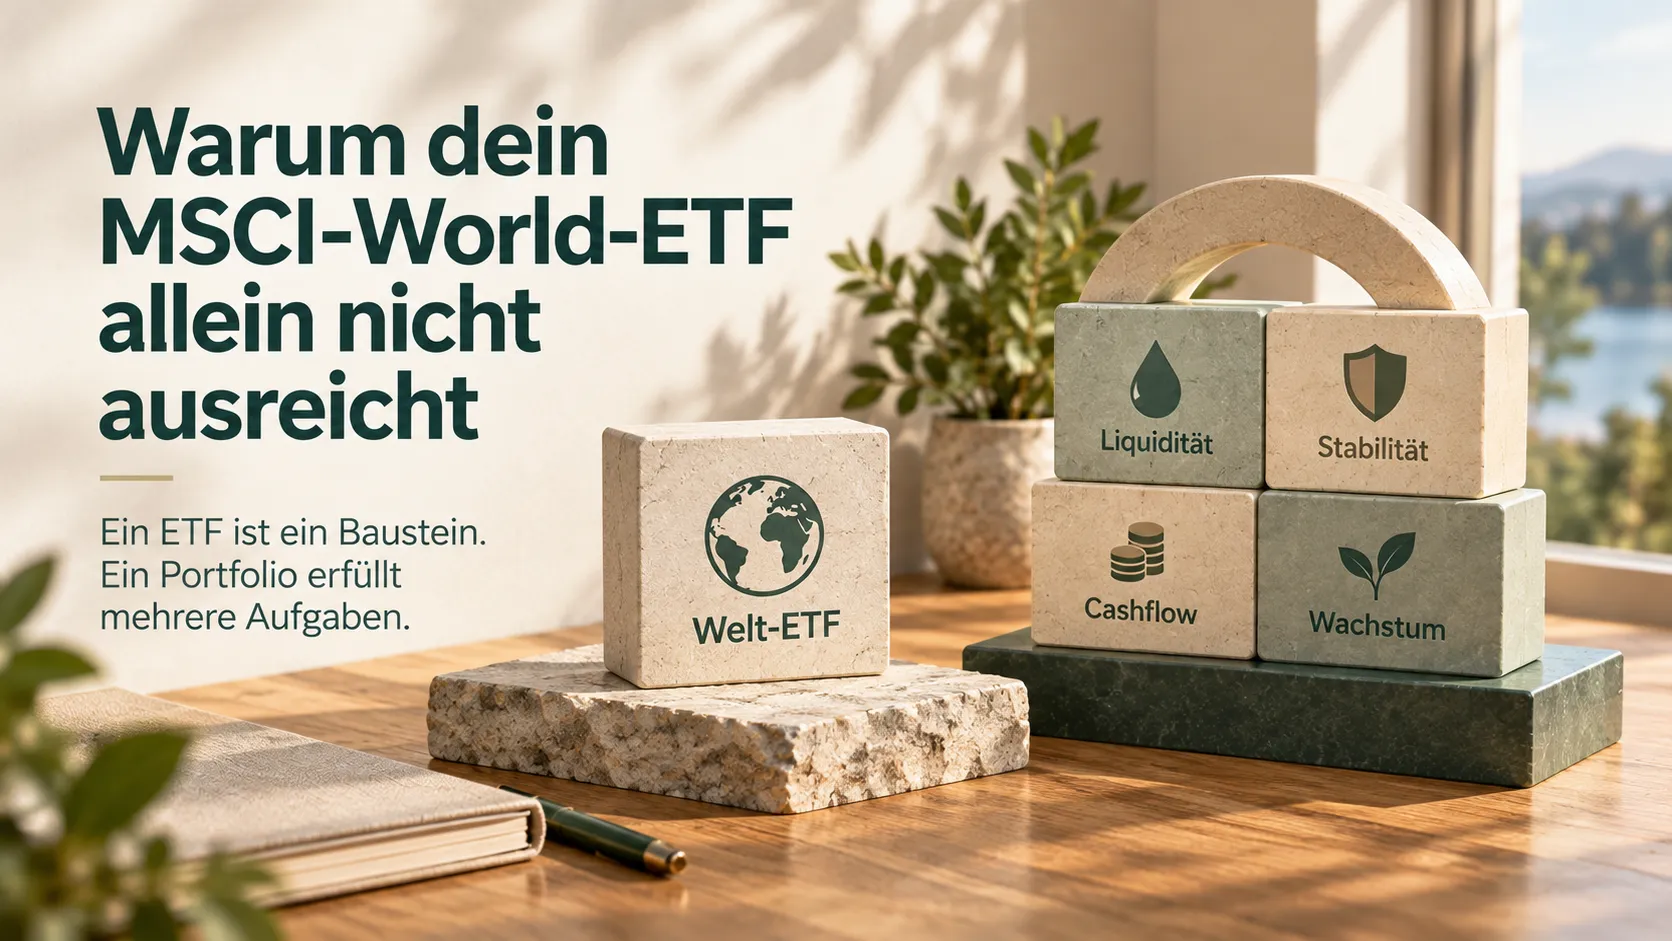
- Ein Depot kann aus guten Investments bestehen. Ein Portfolio geht weiter: Jede Position übernimmt eine Aufgabe, die Bestandteile greifen ineinander und gemeinsam folgen sie einer Strategie.
- Bei Cashflow Investments unterscheiden wir fünf Aufgaben, die bei einer Geldanlage bewusst durchdacht werden sollten: Sicherheit, Liquidität, Stabilität, Cashflow und Wachstum.
Inhaltsverzeichnis
Warum dein MSCI-World-ETF allein nicht ausreicht
Ein MSCI-World-ETF ist für viele Anleger eine ziemlich überzeugende Lösung. Du investierst mit einem einzigen Produkt in weit über tausend Unternehmen aus verschiedenen Ländern und Branchen. Die Umsetzung ist einfach, viele Produkte sind kostengünstig und für den langfristigen Vermögensaufbau spricht vieles für genau diesen Ansatz.
Auch in einem unserer Musterportfolios übernimmt ein sehr ähnlicher, sogar etwas breiter gefasster Welt-ETF eine zentrale Rolle: der Vanguard FTSE All-World.
Das klingt zunächst widersprüchlich. Ist es aber nicht.
Denn der Welt-ETF spielt dort eben nur eine Rolle im gesamten Portfolio.
Er ist der Wachstumsbestandteil.
Und genau darin liegt der Unterschied zwischen einem Depot und einem Portfolio.
Ein Depot kann aus guten Investments bestehen. Ein Portfolio geht einen Schritt weiter: Jede Position übernimmt eine bestimmte Aufgabe, die Bestandteile greifen ineinander und gemeinsam folgen sie einer Strategie.
Der Vanguard FTSE All-World ist sogar breiter aufgestellt als ein klassischer MSCI World, weil sein Index neben entwickelten Märkten auch Schwellenländer umfasst. Für die Frage dieses Artikels ändert das wenig. Auch ein noch breiterer Welt-ETF bleibt ein Aktien-ETF. Er löst deshalb vor allem eine Aufgabe: langfristiges Wachstum.
Die entscheidende Frage lautet also nicht nur, wie breit dein Aktienanteil gestreut ist. Sie lautet: Was soll deine gesamte Geldanlage eigentlich für dich leisten?
1. Was ein reines Aktien-Welt-ETF-Depot stillschweigend voraussetzt
Die folgenden Punkte beziehen sich vor allem auf das klassische passive Anlagemodell: ein Welt-ETF, regelmäßig besparen, liegen lassen und möglichst wenig eingreifen.
Wer einzelne Aktien auswählt, Branchen bewusst gewichtet oder sein Depot aktiv gestaltet, beschäftigt sich ohnehin stärker mit einzelnen Entscheidungen. Das heißt keineswegs, dass dieses Depot deshalb besser oder strategischer aufgestellt ist. Die vier Annahmen treffen aber besonders das typische „ein Welt-ETF und fertig”-Modell.
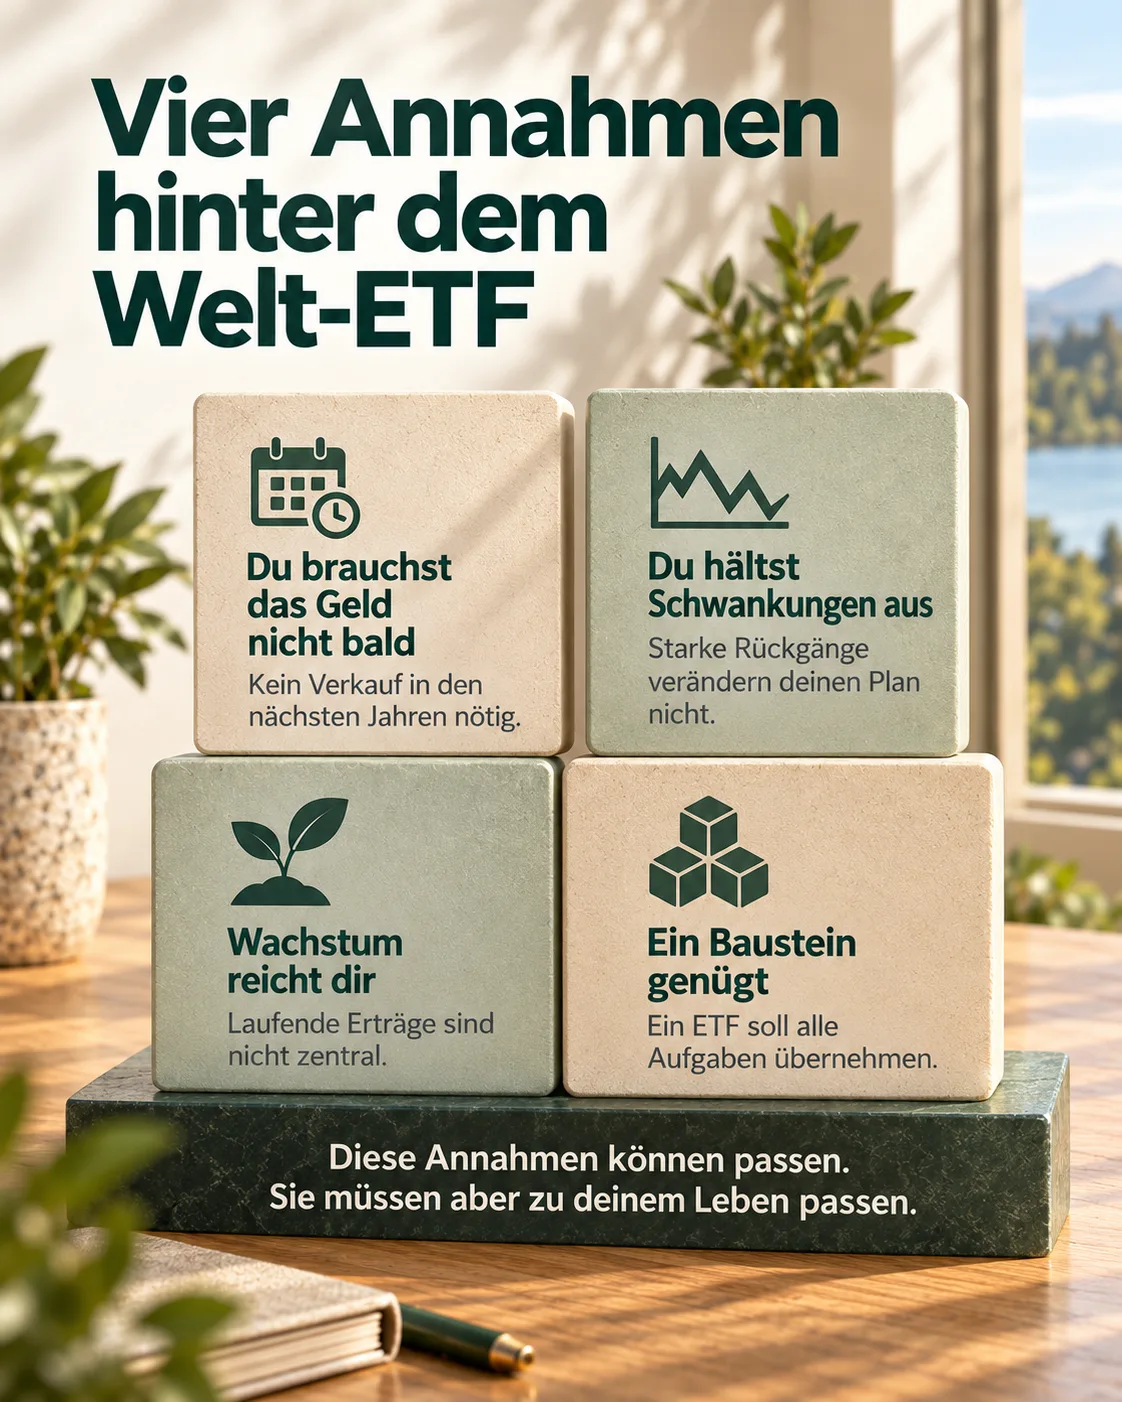
1. Du brauchst keine zusätzliche Liquidität
Dein Leben bleibt so planbar, dass du das investierte Geld langfristig nicht brauchst.
Eine größere unerwartete Ausgabe, ein beruflicher Umbruch, eine längere Auszeit oder ein anderer kurzfristiger Kapitalbedarf kommt in dieser Logik schlicht nicht vor. Das Geld kann investiert bleiben, weil du es vor dem langfristig geplanten Zeitpunkt nicht benötigst.
Das ist eine sehr weitreichende Annahme. Und sie hat zunächst nichts damit zu tun, ob dein ETF gut oder schlecht ist.
2. Schwankungen sind kein Problem
Ein Aktienportfolio schwankt. Bei einem sehr langen Anlagehorizont gehört das zum Konzept.
Das reine Welt-ETF-Modell setzt aber zusätzlich voraus, dass diese Schwankungen auch für dich persönlich kein Problem werden. Große Kursrückgänge ändern weder deine Planung noch dein Verhalten. Du bleibst investiert, auch wenn dein Depotwert deutlich sinkt. Minus 20, 30 oder sogar 40 Prozent können an den Aktienmärkten eben auch mal vorkommen.
Ein langer Anlagehorizont hilft bei der Planung. Er beantwortet aber nicht automatisch, wie du dich in einer schwierigen Marktphase tatsächlich verhältst.
3. Von deiner Geldanlage willst du erst irgendwann in der Zukunft etwas haben
Heute muss deine Geldanlage dir keinen zusätzlichen finanziellen Spielraum schaffen.
Dein Alltag wird aus deinem Arbeitseinkommen oder anderen Einnahmen finanziert. Der Anlageerfolg darf vollständig im Depot bleiben. Es reicht dir, wenn die Geldanlage langfristig wächst und du den Nutzen irgendwann später daraus ziehst.
Auch das kann eine völlig bewusste Entscheidung sein. Es ist nur eine andere Zielsetzung als eine Geldanlage, die bereits auf dem Weg dorthin einen Teil der laufenden Kosten, zusätzliche Freizeit oder andere Wahlmöglichkeiten mitfinanzieren soll.
4. Später weißt du genau, wie du aus dem Kapital dein Leben finanzierst
Jahrelang lautet die Regel: besparen, liegen lassen, möglichst wenig verändern.
Und irgendwann soll daraus eine Entnahmestrategie werden.
Das reine Welt-ETF-Modell setzt stillschweigend voraus, dass du zu diesem Zeitpunkt weißt, wie viel du entnehmen kannst, wann du Anteile verkaufst, aus welchem Teil der Geldanlage das Geld kommen soll und wie du mit schlechten Marktphasen während der Entnahme umgehst.
Ansparen und Entnehmen sind zwei unterschiedliche Aufgaben. Dass die zweite irgendwann kommt, macht sie nicht automatisch einfach. Auch wenn du schon von Entnahmestrategien wie der 4-Prozent-Regel oder den Guyton-Klinger-Regeln gehört hast, löst das die Aufgabe noch nicht automatisch. Sich damit beschäftigt zu haben, ist hilfreich. Eine Entnahmestrategie später unter realen Marktbedingungen tatsächlich umzusetzen, ist etwas anderes.
Wenn du heute ein reines Welt-ETF-Depot hast, stell dir deshalb einmal eine einfache Frage:
Treffen diese vier Annahmen wirklich alle auf dich zu?
Oder gibt es eine oder mehrere, bei denen du innerlich schon widersprichst?
Ein reines MSCI-World-Depot kann unter diesen Annahmen sehr gut funktionieren. Die entscheidende Frage ist, ob du sie bewusst getroffen hast oder ob sie mit dem „ein Welt-ETF und fertig”-Ansatz einfach mitgeliefert wurden.
Wenn alle vier zu dir passen, ist das eine klare Antwort. Wenn nicht, hast du nicht automatisch einen schwerwiegenden Strategiefehler in deinem Depot entdeckt. Du hast aber zumindest eine strategische Lücke gefunden.
2. Wann aus einem Depot ein Portfolio wird
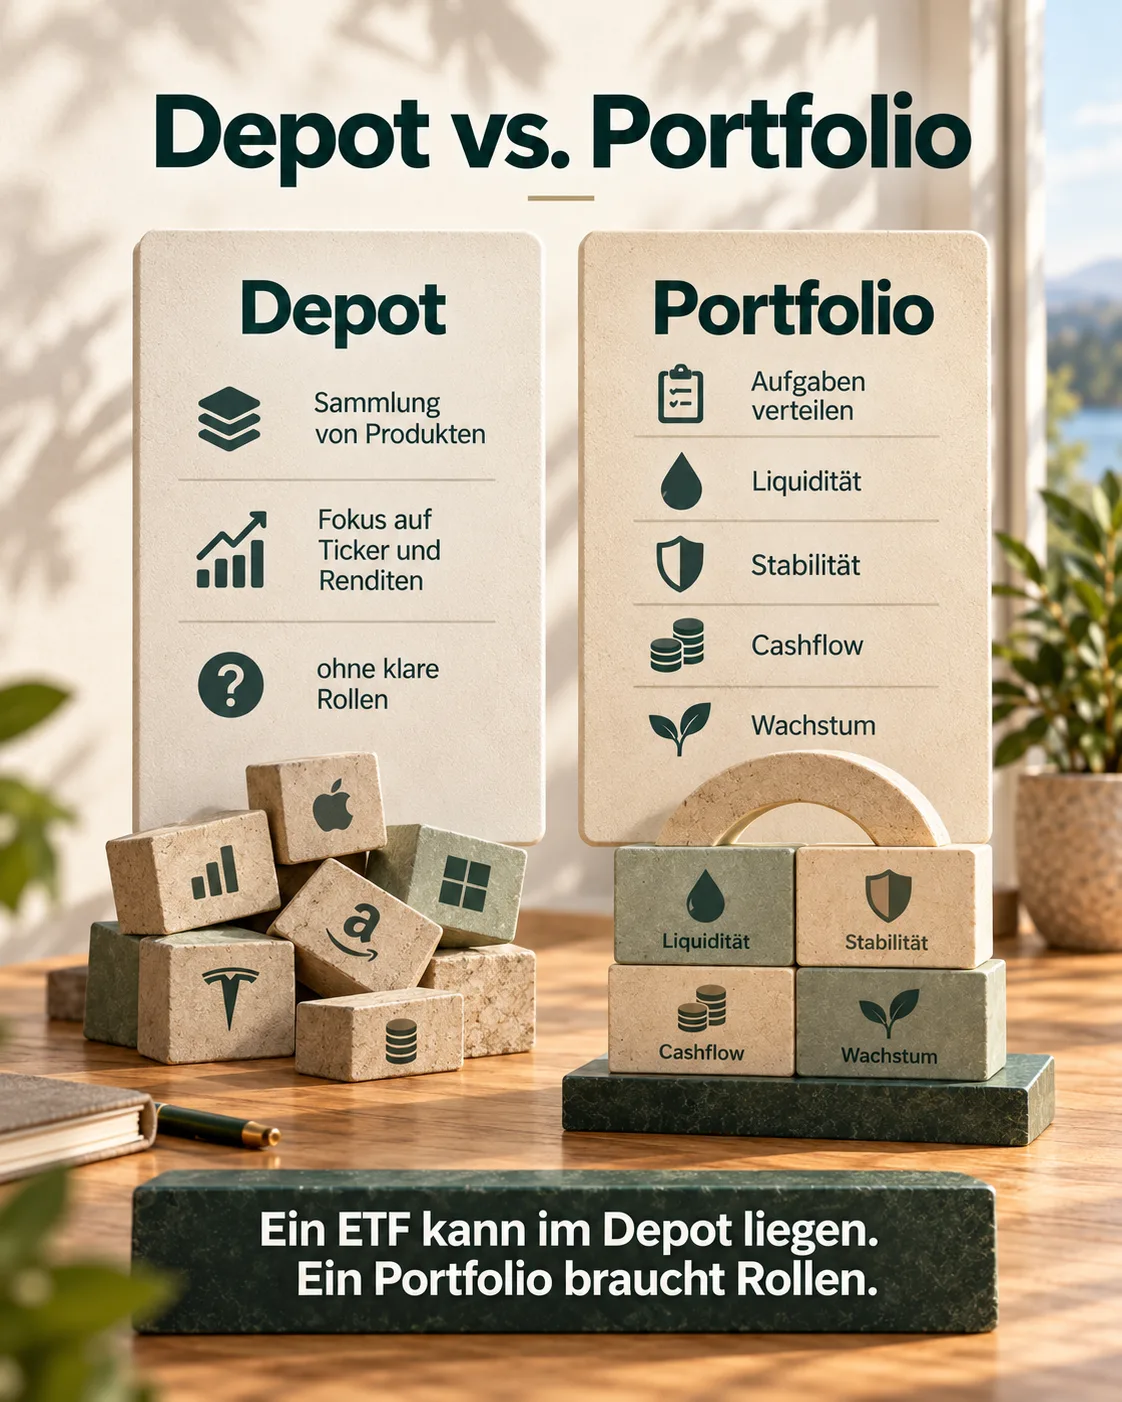
Ich verwende die Begriffe Depot und Portfolio hier bewusst unterschiedlich.
Ein Depot ist zunächst die Sammlung deiner Investments. Es kann aus sehr guten Produkten bestehen und trotzdem historisch gewachsen sein: hier ein ETF, dort etwas Tagesgeld, später Gold, vielleicht noch ein Dividendenwert. Jedes Investment kann für sich nachvollziehbar sein. Die Frage ist nur, ob die Teile zusammen einer übergeordneten Logik folgen.
Ein Portfolio ist für mich die strategische Ebene darüber.
Bei jeder Position ist klar:
- Warum ist sie enthalten?
- Welche Aufgabe übernimmt sie?
- Wie groß soll ihre Rolle sein?
- Wie wirkt sie mit den anderen Positionen zusammen?
- Auf welches gemeinsame Ziel zahlt die gesamte Geldanlage ein?
Ein Portfolio entsteht deshalb nicht dadurch, dass du einfach mehr Investments hinzufügst.
Es entsteht dadurch, dass du deine Investments nach deren Aufgabe in deinem Portfolio auswählst.
3. Fünf Aufgaben für jedes Portfolio
Behavioral Cashflow Investing beginnt deshalb nicht mit der Frage, welcher ETF, welche Aktie oder welche Anlageklasse die beste ist.
Zwei Fragen stehen am Anfang: Was soll deine Geldanlage für dein Leben leisten? Und wie tickst du selbst als Anleger?
Daraus ergeben sich bei Cashflow Investments fünf Aufgaben, die bewusst durchdacht werden sollten.
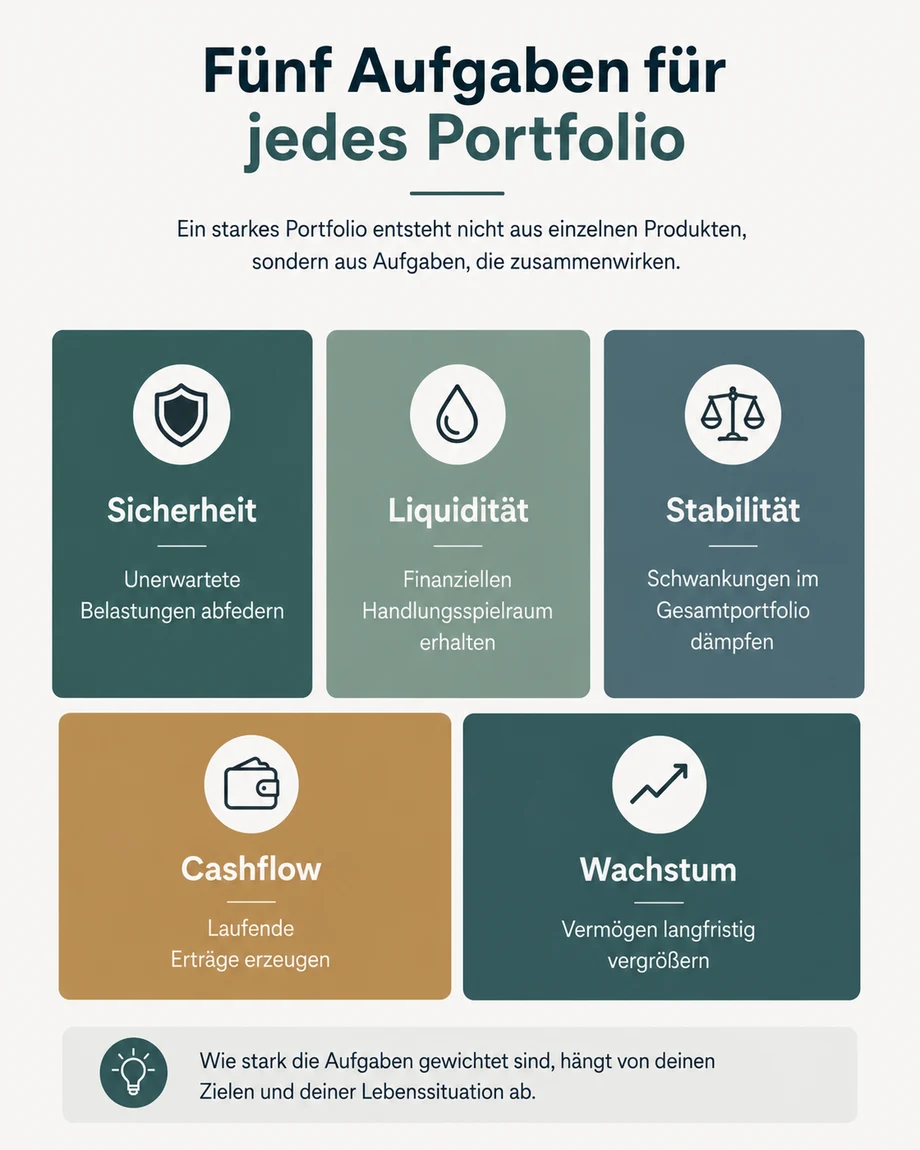
Sicherheit
Welche finanziellen Belastungen dürfen deine Geldanlage und deinen Alltag nicht aus der Bahn werfen?
Dazu gehören zum Beispiel der sogenannte „Notgroschen” oder die Rücklagen, falls teurere elektronische Geräte kaputt gehen oder beim Auto eine kostenintensive Reparatur anfällt. Für den eigentlichen Notgroschen ist eine vom Wertpapierdepot getrennte, jederzeit verfügbare Reserve sinnvoll. Wichtig ist, dass sie nicht von Kursschwankungen abhängig ist.
Liquidität
Welches Geld soll kurzfristig verfügbar sein, ohne dass du dafür deinen langfristigen Wachstumsbestandteil verkaufen musst?
Liquidität kann für geplante größere Ausgaben, Übergangsphasen oder bewussten finanziellen Handlungsspielraum wichtig sein. Sie ist nicht dasselbe wie Sicherheit. Ein Notgroschen schützt vor existenziellen Überraschungen. Liquidität gibt dir zusätzlich Bewegungsfreiheit.
Stabilität
Welcher Bestandteil soll dafür sorgen, dass nicht deine gesamte Geldanlage mit dem Aktienmarkt in dieselbe Richtung schwankt?
Stabilität soll Schwankungen dämpfen und das Gesamtportfolio robuster machen. Wie groß dieser Anteil sein sollte, hängt davon ab, welche Schwankungen du finanziell und psychologisch tragen kannst.
Cashflow
Welcher Teil deiner Geldanlage soll laufende Erträge liefern, die du nutzen oder wieder anlegen kannst?
Cashflow kann dazu dienen, einen Teil des Anlageerfolgs schon während der Aufbauphase verfügbar zu machen. Gleichzeitig kann er die Geldanlage psychologisch vereinfachen, selbst wenn du die Erträge direkt wieder anlegst. Er ist keine Zusatzrendite und nicht automatisch besser als Wachstum. Er übernimmt schlicht eine andere Aufgabe.
Wachstum
Welcher Teil soll dein Vermögen langfristig vergrößern?
Hier kann ein breit gestreuter Welt-ETF seine Stärke ausspielen. Genau deshalb nutzen wir selbst einen solchen Ansatz als Wachstumsbestandteil in einem Musterportfolio.
Die fünf Aufgaben sind selten gleich groß gewichtet. Und nicht jede Aufgabe muss in jeder Lebensphase dieselbe Bedeutung haben.
Wichtig ist die bewusste Entscheidung.
Auch eine sehr kleine Gewichtung oder ein bewusster Verzicht auf einen Bestandteil ist etwas anderes, als ihn nie mitgedacht zu haben.
4. Mehr Investments machen noch kein Portfolio
Stell dir vor, jemand besitzt einen Welt-ETF, 20.000 Euro auf einem Tagesgeldkonto, etwas Gold und einen Dividenden-ETF.
Auf den ersten Blick wirkt das deutlich breiter als ein reines Aktien-ETF-Depot.
Aber welche Aufgabe haben die 20.000 Euro Tagesgeld?
- Sind sie der Notgroschen?
- Sind sie für eine größere Ausgabe in zwei Jahren reserviert?
- Sollen sie als Stabilitätsbestandteil dienen?
- Oder liegen sie dort einfach, weil sich 20.000 Euro gut anfühlen?
Das gleiche Investment kann je nach Aufgabe völlig unterschiedlich beurteilt werden.
Deshalb ist „mehr Anlageklassen” noch keine Strategie. Du kannst ein Depot immer weiter ergänzen und trotzdem keinen klaren Plan haben.
Umgekehrt kann ein Portfolio vergleichsweise einfach sein, wenn jede Position eine klar definierte Aufgabe übernimmt.
5. Was ich in der Praxis immer wieder sehe
In meiner Mentoring-Praxis begegnet mir häufig ein ähnliches Muster.
Das ist keine repräsentative Studie oder Umfrage, sondern meine persönliche Beobachtung.
Der Wachstumsbestandteil ist bei vielen Selbstentscheidern sehr klar. Ein Welt-ETF, mehrere Aktien oder andere Wachstumsinvestments wie Krypto sind vorhanden. Auch eine grundlegende Sicherheitsreserve gibt es häufig.
Weniger klar ist oft, wo Sicherheit aufhört und Liquidität beginnt. Stabilität wurde nicht bewusst als eigene Aufgabe geplant. Cashflow ist teilweise vorhanden, aber nicht zwingend mit einer klaren Funktion verbunden.
Das Problem ist dann nicht, dass zu wenige Investments vorhanden sind.
Es fehlt die Antwort auf die Frage, was die einzelnen Investments innerhalb der gesamten Geldanlage eigentlich leisten sollen und wie sie den Anleger dem eigentlichen Ziel der Geldanlage näherbringen.
Und genau dort wird aus einer Investmentauswahl eine Portfoliofrage.
6. Der MSCI World ist nicht das Problem
An diesem Punkt lohnt sich die Differenzierung, die ich am Anfang bewusst zurückgestellt habe.
Der MSCI World macht nicht plötzlich etwas falsch.
Der Index bildet große und mittelgroße Unternehmen aus entwickelten Märkten sehr breit ab. Ein ETF darauf kann deshalb ein starker und einfacher Weg sein, den Wachstumsbestandteil einer Geldanlage umzusetzen.
Unsere Kritik richtet sich an eine andere Stelle:
An die strategische Schlussfolgerung, dass ein sehr breit gestreuter Aktien-ETF deshalb automatisch die komplette Geldanlage abbildet.
Selbst der Vanguard FTSE All-World in unserem Musterportfolio ist kein vollständiges Portfolio. Er umfasst neben entwickelten Märkten auch Schwellenländer und ist damit innerhalb von Aktien sogar noch breiter aufgestellt.
Trotzdem bleibt er dort ein Bestandteil.
Nicht das ganze System.
Für den Wachstumsanteil kann ein Welt-ETF eine sehr gute Antwort sein. Sicherheit, Liquidität, Stabilität und Cashflow sind andere Fragen.
7. Fazit: Gute Investments allein machen noch kein Portfolio
Die Qualität deiner Geldanlage erkennst du nicht daran, wie viele Positionen in deinem Depot liegen.
Und auch nicht allein daran, wie viele Unternehmen ein einzelner ETF enthält.
Die bessere Frage lautet: Warum ist jedes Investment vorhanden, welche Aufgabe übernimmt es und wie passt es zu deinem Ziel?
Ein MSCI-World-ETF kann dabei ein sehr guter Wachstumsbestandteil sein.
Aber nur ein Bestandteil und nicht das ganze Portfolio.
Aus einem Depot wird für mich dann ein Portfolio, wenn die einzelnen Bestandteile bewusst gewählt sind, miteinander zusammenarbeiten und einer gemeinsamen Strategie folgen.
Quellen
- MSCI World Index, MSCI, Factsheet Stand 31.07.2026
- Vanguard FTSE All-World UCITS ETF, Vanguard: Fondsbeschreibung, Benchmark und Portfoliozusammensetzung
- Bengen, William P. (1994): Determining Withdrawal Rates Using Historical Data, Journal of Financial Planning
- Guyton, Jonathan T. & Klinger, William J. (2006): Decision Rules and Maximum Initial Withdrawal Rates, Journal of Financial Planning
- Cashflow Investments: internes Framework Behavioral Cashflow Investing und Musterportfolio-Logik.
- Eigene Mentoring-Praxisbeobachtung von Cashflow Investments. Keine repräsentative Studie oder Umfrage.
Häufige Fragen
Muss ich meinen MSCI-World-ETF jetzt verkaufen?
Nein. Wenn ein MSCI-World-ETF zu deinem Wachstumsbestandteil passt, gibt es aus der Argumentation dieses Artikels keinen Grund, ihn deshalb zu verkaufen. Die Frage ist nicht, ob der ETF wegmuss. Die Frage ist, welche Aufgaben deine gesamte Geldanlage übernehmen soll und ob diese bereits bewusst abgedeckt sind.
Muss ich meinen MSCI World jetzt mit weiteren ETFs ergänzen?
Nicht automatisch. Mehr ETFs lösen das Problem nicht zwangsläufig. Entscheidend ist zuerst, welche Aufgabe in deiner Geldanlage noch fehlt. Erst danach stellt sich die Frage, mit welchem Investment du sie sinnvoll abdecken kannst. Das kann ein ETF sein, muss es aber nicht.
Brauche ich für jede der fünf Aufgaben einen eigenen ETF oder eine eigene Anlageklasse?
Nein. Die fünf Aufgaben sind keine Produktliste. Eine Position kann je nach Ausgestaltung eine oder mehrere dieser Aufgaben erfüllen. Entscheidend ist, dass du bewusst festlegst, welche Aufgabe eine Position in deinem Portfolio übernimmt und wie groß ihre Rolle sein soll.
Müssen die fünf Aufgaben in jedem Portfolio gleich stark gewichtet sein?
Nein. Sicherheit, Liquidität, Stabilität, Cashflow und Wachstum müssen nicht gleich groß sein. Wie wichtig die einzelnen Aufgaben sind, hängt von deinen Zielen, deiner Lebenssituation und auch davon ab, wie du als Anleger tickst. In einer frühen Aufbauphase kann Wachstum zum Beispiel eine sehr große Rolle spielen. In einer anderen Lebensphase können Liquidität, Stabilität oder Cashflow wichtiger werden.