Kurz zusammengefasst
- Eine hohe Ausschüttungsrate ist kein Qualitätsurteil. Prozentwerte können unterschiedliche Dinge bedeuten und aus völlig verschiedenen Ertragsquellen stammen.
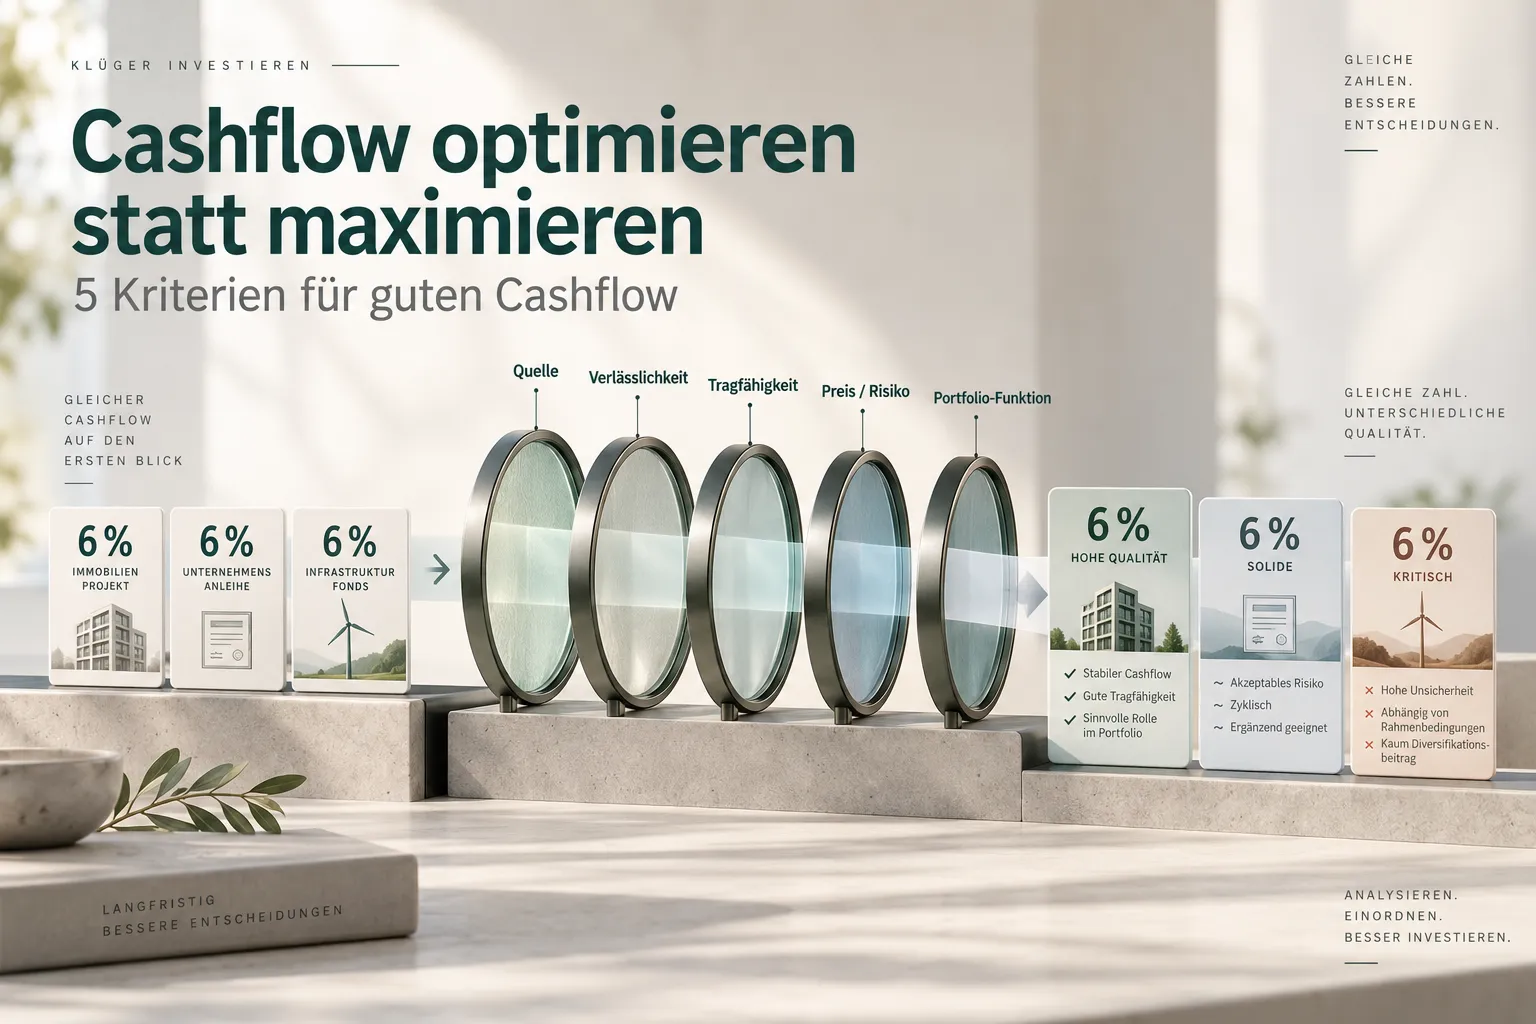
- Die CFI Cashflow Quality Lens prüft fünf Ebenen: Quelle, Verlässlichkeit, Tragfähigkeit, Preis beziehungsweise Risiko und Portfolio-Funktion.
- Verlässlichkeit und Tragfähigkeit sind nicht dasselbe. Die erste Frage betrifft die Planbarkeit der Zahlung, die zweite die wirtschaftliche Substanz dahinter.
- Mehr Cashflow braucht eine Erklärung. Eine höhere Rate kann mit mehr Kreditrisiko, weniger Liquidität oder aufgegebenem Aufwärtspotenzial verbunden sein.
- Gute Cashflow-Qualität bedeutet nicht, in allen fünf Kriterien maximal zu punkten. Entscheidend ist, ob die Trade-offs zur Aufgabe des Investments im Gesamtportfolio passen.
Inhaltsverzeichnis
Cashflow optimieren statt maximieren: 5 Kriterien für guten Cashflow
Auf einer Vergleichsliste stehen dreimal sechs Prozent Ausschüttungen.
Sechs Prozent Dividendenrendite. Sechs Prozent angebotener P2P-Zins. Sechs Prozent Ausschüttungsrate einer Income-Strategie.
Rechnerisch entsprechen sechs Prozent von 10.000 Euro 600 Euro im Jahr. Ökonomisch sind diese drei Zahlen trotzdem nicht gleich.
Eine Dividendenrendite setzt die jährliche Dividende ins Verhältnis zum aktuellen Aktienkurs. Ein P2P-Zins beschreibt zunächst die vertragliche Verzinsung eines Kredits. Eine Ausschüttungsrate zeigt, was eine Strategie auszahlt, sagt allein aber noch nichts über ihre Gesamtrendite.
Schon die Prozentzahl selbst ist also keine gemeinsame Sprache für Qualität.
Wenn du Cashflow nur nach der Höhe sortierst, vergleichst du Etiketten. Für eine belastbare Entscheidung musst du die Werte hinter der Zahl betrachten.
Ich nutze dafür fünf Fragen. Zusammen bilden sie die CFI Cashflow Quality Lens:
- Quelle: Woher kommt das Geld wirtschaftlich?
- Verlässlichkeit: Wie planbar ist die Zahlung und wovon hängt sie ab?
- Tragfähigkeit: Kann die wirtschaftliche Quelle den Geldstrom über längere Zeit tragen?
- Preis / Risiko: Welches Risiko oder welchen anderen Trade-off akzeptierst du für diesen Cashflow?
- Portfolio-Funktion: Welche Aufgabe übernimmt das Investment im Gesamtportfolio?
Die Lens liefert keinen Punktescore und keinen Sieger. Sie macht sichtbar, warum zwei ähnlich hohe Cashflows qualitativ sehr unterschiedlich sein können. Was dir am wichtigsten ist, musst du für dich rausfinden.
Bevor du Qualität bewertest: Was misst die Prozentzahl überhaupt?
Nehmen wir eine Dividendenaktie. Zahlt sie fünf Euro Dividende und kostet 100 Euro, beträgt die Dividendenrendite fünf Prozent.
Fällt der Kurs auf 50 Euro und die Dividende bleibt bei fünf Euro, steigt die Dividendenrendite auf zehn Prozent.
Dein Cashflow pro Aktie ist dabei um keinen Cent gestiegen. Geändert hat sich nur die Bezugsgröße.
Eine höhere Dividendenrendite kann deshalb aus zwei sehr unterschiedlichen Entwicklungen entstehen. Die Dividende ist gestiegen oder der Aktienkurs ist gefallen. Genau deshalb ist die prozentuale Ausschüttungshöhe erst der Start der Analyse.
Bei kreditbasierten Anlagen kommt eine zweite Ebene hinzu. Ein angebotener Zinssatz ist noch keine Aussage darüber, welche Rendite nach Ausfällen, Gebühren und möglichen Verzögerungen tatsächlich ankommt. Die ESMA weist für unter die EU-Crowdfunding-Verordnung fallende Kreditangebote ausdrücklich darauf hin, dass der Zinssatz allein kein ausreichender Risikoindikator sein kann. Für solche Angebote müssen deshalb unter anderem Ausfallraten offengelegt werden.
Bei Covered Calls ist die Bezugslogik wieder anders. Optionsprämien erzeugen laufende Einnahmen. Dafür wird während der Laufzeit der verkauften Calls ein Teil des möglichen Aufwärtspotenzials des Basiswerts abgegeben. Zu aggressive CC Optionen können sogar zum Verlust der ursprünglichen Substanz führen. Eine hohe Ausschüttungsrate lässt sich deshalb nicht mit derselben Zahl als Gesamtrendite übersetzen.
Drei Prozentangaben können ähnlich aussehen oder sogar gleich hoch sein und trotzdem etwas anderes messen.
Die erste Prüffrage lautet deshalb noch vor jeder Qualitätsbewertung: Was genau beschreibt diese Rate?
1. Quelle: Warum fließt das Geld?
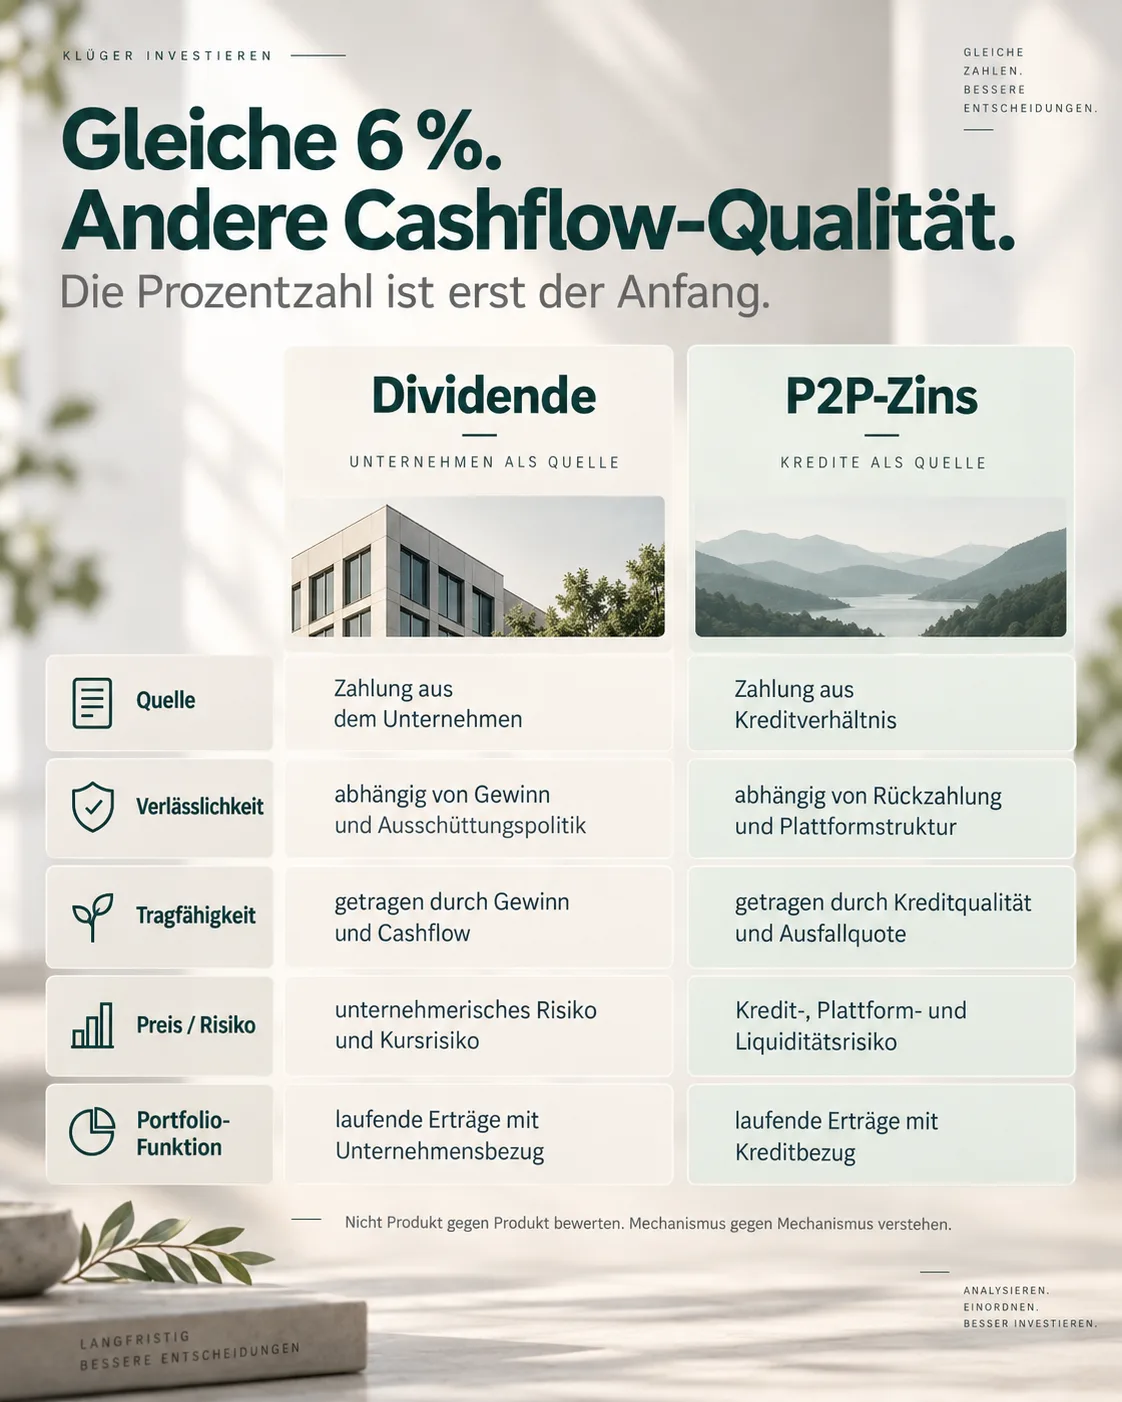
Die Quelle verrät dir, welcher wirtschaftliche Mechanismus die Zahlung erzeugt.
Bei einer Dividende kommt die Zahlung aus dem Unternehmen. Sie hängt davon ab, was das Geschäft erwirtschaftet und welchen Teil davon das Management ausschüttet.
Bei P2P-Zinsen kommt der Geldstrom aus einem Kreditverhältnis. Kreditnehmer müssen ihre Verpflichtungen erfüllen. Zusätzlich spielt die konkrete Plattform- und Vertragsstruktur eine Rolle, etwa bei Zahlungsabwicklung, Ausfällen oder Inkasso.
Bei Covered Calls stammt ein Teil des laufenden Cashflows aus Optionsprämien. Die Strategie erhält Geld dafür, dass sie einem anderen Marktteilnehmer ein Kaufrecht zu einem festgelegten Preis einräumt.
Drei Geldströme können auf dem Konto ähnlich aussehen. Sie beruhen trotzdem auf drei verschiedenen Verträgen mit der Zukunft.
Eine einfache Prüffrage hilft:
„Ich werde bezahlt, weil …“
Wenn du diesen Satz nicht klar vervollständigen kannst, ist die Cashflow-Quelle noch nicht ausreichend verstanden.
2. Verlässlichkeit: Kommt die Zahlung so, wie du sie einplanst?
Verlässlichkeit beschreibt die Planbarkeit des tatsächlichen Geldstroms.
Ein fester Auszahlungstermin ist dafür noch kein Beweis.
Ein Kreditvertrag kann monatliche Zinsen vorsehen. Fällt der Kreditnehmer aus, hilft dir der Kalender nicht. Eine Dividende kann viele Jahre quartalsweise gezahlt worden sein und trotzdem gekürzt oder gestrichen werden.
Für die Verlässlichkeit interessieren deshalb vier Fragen:
- Wie stark schwankt die Zahlung?
- Welche Bedingungen müssen erfüllt sein, damit sie weiterläuft?
- Wer kann ihre Höhe verändern?
- Wie früh erkennst du, dass sich diese Bedingungen verschlechtern?
Damit wird ein wichtiger Unterschied sichtbar:
Regelmäßigkeit beschreibt den Rhythmus. Verlässlichkeit beschreibt, wie belastbar dieser Rhythmus ist.
3. Tragfähigkeit: Kann der Mechanismus das auch morgen noch?
Verlässlichkeit und Tragfähigkeit werden schnell verwechselt.
Verlässlichkeit schaut auf den Geldstrom. Tragfähigkeit schaut auf die wirtschaftliche Quelle dahinter.
Stell dir ein Unternehmen vor, das seit Jahren dieselbe Dividende zahlt. Gleichzeitig sinken Gewinn und freier Cashflow.
Auf deinem Konto bleibt alles ruhig. Im Unternehmen muss für dieselbe Dividende aber ein immer größerer Teil der verfügbaren wirtschaftlichen Leistung eingesetzt werden.
Die Ausschüttungsquote kann diese Entwicklung sichtbar machen. Sie setzt die Dividende ins Verhältnis zum Gewinn oder, je nach Kennzahl, zum Cashflow. Einen universellen Idealwert gibt es nicht. Ein kapitalintensives Unternehmen hat andere Spielräume als ein Unternehmen mit sehr stabilen, wiederkehrenden Cashflows.
Wichtiger als eine starre Grenze ist deshalb die Richtung: Wird die Zahlung aus einer stabilen oder wachsenden wirtschaftlichen Basis finanziert, oder wird der Puffer immer kleiner?
Bei kreditbasierten Anlagen gilt dasselbe Prinzip in anderer Form. Vergangene Zahlungen sagen noch nicht, wie robust der künftige Geldstrom ist. Ausfallraten, Rückgewinnung, Kreditqualität und die Struktur des Anbieters gehören zur Beurteilung der Tragfähigkeit.
Und noch eine wichtige Trennung: Wenn eine Auszahlung teilweise bewusst Kapital zurückführt, kann das Teil einer geplanten Nutzungslogik sein. Dann sollte dieser Kapitalrückfluss aber nicht versehentlich wie laufender wirtschaftlicher Ertrag gelesen werden.
Tragfähigkeit fragt damit nicht nur: Wurde bisher gezahlt?
Sie fragt: Was muss wirtschaftlich intakt bleiben, damit die Zahlung weitergetragen werden kann?
4. Preis und Risiko: Wofür bekommst du den laufenden Cashflow?
Zwölf Prozent P2P-Zins wirken attraktiver als sechs Prozent.
Die Differenz ist aber kein Geschenk.
Sie kann zum Beispiel mit höherem Kreditausfallrisiko, längerer Kapitalbindung, geringerer Liquidität, anderer Besicherung oder einer anderen Plattform- und Vertragsstruktur zusammenhängen.
Genau deshalb schreibt die EU-Regulierung für erfasste kreditbasierte Crowdfunding-Angebote nicht nur Zinssätze vor. Sie verlangt auch Risikowarnungen und Informationen zu Ausfallraten. Die ESMA formuliert den Grund sehr klar: Der Zinssatz allein kann für Anleger kein ausreichender Indikator für das Kreditrisiko sein.
Bei Covered Calls liegt der Preis an einer anderen Stelle. Die Optionsprämie erzeugt zusätzlichen Cashflow. Dafür wird ein Teil möglicher Kursgewinne oberhalb des Ausübungspreises abgegeben, solange der verkaufte Call wirkt.
Der Preis von Cashflow muss also nicht immer eine höhere Ausfallwahrscheinlichkeit sein. Er kann auch geringere Liquidität oder aufgegebenes Aufwärtspotenzial bedeuten.
Mehr Cashflow hat eine Herkunft. Oft hat er auch einen Preis.
Die bessere Frage lautet deshalb: Wofür werde ich bezahlt?
5. Portfolio-Funktion: Verbessert das Investment dein Portfolio oder verstärkt es nur bestehende Risiken?
Bis hierhin ging es um die Cashflow-Quelle selbst.
Im Portfolio kommt eine weitere Ebene hinzu. Eine gute Einzelanlage kann trotzdem wenig zusätzlichen Nutzen bringen, wenn sie vor allem Risiken verstärkt, die bereits vorhanden sind.
Drei P2P-Plattformen können unterschiedliche Anbieter sein und trotzdem gemeinsam unter steigenden Kreditausfällen leiden. Mehrere Dividenden-ETFs können verschieden heißen und dennoch stark von denselben Aktienmärkten, Sektoren oder Unternehmen abhängen.
FINRA beschreibt genau dieses Problem als Konzentrationsrisiko durch korrelierte Anlagen. Mehr Positionen bedeuten nicht automatisch mehr unabhängige Risikotreiber.
Deshalb interessiert mich bei der fünften Frage nicht nur, ob eine Cashflow-Quelle für sich attraktiv aussieht.
Ich will wissen:
Welche Aufgabe übernimmt sie im Gesamtportfolio, und welches bestehende Risiko verstärkt sie möglicherweise?
Ein Investment kann für sich sauber konstruiert sein und im Portfolio trotzdem nur eine zweite Version desselben Risikos liefern.
So wendest du die Cashflow Quality Lens an
Die fünf Kriterien sind kein Wettbewerb um die höchste Punktzahl.
Eine Cashflow-Quelle muss nicht gleichzeitig maximal liquide, maximal planbar und maximal renditestark sein. Solche Ziele stehen teilweise im Konflikt.
Ein höheres Kreditausfallrisiko kann bewusst akzeptiert werden. Eine Covered-Call-Strategie kann bewusst einen Teil des Aufwärtspotenzials gegen laufende Prämien tauschen. Eine Dividendenstrategie kann bewusst stärker an Unternehmensgewinnen hängen.
Qualität entsteht daraus, dass du diese Trade-offs kennst und sie zur gewünschten Aufgabe passen.
Für die praktische Prüfung reichen fünf vollständige Sätze:
- Ich werde bezahlt, weil …
- Die Zahlung bleibt planbar, solange …
- Der Mechanismus bleibt tragfähig, solange …
- Für die zusätzliche Ausschüttung akzeptiere ich …
- Im Gesamtportfolio übernimmt dieses Investment …
Bleibt einer dieser Sätze vage, hast du keinen automatischen Ausschlussgrund gefunden. Du hast die Stelle gefunden, an der weitere Analyse nötig ist.
Das ist der eigentliche Nutzen der Lens.
Sie soll dir nicht sagen, welche Anlageklasse gewinnt. Sie zwingt dich, die wirtschaftliche Logik einer Cashflow-Quelle so klar zu verstehen, dass du ihre Rolle und ihre Trade-offs beurteilen kannst.
Guter Cashflow ist kein Prozentwert
Hoher Cashflow kann gut sein. Niedrigerer Cashflow kann besser passen. Die Höhe allein entscheidet beides nicht.
Eine hohe Dividendenrendite kann aus einem gefallenen Kurs entstehen. Ein höherer P2P-Zins kann für zusätzliches Kredit- oder Liquiditätsrisiko bezahlen. Eine Covered-Call-Ausschüttung kann laufenden Cashflow erhöhen und gleichzeitig Aufwärtspotenzial begrenzen.
Der rote Faden ist immer derselbe:
Woher kommt der Geldstrom? Wie planbar ist er? Was trägt ihn wirtschaftlich? Welchen Preis akzeptierst du dafür? Welche Aufgabe erfüllt er im Portfolio?
Guter Cashflow ist ein Geldstrom, dessen Quelle trägt, dessen Risiken du verstehst und dessen Aufgabe im Portfolio klar ist.
Quellen
- Fidelity: What are dividend stocks and how can you buy them? Dividendenrendite und Ausschüttungsquote werden dort als unterschiedliche Kennzahlen zur Einordnung von Dividenden beschrieben.
- European Securities and Markets Authority (ESMA): Q&A 2198 zu Artikel 20 der EU-Crowdfunding-Verordnung Die ESMA erläutert, dass der Zinssatz eines Kredits allein kein ausreichender Risikoindikator sein kann und Ausfallinformationen die Risikobeurteilung unterstützen sollen.
- Verordnung (EU) 2020/1503 über europäische Schwarmfinanzierungsdienstleister Sie regelt für erfasste kreditbasierte Crowdfunding-Angebote unter anderem Risikowarnungen, Informationen zur fehlenden Einlagensicherung und die Offenlegung von Ausfallraten.
- FINRA: Options Die Beschreibung des Covered Calls zeigt den Tausch von Optionsprämie gegen begrenztes Aufwärtspotenzial bei Ausübung.
- FINRA: Concentrate on Concentration Risk Mehrere Positionen können weiterhin Konzentrationsrisiken erzeugen, wenn sie denselben Marktsegmenten oder stark korrelierten Anlagen ausgesetzt sind.
- Morningstar Indexes: Dividend Watch: Warning Signs for Equity Income Investors Der Beitrag ordnet Ausschüttungsquote, finanzielle Gesundheit und weitere Qualitätsfaktoren als Hinweise auf die Tragfähigkeit von Dividenden ein.
- Dividend.com: What Is Yield on Cost? Die Quelle erläutert die Berechnung von Yield on Cost und die Grenzen der Kennzahl für aktuelle Anlageentscheidungen.
Häufige Fragen
Was ist eine gute Dividendenrendite?
Es gibt keinen allgemeinen Prozentwert, ab dem eine Dividendenrendite automatisch gut ist. Eine hohe Rendite kann aus einer höheren Dividende entstehen, aber ebenso aus einem gefallenen Aktienkurs. Deshalb solltest du zusätzlich prüfen, wie gut die Zahlung durch Gewinn und freien Cashflow gedeckt ist, wie sich diese Deckung entwickelt und welche Risiken im Geschäftsmodell liegen.
Was ist der Unterschied zwischen Dividendenrendite und Ausschüttungsquote?
Die Dividendenrendite setzt die jährliche Dividende ins Verhältnis zum aktuellen Aktienkurs. Die Ausschüttungsquote fragt dagegen, welcher Anteil des Gewinns oder Cashflows für die Dividende verwendet wird. Die erste Kennzahl beschreibt die sichtbare Rate für den Anleger. Die zweite hilft einzuschätzen, wie viel wirtschaftlicher Puffer hinter der Zahlung steht.
Sind P2P-Kredite gegen Ausfälle geschützt?
P2P-Kredite sind keine Bankeinlagen und damit auch nicht entsprechend geschützt. Für Angebote, die unter die EU-Crowdfunding-Verordnung fallen, muss ausdrücklich darauf hingewiesen werden, dass sie nicht durch die gesetzliche Einlagensicherung geschützt sind und ein teilweiser oder vollständiger Verlust möglich ist. P2P-Modelle können regulatorisch unterschiedlich aufgebaut sein. Deshalb solltest du immer die konkrete Plattform- und Vertragsstruktur prüfen.
Was ist Yield on Cost und wann ist die Kennzahl sinnvoll?
Yield on Cost setzt die aktuelle jährliche Dividende ins Verhältnis zu deinem ursprünglichen Kaufpreis. Die Kennzahl kann zeigen, wie sich dein persönlicher Einkommensstrom seit dem Kauf entwickelt hat. Für eine heutige Anlageentscheidung reicht sie nicht aus, weil dein historischer Kaufpreis weder den aktuellen Marktwert noch heutige Alternativen bestimmt. Dafür brauchst du zusätzlich aktuelle Rendite, Risiko, Qualität und Portfolio-Funktion.