Kurz zusammengefasst
- Ein großes Depot ist noch kein tragfähiges Einkommen. Entscheidend ist, ob dein Vermögen einen belastbaren Geldstrom erzeugt, den du tatsächlich nutzen kannst.
- Cashflow beginnt nicht erst im Ruhestand relevant zu werden. Wenn du laufende Erträge heute nicht brauchst, kannst du sie reinvestieren. Ändert sich dein Leben, kannst du denselben Geldstrom teilweise oder vollständig nutzen.
- Ausschüttungen und Teilverkäufe sind wirtschaftlich nicht dasselbe. Bei einer tragfähigen Dividende bleibt die Anzahl deiner Unternehmensanteile unverändert. Ein Verkauf reduziert deinen Bestand.
- Tragfähiges Einkommen braucht mehr als eine hohe Ausschüttung. Verlässlichkeit, wirtschaftliche Deckung, Diversifikation und Liquidität entscheiden darüber, wie belastbar der Geldstrom wirklich ist.
Inhaltsverzeichnis
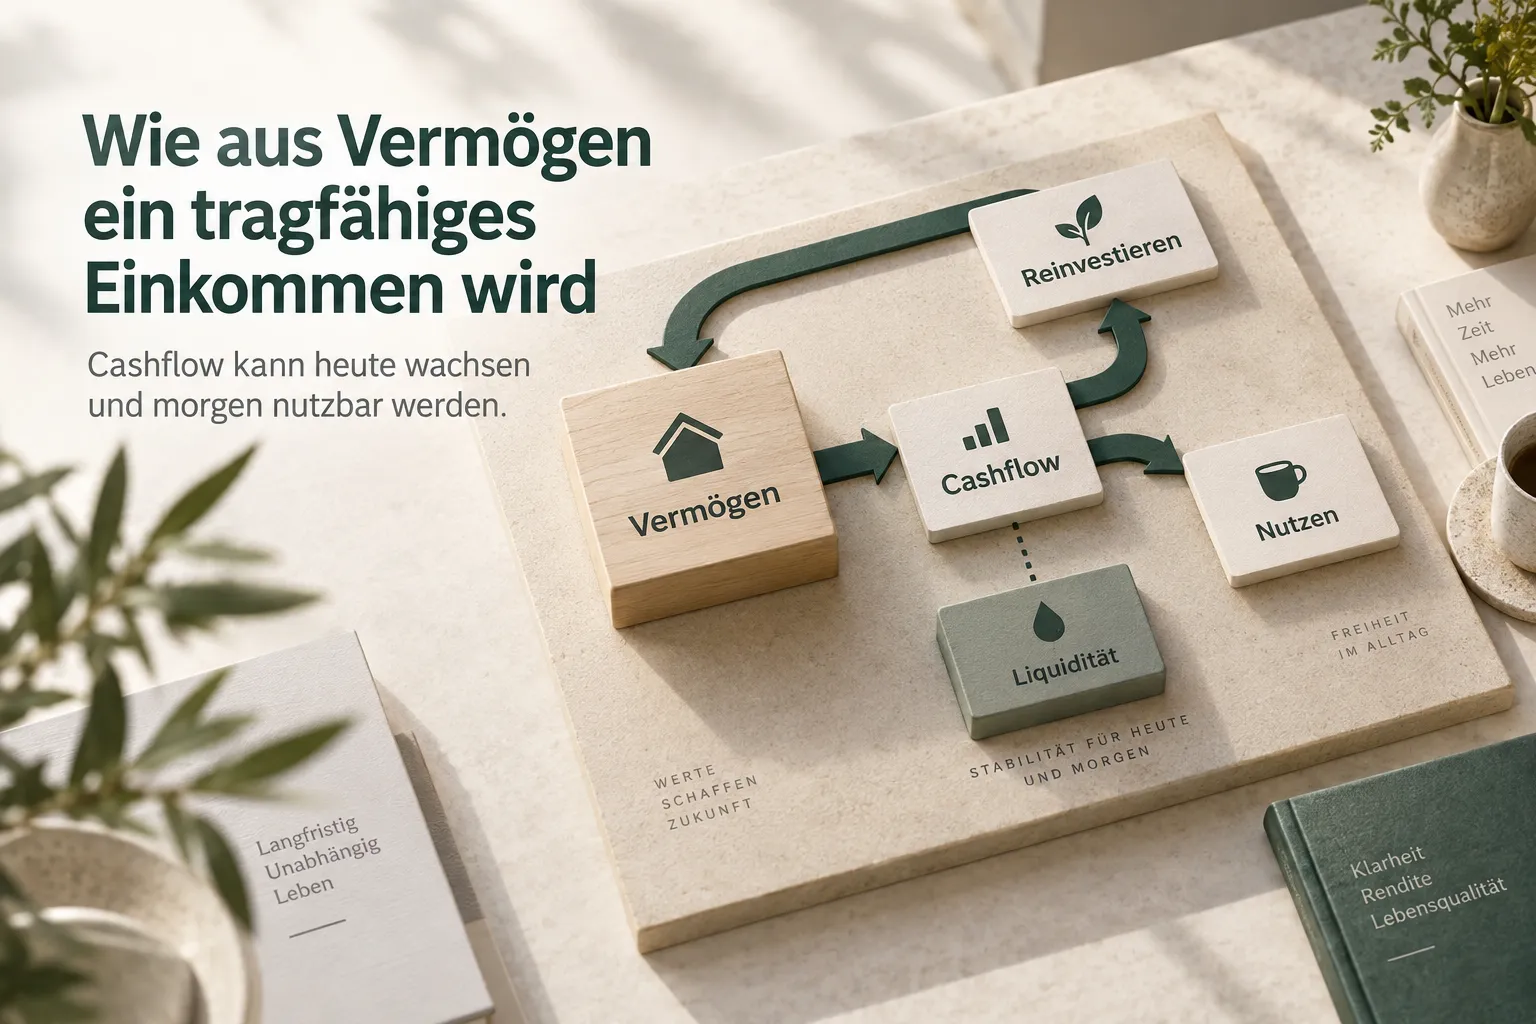
Wie aus Vermögen ein tragfähiges Einkommen wird
Zwei Menschen können jeweils ein Depot von 500.000 Euro besitzen und finanziell trotzdem in einer völlig anderen Situation sein.
Beide haben Vermögen. Aber was passiert, wenn das Arbeitseinkommen plötzlich sinkt? Wenn eine längere Auszeit ansteht? Wenn mit 50 nur noch vier statt fünf Tage gearbeitet werden sollen?
Dann wird aus der abstrakten Frage nach Vermögen eine praktische Frage: Produziert dieses Vermögen bereits Geld, das im Alltag nutzbar ist, oder muss erst Vermögen verkauft werden, damit Geld auf dem Konto ankommt?
Genau an dieser Stelle wird Cashflow interessant.
Nicht erst mit 67. Nicht erst, wenn eine klassische Entnahmephase beginnt. Und auch nicht erst dann, wenn das Depot vollständig für den Lebensunterhalt reichen soll.
Für mich ist tragfähiges Einkommen aus Geldanlage deshalb keine Altersphase. Es ist eine Fähigkeit des Portfolios.
1. Vermögen ist noch kein Einkommen
Ein Depotwert ist ein Bestand. Einkommen ist ein Strom.
Das klingt banal, verändert aber die Perspektive.
Du kannst ein großes Vermögen besitzen und trotzdem jeden Monat vollständig vom nächsten Gehalt abhängig sein. Dein Depot kann gleichzeitig wachsen, ohne dass daraus automatisch ein Euro für Miete, Lebensmittel oder eine zeitweise Reduktion der Arbeitszeit zur Verfügung steht.
Natürlich kannst du Vermögenswerte verkaufen. Damit wird aus Bestand ebenfalls Liquidität. Aber der Geldstrom entsteht dann erst durch eine aktive Verkaufsentscheidung.
Cashflow funktioniert anders. Zinsen, Dividenden, Ausschüttungen oder andere laufende Erträge erzeugen Zahlungen, ohne dass du für jede Zahlung zuerst eine Position verkaufen musst.
Das macht Cashflow nicht automatisch renditestärker. Es macht Vermögen anders nutzbar.
Und genau diese Nutzbarkeit ist für viele Anleger der eigentliche Punkt.
2. Cashflow ist nicht erst im Ruhestand relevant
Das klassische Modell der Geldanlage ist erstaunlich geradlinig: Jahrzehntelang ansparen, irgendwann aufhören zu arbeiten und anschließend Vermögen entnehmen.
Tatsächliche Lebensverläufe sind oft weniger geradlinig.
Stell dir ein rein hypothetisches Beispiel vor.
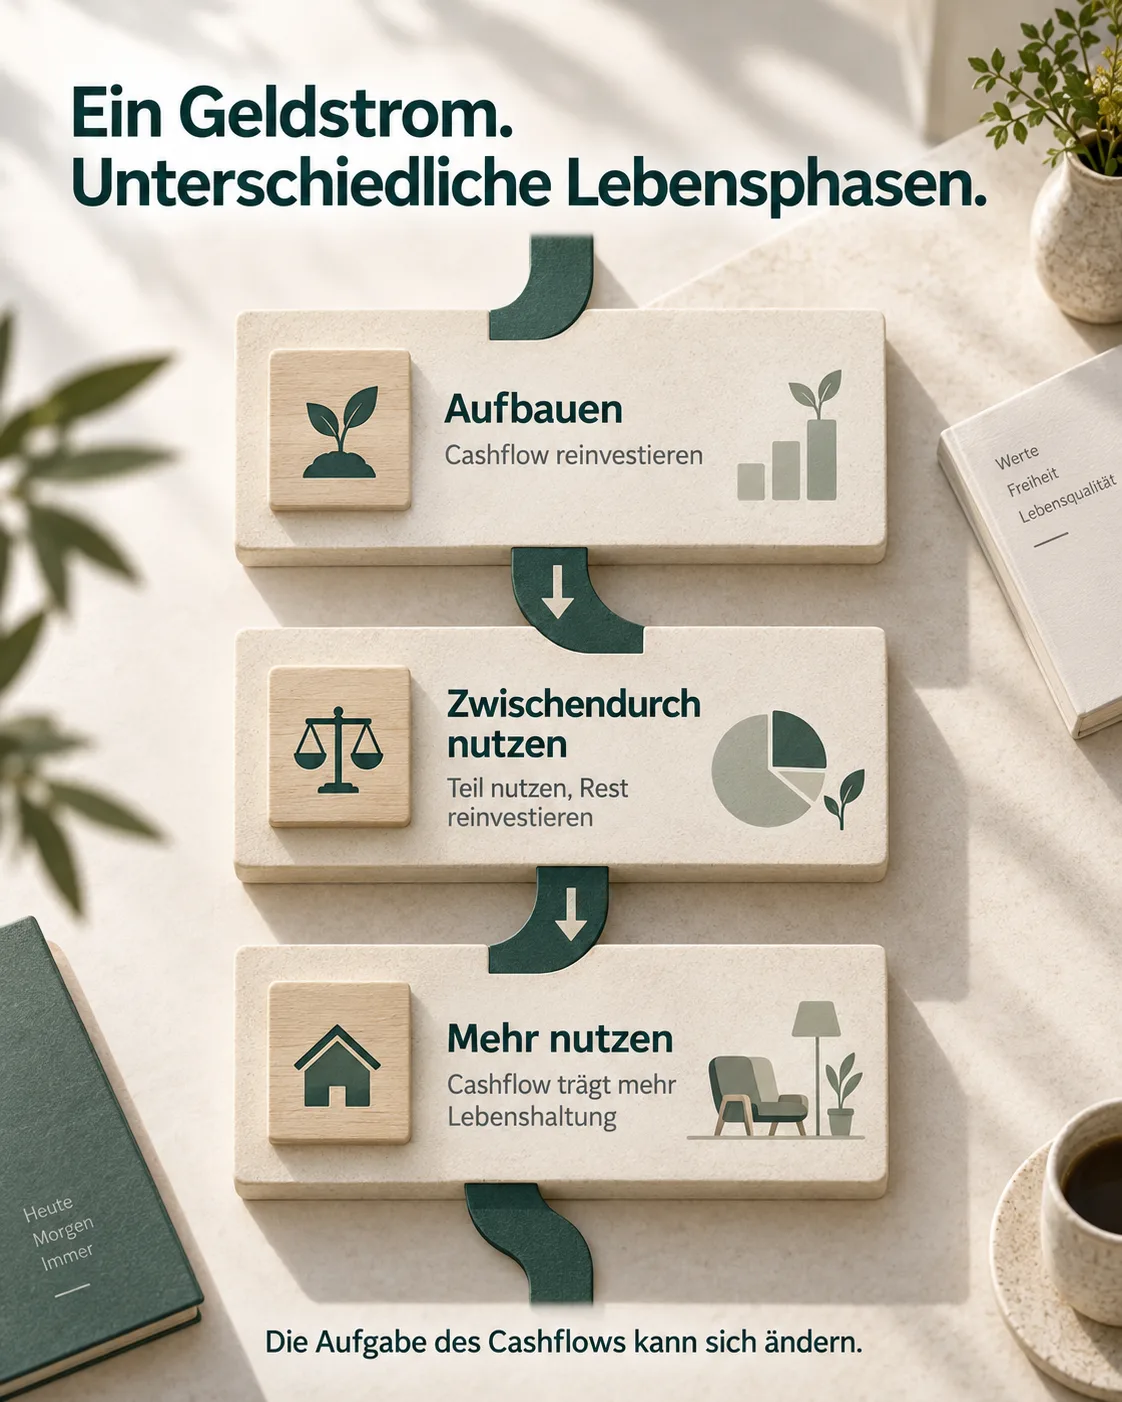
Mit 40 brauchst du die laufenden Erträge aus deinem Portfolio nicht. Du reinvestierst alles.
Einige Jahre später reduzierst du für eine begrenzte Zeit deine Arbeitszeit. Jetzt nutzt du einen Teil des Cashflows und investierst den Rest weiter.
Danach steigt dein Arbeitseinkommen wieder und du gehst zurück zur vollständigen Reinvestition.
Später trägt derselbe Geldstrom einen größeren Teil deiner Lebenshaltungskosten.
Es gab in diesem Beispiel keinen Tag, an dem die Ansparphase offiziell endete und die Entnahmephase begann. Es gab nur verschiedene Lebensphasen und eine unterschiedliche Verwendung desselben Geldstroms.
Das ist der entscheidende Unterschied.
Cashflow muss nicht erst dann aufgebaut werden, wenn du ihn brauchst. Du kannst ihn vorher wachsen lassen.
3. Wenn du den Cashflow nicht brauchst, reinvestierst du ihn
Eine Ausschüttung bedeutet nicht automatisch Konsum.
Wenn du 4.000 Euro laufende Erträge erhältst und sie wieder investierst, kaufst du damit neue ertragsbringende Anlagen. Dieses zusätzliche Kapital kann künftig selbst wieder Erträge und Wertentwicklung liefern.
Ein thesaurierender Fonds erledigt die Wiederanlage innerhalb des Produkts. Bei einer ausschüttenden Anlage liegt die Entscheidung bei dir.
Solange du das Geld nicht brauchst, kann es weiterarbeiten.
Wenn du es brauchst, kannst du es nutzen, statt es wieder anzulegen.
Das ist keine Garantie dafür, dass jede Ausschüttung sinnvoll ist. Es ist auch kein Argument dafür, thesaurierende Anlagen grundsätzlich zu meiden. Es beschreibt einen Unterschied in der Nutzung: Ausschüttungen machen aus einem Teil der wirtschaftlichen Erträge regelmäßig verfügbares Geld, über dessen weitere Verwendung du selbst entscheidest. Warum Cashflow und Wachstum dabei keine Gegensätze sein müssen, habe ich in einem eigenen Beitrag beschrieben.
Der Geldstrom kann heute Wachstum finanzieren und morgen Lebenshaltungskosten mittragen.
4. Ausschüttungen und Verkäufe sind nicht dasselbe
Die Diskussion über Ausschüttungen und Teilverkäufe wird schnell zu einer Glaubensfrage. Fachlich interessanter ist die Mechanik.
Nehmen wir eine wirtschaftlich tragfähige Dividende. Gemeint sind Unternehmen, die ihre Ausschüttung aus ihrer laufenden wirtschaftlichen Leistung tragen können und nicht dauerhaft Kapital ausschütten, das die Substanz des Unternehmens aushöhlt.
Zahlt ein solches Unternehmen eine Dividende, erhältst du einen Teil der erwirtschafteten Mittel. Deine Stückzahl bleibt unverändert.
Verkaufst du dagegen Aktien, sinkt deine Stückzahl. Du besitzt danach weniger Anteile, die an der künftigen Entwicklung des Unternehmens teilnehmen können.
Das ist ein realer Unterschied.
Gleichzeitig ist eine Dividende kein kostenloser Zusatzgewinn. Geld, das ausgeschüttet wird, bleibt nicht im Unternehmen. Rund um den Dividendenabschlag passt sich der Aktienkurs entsprechend an. Ein Unternehmen, das einen größeren Teil seiner Gewinne ausschüttet, hat diesen Teil nicht mehr für Investitionen, Übernahmen, Schuldenabbau oder andere Verwendungen zur Verfügung.
Die richtige Aussage lautet deshalb weder „Dividenden sind gratis“ noch „Dividende und Verkauf sind dasselbe“.
Bei einer Dividende werden erwirtschaftete Mittel ausgeschüttet, während dein Bestand an Aktien unverändert bleibt. Bei einem Teilverkauf machst du Vermögen nutzbar, indem du deinen Bestand reduzierst.
Für ein Einkommenssystem ist dieser Unterschied relevant, weil er beeinflusst, wie regelmäßig Geld verfügbar wird und wie stark dein laufender Geldbedarf an Verkaufsentscheidungen hängt.
5. Der eigentliche Vorteil ist weniger Zwang
Der Wert eines laufenden Geldstroms liegt nicht nur darin, dass du davon leben kannst.
Er liegt darin, dass du entscheiden kannst, ob du ihn heute verkonsumierst.
Das ist wirtschaftlich und psychologisch relevant.
Baker, Nagel und Wurgler haben mit Haushaltsdaten gezeigt, dass Anleger Dividenden deutlich eher konsumieren als Kapitalgewinne. In den untersuchten Daten stiegen Ausgaben und Kontoabflüsse mit Dividendeneinkommen, selbst wenn Vermögen und Gesamtrendite berücksichtigt wurden.
Shefrin und Statman hatten schon früher erklärt, warum Anleger laufende Dividenden mental anders behandeln können als Kapitalgewinne. Mental Accounting und Selbstkontrolle können dazu führen, dass ein sichtbarer Geldstrom eher als verfügbares Einkommen wahrgenommen wird, während das investierte Kapital gedanklich unangetastet bleibt.
Das beweist nicht, dass eine Dividendenstrategie wirtschaftlich über- oder unterlegen ist.
Es zeigt etwas anderes: Ein Einkommenssystem muss nicht nur mathematisch funktionieren. Es muss auch psychologisch einfach nutzbar sein.
Wer für jede zusätzliche Ausgabe erst entscheiden muss, welche Position verkauft wird, welchen Kurs er akzeptiert und ob gerade der falsche Zeitpunkt ist, erlebt Vermögen anders als jemand, bei dem ein Teil des benötigten Geldes ohnehin regelmäßig zufließt.
Vermögen gibt dir Möglichkeiten. Cashflow macht einen Teil davon laufend nutzbar.
6. Schlechte Marktphasen zeigen, warum die Reihenfolge zählt
Sobald du regelmäßig Verkäufe zur Finanzierung deines Lebens nutzt, spielt nicht mehr nur die durchschnittliche Rendite eine Rolle. Auch die Reihenfolge der Renditen wird wichtig.
Ein bewusst vereinfachtes Beispiel zeigt den Mechanismus.
Ein Portfolio startet mit 100.000 Euro.
Im ersten Szenario fällt es zunächst um 20 Prozent. Danach werden 5.000 Euro für den Lebensunterhalt entnommen. Im nächsten Jahr steigt der verbliebene Betrag um 25 Prozent.
Aus 100.000 Euro werden zunächst 80.000 Euro, nach der Entnahme 75.000 Euro und nach dem anschließenden Plus 93.750 Euro.
Im zweiten Szenario kommen dieselben beiden Renditen in umgekehrter Reihenfolge. Das Portfolio steigt zuerst um 25 Prozent auf 125.000 Euro. Nach einer Entnahme von 5.000 Euro bleiben 120.000 Euro. Danach fällt der Wert um 20 Prozent auf 96.000 Euro.
Gleiche Renditen. Gleicher Geldbedarf. Anderes Ergebnis.
Genau darum geht es beim Sequence-of-Returns-Risiko.
Michael Kitces zeigt in seiner Analyse zur Entnahmeforschung, dass besonders die realen Renditen der ersten Jahre beziehungsweise des ersten Jahrzehnts bei laufenden Entnahmen entscheidend sein können. Schlechte Renditen sind problematischer, wenn gleichzeitig Kapital das Portfolio verlässt.
Ein vorhandener Cashflow löst dieses Risiko nicht einfach auf. Auch Dividenden können sinken, und verbrauchte Ausschüttungen stehen ebenfalls nicht mehr für weiteres Wachstum zur Verfügung.
Aber laufende Erträge und ein Liquiditätspuffer können die Abhängigkeit davon reduzieren, einen konkreten Geldbedarf ausgerechnet durch Verkäufe in einer schwachen Marktphase decken zu müssen.
Das ist für mich die einfachere Methode als die Suche nach einer einzigen perfekten Entnahmerate.
7. Tragfähiger Cashflow braucht Qualität
Ein Geldstrom hilft nur, wenn er belastbar genug ist, um seine Aufgabe zu erfüllen.
Genau deshalb haben wir in einem anderen Blogbeitrag Quelle, Verlässlichkeit, Tragfähigkeit, Risiko und Portfolio-Rolle getrennt betrachtet.
Bei Dividenden bedeutet das unter anderem: Die Ausschüttung sollte aus einer wirtschaftlich tragfähigen Basis kommen. Hohe Dividendenrendite allein ist kein Qualitätsmerkmal. Dividenden können gekürzt oder gestrichen werden.
Aktuelle Morningstar-Analysen zu Dividendenkürzungen zeigen, dass hohe Ausschüttungsquoten, schwächere finanzielle Gesundheit und fehlende Qualitätsmerkmale wichtige Warnsignale sein können. Ein langer Ausschüttungsverlauf allein schützt nicht vor einer Kürzung.
Deswegen ist die Aussage „Dividendenaktien sind defensiver“ zu pauschal.
Interessant wird sie bei qualitätsorientierten Dividendenstrategien.
S&P Dow Jones Indices weist für den S&P 500 Dividend Aristocrats im Zeitraum vom 29. Dezember 1989 bis 28. Februar 2025 eine niedrigere Volatilität und einen geringeren maximalen Drawdown als beim S&P 500 aus. Morningstar beobachtet für seinen US Dividend Growth Index ebenfalls geringere Volatilität und geringere Verluste in den Marktabschwüngen 2018, 2022 sowie von Mitte Februar bis Anfang April 2025.
Das ist keine feste Regel für Dividendenaktien.
Es zeigt aber, warum Qualität für einen Einkommensansatz doppelt wichtig ist. Du willst nicht nur eine Zahlung. Du willst eine Quelle, die auch unter schwierigeren Bedingungen eine realistische Chance hat, diese Zahlung weiterzutragen.
Genau hier liegt der Unterschied zwischen Cashflow maximieren und Cashflow belastbar machen.
8. Wie aus Vermögen ein Einkommenssystem wird
Am Ende braucht es keine starre Entnahmeformel, sondern ein Zusammenspiel.
Ich würde ein tragfähiges Einkommenssystem aus drei Ebenen denken.
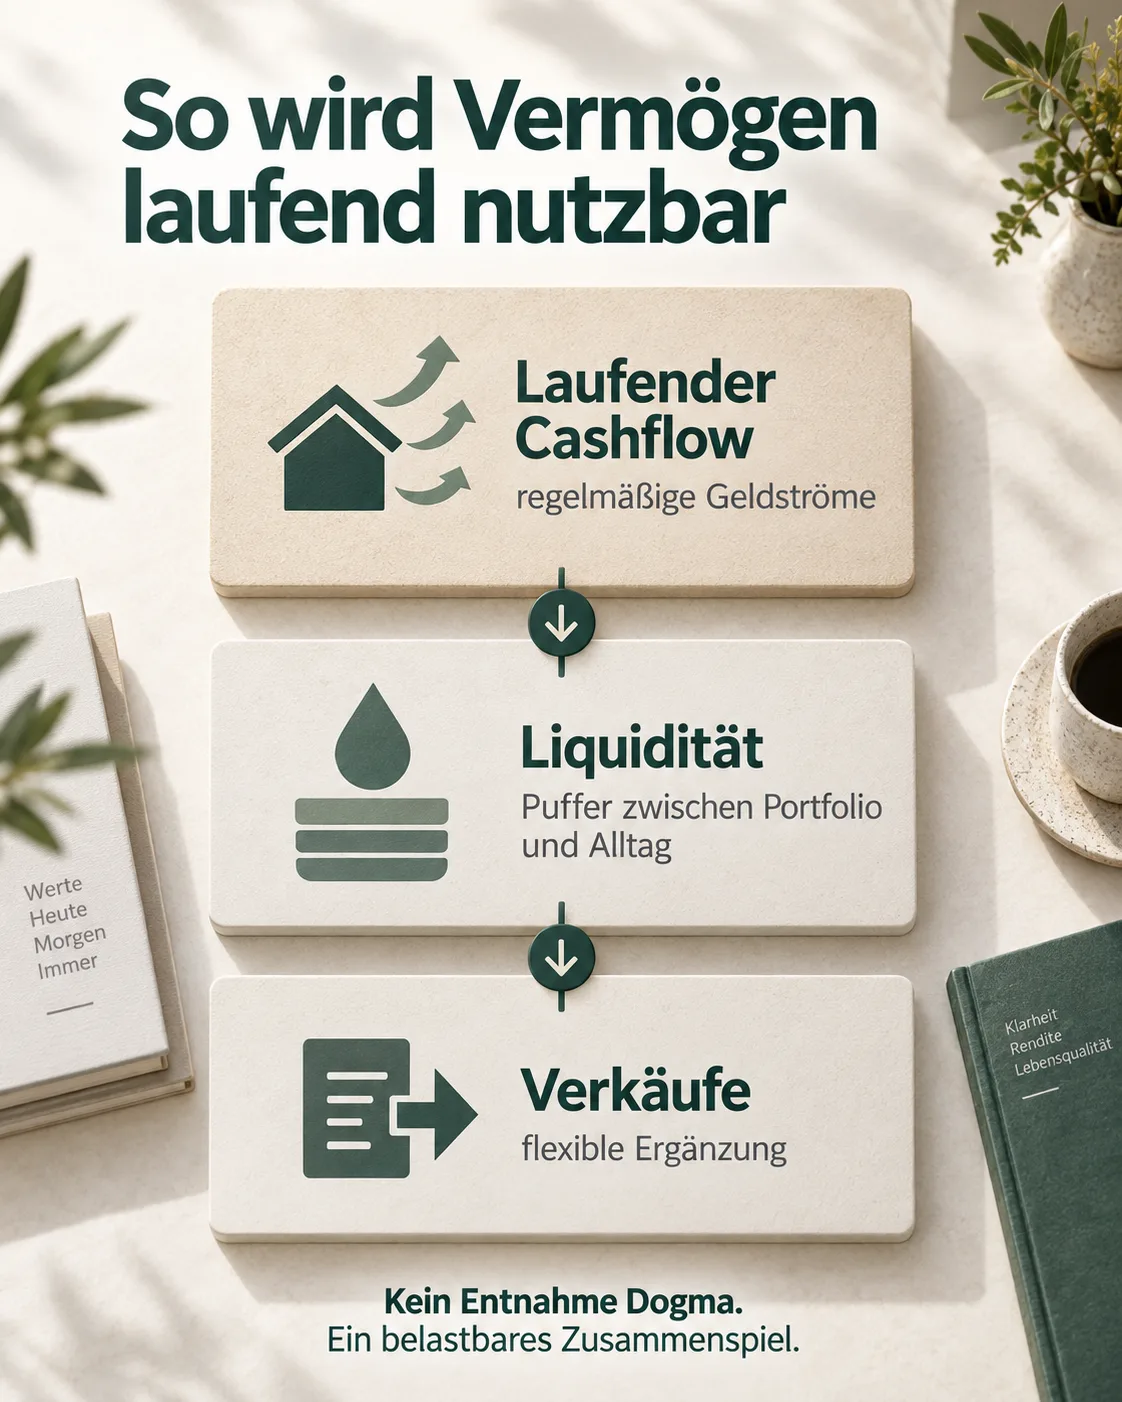
Erstens: laufender Cashflow.
Ausschüttungen, Zinsen und andere laufende Erträge bilden die erste Nutzungsschicht. Solange du sie nicht brauchst, kannst du sie reinvestieren. Wenn du sie brauchst, können sie einen Teil deiner Ausgaben tragen.
Zweitens: Liquidität.
Zahlungen kommen nicht immer genau dann, wenn Rechnungen fällig werden. Dividenden schwanken. Zinsen können ausfallen oder sich verändern. Eine Liquiditätsreserve trennt deshalb den täglichen Geldbedarf von der unmittelbaren Entwicklung des Portfolios.
Drittens: Verkäufe als flexible Ergänzung.
Ein Portfolio muss nicht ausschließlich von Ausschüttungen leben. Teilverkäufe können sinnvoll sein, wenn laufende Erträge nicht ausreichen, wenn Kapital bewusst genutzt werden soll oder wenn die Portfolioallokation ohnehin angepasst wird.
Der Unterschied liegt in der Reihenfolge der Logik.
Verkäufe sind nicht automatisch der Mechanismus, durch den aus Vermögen überhaupt erst Einkommen entsteht. Sie können eine Ergänzung zu einem bereits vorhandenen Geldstrom sein.
Damit wird aus einem Depot mehr als eine Zahl.
Es entsteht ein System, das Vermögen schrittweise nutzbar macht und gleichzeitig genug Spielraum lässt, um auf unterschiedliche Lebensphasen zu reagieren.
Tragfähiges Einkommen entsteht nicht automatisch aus Vermögen
Ein großes Depot ist Vermögen.
Tragfähiges Einkommen ist die Fähigkeit dieses Vermögens, dir einen belastbaren Geldstrom zu liefern, ohne dass jede Nutzung vom nächsten Verkauf abhängt.
Dafür brauchst du keine maximale Ausschüttung. Du brauchst Cashflow aus tragfähigen Quellen, ausreichend Liquidität und eine klare Vorstellung davon, wann du Erträge reinvestierst und wann du sie nutzt.
Wenn du den Cashflow heute nicht brauchst, lässt du ihn weiterarbeiten.
Wenn dein Leben ihn später oder zwischendurch fordert, kann derselbe Geldstrom seine Aufgabe wechseln.
Das ist für mich der entscheidende Punkt: Cashflow ist keine Rentenphase. Er ist eine Fähigkeit des Portfolios.
Ein solches Einkommenssystem entsteht nicht zufällig. Entscheidend ist, wie Cashflow, Liquidität und Wachstum in deinem Portfolio zusammenspielen und zu deinen Zielen und deinem Leben passen.
Quellen
- Baker, Malcolm; Nagel, Stefan; Wurgler, Jeffrey: The Effect of Dividends on Consumption. NBER Working Paper No. 12288, Juni 2006 Die Autoren zeigen anhand zweier Mikrodaten-Sätze, dass Anleger deutlich eher aus Dividenden als aus Kapitalgewinnen konsumieren.
- Shefrin, Hersh; Statman, Meir: Explaining Investor Preference for Cash Dividends. Journal of Financial Economics, Vol. 13, 1984 Die Arbeit erklärt die Präferenz für Cash-Dividenden unter anderem über Selbstkontrolle und Prospect Theory.
- Kitces, Michael: Understanding Sequence Of Return Risk: Safe Withdrawal Rates, Bear Market Crashes, And Bad Decades Die Analyse zeigt, warum die Reihenfolge von Renditen bei laufenden Portfolioabflüssen relevant wird.
- S&P Dow Jones Indices: S&P 500 Dividend Aristocrats: The Importance of Stable Dividend Income, März 2025 Die Analyse dokumentiert langfristige Risiko- und Renditeeigenschaften dieses qualitätsorientierten Dividendenindex.
- Morningstar: The Surprising Truth About Dividend Growth Stocks, 13.08.2025 Morningstar ordnet die defensiven Eigenschaften und die geringere Volatilität seines US Dividend Growth Index ein.
- Morningstar: Which Companies Might Cut Their Dividends Next?, 12.08.2026 Der Beitrag erläutert unter anderem Ausschüttungsquote, finanzielle Gesundheit und Qualitätsmerkmale als Indikatoren für die Tragfähigkeit von Dividenden.
Häufige Fragen
Wie viel Kapital brauche ich für 1.000 Euro Dividende im Monat?
Rein mathematisch brauchst du für 12.000 Euro Brutto-Dividende pro Jahr bei vier Prozent Dividendenrendite 300.000 Euro, bei sechs Prozent 200.000 Euro. Das ist nur eine Rechenbeziehung, keine sinnvolle Zielrendite. Entscheidend ist, ob die Ausschüttung wirtschaftlich tragfähig ist, wie stark sie schwanken kann und welche Steuern und Kosten in deiner konkreten Situation anfallen.
Können Dividenden auch in Krisen gekürzt werden?
Ja. Dividenden sind nicht garantiert. Unternehmen können Ausschüttungen kürzen oder aussetzen, wenn Gewinne, Cashflows oder Bilanzqualität unter Druck geraten. Ein langer Dividendenverlauf kann ein Qualitätsmerkmal sein, ersetzt aber nicht die Prüfung der aktuellen Tragfähigkeit.
Was ist für laufendes Einkommen besser: Ausschüttungen oder regelmäßige Teilverkäufe?
Beide Wege können Vermögen nutzbar machen. Ausschüttungen erzeugen regelmäßig verfügbares Geld, ohne dass du dafür Anteile verkaufen musst. Teilverkäufe geben dir dagegen mehr Kontrolle über Zeitpunkt und Höhe der Liquidität. Welche Kombination sinnvoll ist, hängt von Portfolio, gewünschter Planbarkeit, Kapitalnutzung, Kosten und steuerlichem Rahmen ab.
Sind ausschüttende ETFs für Einkommen automatisch besser als thesaurierende ETFs?
Nein. Ein thesaurierender ETF legt Erträge innerhalb des Fonds wieder an und kann über Teilverkäufe ebenfalls Geld bereitstellen. Ein ausschüttender ETF überweist einen Teil der Erträge direkt. Für einen Cashflow-Ansatz kann diese direkte Auszahlung praktisch sein. Sie macht den ausschüttenden ETF aber nicht automatisch renditestärker oder qualitativ besser.
Brauche ich einen Liquiditätspuffer, wenn ich laufende Erträge für den Lebensunterhalt nutze?
Ein Liquiditätspuffer kann verhindern, dass zeitlich schwankende Ausschüttungen oder eine schwache Marktphase sofort zu Verkäufen führen müssen. Wie groß dieser Puffer sein sollte, hängt unter anderem davon ab, wie stabil andere Einkommen sind, wie hoch die laufenden Ausgaben sind und wie verlässlich die Cashflow-Quellen selbst sind.