Warum du in der nächsten Korrektur wahrscheinlich das Falsche tust
Kurz zusammengefasst
- Vor einer Korrektur ist es leicht, sich vorzunehmen, ruhig zu bleiben und der eigenen Strategie treu zu bleiben. Unter realem Verlustdruck verändert sich jedoch die Wahrnehmung.
- Verlustaversion und Ankereffekt können zunächst zum Zögern führen. Je länger die Unsicherheit anhält, desto stärker kann Herdenverhalten die eigene Einschätzung beeinflussen.
- Der Rückschaufehler lässt die Entwicklung im Nachhinein eindeutiger wirken, als sie im jeweiligen Moment war. Daraus können vermeintliche Lehren entstehen, die bei der nächsten Korrektur erneut zu Fehlentscheidungen führen.
- Du kannst diese psychologischen Mechanismen nicht einfach abschalten. Du kannst dein Portfolio aber so aufbauen, dass du während einer Korrektur möglichst wenig unter akutem Druck entscheiden musst.
Inhaltsverzeichnis
Vor der nächsten Korrektur ist dein Plan wahrscheinlich ziemlich klar: nicht nervös werden, nicht aus Angst verkaufen und der eigenen Strategie treu bleiben. Märkte schwanken, Rückgänge gehören dazu und langfristiges Investieren bedeutet, auch schwierige Phasen auszuhalten.
Dann fallen die Kurse. Zunächst fühlt sich alles noch normal an, schließlich hast du mit Rücksetzern gerechnet. Doch der Rückgang wird größer. Du öffnest deine Depot-App häufiger, Nachrichten über Rezession, geopolitische Risiken oder fallende Unternehmensgewinne bekommen plötzlich eine andere Bedeutung und der Abstand zum alten Depotwert wächst.
Irgendwann stellst du dir nicht mehr nur die Frage, ob du deiner Strategie treu bleiben solltest. Du fragst dich, ob die Strategie überhaupt noch richtig ist. Und wenn du schließlich verkaufst, fühlt sich das womöglich gar nicht wie eine emotionale Entscheidung an, sondern wie eine vernünftige Reaktion auf die Lage.
Eine Fehlentscheidung in der Korrektur beginnt deshalb häufig nicht mit dem Verkauf. Sie beginnt früher, wenn sich Schritt für Schritt verändert, wie du Verluste, Informationen und das Verhalten anderer bewertest. Vier bekannte Biases aus der Behavioral Finance helfen, diesen Prozess zu verstehen: Verlustaversion, Ankereffekt, Herdenverhalten und Rückschaufehler. Ich fasse sie in drei Phasen zusammen, weil dadurch sichtbar wird, wie aus einem eigentlich klaren Vorsatz mit der Zeit eine völlig andere Entscheidung entstehen kann.
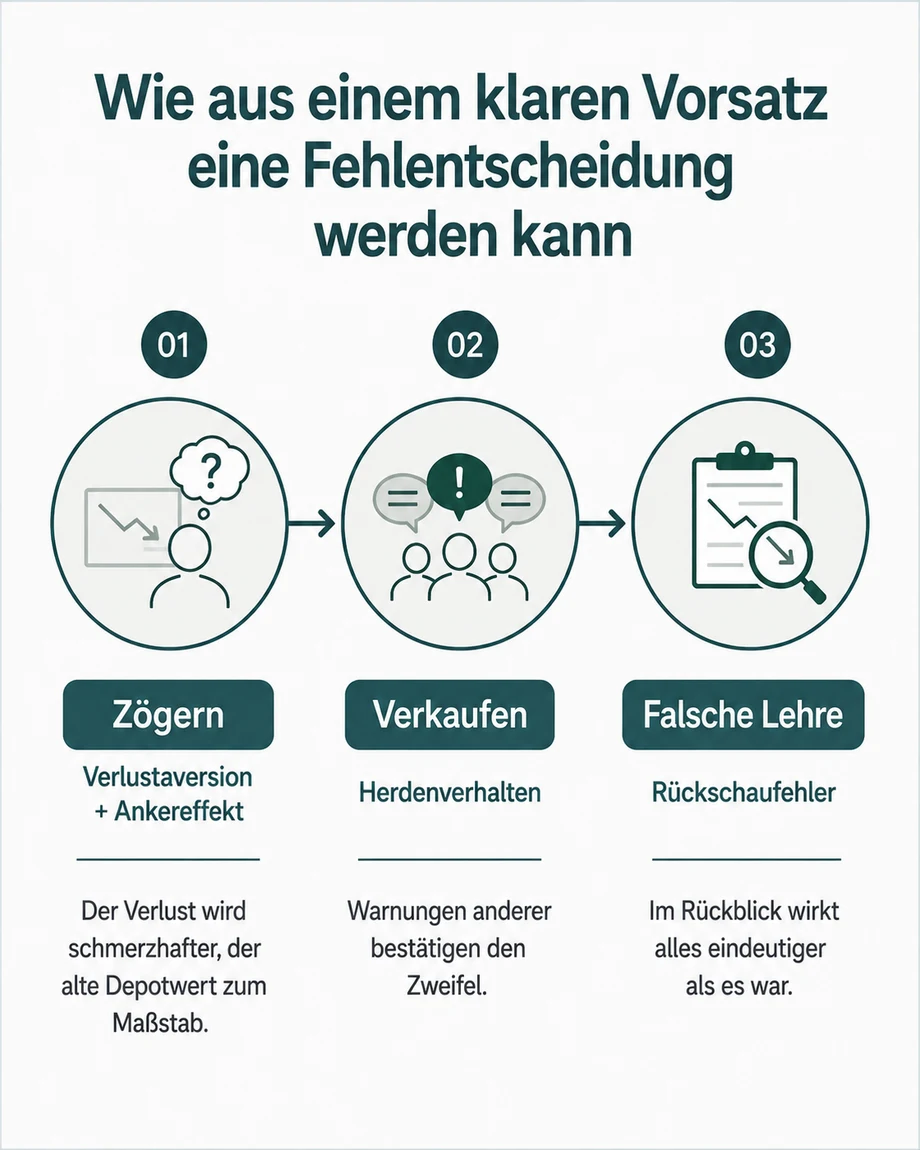
Phase 1: Verlustaversion und Ankereffekt lassen dich zögern
Ein fallender Depotwert ist zunächst nur eine Zahl. Psychologisch bleibt es aber selten dabei. Der erste Mechanismus ist die Verlustaversion: Verluste wiegen für uns stärker als gleich große Gewinne. Daniel Kahneman und Amos Tversky beschrieben diese asymmetrische Bewertung 1979 in ihrer Prospect Theory.
Im Depot zeigt sich die Wirkung unter anderem im sogenannten Dispositionseffekt. Anleger realisieren Gewinner tendenziell eher und halten Verlierer länger. Terrance Odean zeigte dieses Muster 1998 anhand von rund 10.000 realen Brokerage-Konten. Ein Verlust bleibt damit nicht nur eine rechnerische Größe. Ein Verkauf kann sich anfühlen, als würde man ihn endgültig festschreiben.
Der zweite Mechanismus ist der Ankereffekt. Tversky und Kahneman beschrieben bereits 1974, wie stark Menschen sich bei Urteilen an vorhandenen Ausgangswerten orientieren. Im Depot kann dieser psychologische Anker der eigene Kaufkurs sein, der Depotstand vom Jahresanfang oder das bisherige Allzeithoch. Aus einer offenen Entscheidung wird dann schnell die Hoffnung: Wenn das Depot erst wieder dort steht, kann ich neu entscheiden.
Halten ist dabei nicht automatisch ein Fehler. Es macht einen Unterschied, warum du hältst. Du kannst investiert bleiben, weil sich an deiner langfristigen Strategie nichts geändert hat und der Rückgang innerhalb der Schwankung liegt, die du bewusst eingeplant hast. Oder du hältst nur deshalb, weil sich ein Verkauf unterhalb deines Ankers falsch anfühlt und du die Entscheidung immer weiter aufschiebst.
Von außen sieht beides gleich aus. Psychologisch ist es etwas anderes. Im zweiten Fall hältst du noch, aber aus dem ruhigen Festhalten an deiner Strategie ist längst ein Warten geworden.
Phase 2: Herdenverhalten lässt den Verkauf vernünftig erscheinen
Wenn die Korrektur schnell vorbei ist, endet die Geschichte vielleicht hier. Schwieriger wird es, wenn die Unsicherheit anhält. Du liest mehr, suchst nach Erklärungen für den Rückgang und gibst pessimistischen Szenarien automatisch mehr Aufmerksamkeit, weil sie zu dem passen, was du jeden Tag im Depot siehst.
Gleichzeitig wird das Verhalten anderer wichtiger. Große Finanzkanäle sprechen plötzlich über eine schwere Rezession. Marktstrategen erklären, warum die Kurse noch deutlich weiter fallen könnten. In Podcasts und auf YouTube tauchen immer wieder dieselben Warnungen auf, während du gleichzeitig liest, dass andere Anleger Risiko abbauen oder bereits verkauft haben.
Dieser Mechanismus heißt Herdenverhalten. Menschen orientieren sich bei Unsicherheit stärker daran, was andere tun oder für richtig halten. Bikhchandani, Hirshleifer und Welch beschrieben 1992 mit dem Konzept der Informationskaskaden, wie beobachtete Entscheidungen anderer so viel Gewicht bekommen können, dass die eigenen Informationen zunehmend in den Hintergrund treten.
Für den Anleger verändert sich dadurch die Geschichte. Du hast zunächst nicht verkauft, weil du abwarten wolltest. Jetzt bestätigen scheinbar immer mehr Stimmen deine Zweifel. Je häufiger dieselbe Warnung auftaucht, desto weniger fühlt sie sich wie eine Meinung und desto mehr wie eine Tatsache an.
Der Verkauf wirkt deshalb irgendwann nicht mehr wie eine Reaktion auf Angst. Er wirkt wie die rationale Anpassung an eine Lage, die inzwischen offensichtlich geworden ist. Was mit Zögern begonnen hat, kippt in eine Entscheidung.
Phase 3: Der Rückschaufehler verändert deine Erinnerung
Irgendwann ist die Korrektur vorbei. Vielleicht hast du verkauft, vielleicht bist du investiert geblieben oder sogar nachgekauft. Jetzt kennst du allerdings etwas, das dir während der Korrektur gefehlt hat: den weiteren Verlauf.
Damit setzt der vierte Bias ein: der Rückschaufehler, auch Hindsight Bias genannt. Im Rückblick erscheinen Entwicklungen vorhersehbarer, als sie im jeweiligen Moment tatsächlich waren. Nach der Finanzkrise wirken bestimmte Warnsignale plötzlich offensichtlich, nach dem Corona-Crash erscheint die schnelle Erholung im Chart wie ein klar erkennbarer Wendepunkt. Währenddessen war die Lage deutlich weniger eindeutig.
Bruno Biais und Martin Weber untersuchten diesen Effekt unter anderem bei 85 Investmentbankern. Ein stärker ausgeprägter Hindsight Bias ging dort mit verzerrteren Risikoeinschätzungen und einer schlechteren Investmentperformance einher. Für deine nächste Korrektur ist daran vor allem eines gefährlich: Du kannst aus dem bekannten Ausgang eine falsche Lehre ableiten.
Nach einem Verkauf kurz vor der Erholung lautet sie vielleicht: Beim nächsten Mal halte ich einfach immer durch. Nach einem Verkauf vor einem weiteren Rückgang vielleicht: Beim nächsten Mal muss ich nur früher raus. Beides klingt nach Erfahrung, kann aber auf Informationen beruhen, die du zum damaligen Entscheidungszeitpunkt noch gar nicht hattest.
Deshalb kann ein kurzes Entscheidungsjournal helfen. Was wusste ich zu diesem Zeitpunkt? Was hat sich gegenüber meiner ursprünglichen Strategie verändert? Warum entscheide ich mich gerade für oder gegen eine Handlung? Wenn du Monate später zurückblickst, kannst du deine damalige Entscheidungsgrundlage prüfen, statt dich nur darauf zu verlassen, wie du sie heute erinnerst.
Zwei Anleger, dieselbe Korrektur
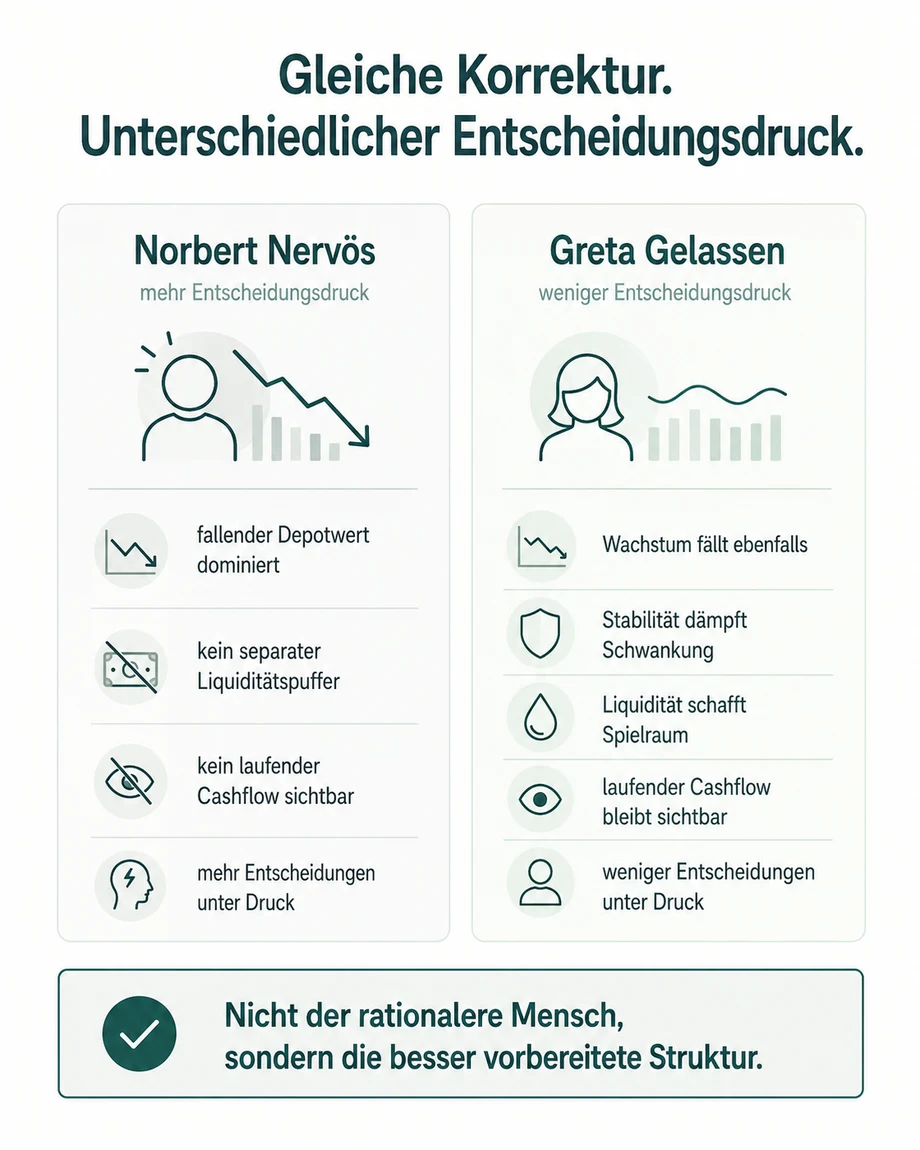
Nennen wir sie Norbert Nervös und Greta Gelassen. Beide investieren langfristig, beide wissen, dass Börsenkurse schwanken, und beide haben sich vorgenommen, bei der nächsten Korrektur nicht panisch zu reagieren.
Norbert Nervös hat sein investierbares Vermögen fast vollständig auf langfristiges Wachstum ausgerichtet. Als der Markt fällt, hält er zunächst. Doch je weiter sich sein Depot vom alten Wert entfernt, desto stärker wird dieser zum Anker. Gleichzeitig verfolgt er die Nachrichten häufiger. Reichweitenstarke Finanzkanäle erklären, warum eine schwere Rezession bevorstehen könnte, Marktstrategen sprechen über weitere Abwärtsrisiken und in Podcasts tauchen dieselben pessimistischen Szenarien immer wieder auf. Auch in seinem Umfeld haben erste Anleger verkauft.
Was vorher wie normales Durchhalten aussah, fühlt sich für Norbert immer weniger sicher an. Die Verlustaversion macht den Rückgang schmerzhaft, der alte Depotwert bleibt als Referenz im Kopf und das Herdenverhalten gibt seinen Zweifeln zusätzliche Bestätigung. Irgendwann verkauft er einen Teil. Nicht, weil er sich selbst als panisch erlebt, sondern weil der Verkauf inzwischen vernünftig erscheint.
Greta Gelassen erlebt denselben Markt. Auch ihr Wachstumsbaustein im Portfolio fällt, auch sie sieht rote Zahlen und auch sie ist nicht frei von Verlustaversion oder Unsicherheit. Ihre Portfolioarchitektur nimmt ihr aber an mehreren Stellen Druck aus der Situation. Der Stabilitätsbaustein dämpft die Schwankung des Gesamtportfolios. Der separate Liquiditätsbaustein sorgt dafür, dass ein unerwarteter Geldbedarf nicht automatisch einen Verkauf während der Korrektur auslöst. Und ein Teil ihres Portfolios liefert laufenden Cashflow.
Psychologisch ist dieser Geldstrom relevant. Malcolm Baker, Stefan Nagel und Jeffrey Wurgler zeigten anhand von Haushalts- und Brokerage-Daten, dass Anleger Dividendeneinkommen deutlich eher verwenden als vergleichbare Kapitalgewinne. Samuel Hartzmark und David Solomon fanden zudem, dass Anleger Dividenden häufig wie einen separaten, vergleichsweise stabilen Einkommensstrom behandeln und die Nachfrage nach Dividenden in Phasen schwächerer Marktperformance steigt.
Das macht Gretas Kursverluste nicht kleiner und garantiert nicht, dass sie ruhig bleibt. Aber während Norbert seinen Anlageerfolg in der Korrektur fast ausschließlich über einen fallenden Depotwert erlebt, sieht Greta zusätzlich laufende Erträge und verfügt über mehr Handlungsspielraum. Greta ist nicht der rationalere Mensch. Ihr Portfolio verlangt ihr in dieser Situation nur weniger Entscheidungen unter Druck ab.
Was du vor der nächsten Korrektur festlegen solltest
Die wichtigste Konsequenz aus den drei Phasen ist deshalb nicht, jeden Bias im entscheidenden Moment bewusst zu bekämpfen. Sinnvoller ist es, die Fragen vorher zu beantworten, die während einer Korrektur sonst plötzlich dringend werden.
Dazu gehört zuerst die Frage, wann sich an deiner Strategie tatsächlich etwas geändert hätte. Ein fallender Kurs allein muss noch kein Grund sein. Eine veränderte Lebenssituation, ein anderer Anlagehorizont oder eine bewusst neue Portfolioausrichtung können dagegen sehr wohl einen Anlass geben, neu zu entscheiden.
Auch deine Risikotragfähigkeit und deine Liquidität sollten nicht erst im Drawdown zum Thema werden. Wenn du bei minus 20 oder 30 Prozent nachts nicht mehr schläfst und täglich dein Depot kontrollierst, war die gewählte Schwankung möglicherweise schon vorher zu hoch. Und wer kurzfristig auf investiertes Kapital angewiesen sein könnte, steht in einer Korrektur unter einem ganz anderen Entscheidungsdruck als jemand, dessen Liquiditätsbedarf eingeplant ist.
Schließlich stellt sich die Frage, welche Rolle laufende Erträge für dich spielen sollen. Wachstum baut langfristig Vermögen auf, Stabilität soll Schwankungen dämpfen, Liquidität schafft Handlungsspielraum und Cashflow kann dafür sorgen, dass dein Portfolio neben dem Kurs weiterhin einen sichtbaren Ertrag liefert. Wie groß diese Rollen sein sollten, hängt von deinen Zielen und deiner Lebenssituation ab.
Diese Entscheidungen sollten getroffen werden, bevor der Markt sie für dich dringend macht.
Fazit: Eine gute Strategie muss auch dann funktionieren, wenn es unangenehm wird
Vor einer Korrektur ist es leicht, sich vorzunehmen, ruhig zu bleiben und der eigenen Strategie treu zu bleiben. Schwierig wird es erst, wenn der Verlust real wird und aus einem klaren Plan nach und nach Zweifel entstehen.
Dann können Verlustaversion und Ankereffekt das Zögern verstärken, Herdenverhalten kann den Verkauf plötzlich vernünftig erscheinen lassen und der Rückschaufehler liefert im Nachhinein eine scheinbar eindeutige Erklärung. Genau deshalb reicht es nicht, sich für die nächste Korrektur einfach mehr Disziplin vorzunehmen.
Du kannst diese Biases nicht abschalten. Du kannst aber wichtige Entscheidungen vorverlagern, damit du mitten in der Korrektur möglichst wenig improvisieren musst. Eine gute Strategie muss deshalb nicht nur auf dem Papier funktionieren. Sie muss auch noch funktionieren, wenn es unangenehm wird.
Quellen
- Kahneman, D., & Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–291.
- Tversky, A., & Kahneman, D. (1974). Judgment under Uncertainty: Heuristics and Biases. Science, 185(4157), 1124–1131.
- Odean, T. (1998). Are Investors Reluctant to Realize Their Losses? The Journal of Finance, 53(5), 1775–1798.
- Bikhchandani, S., Hirshleifer, D., & Welch, I. (1992). A Theory of Fads, Fashion, Custom, and Cultural Change as Informational Cascades. Journal of Political Economy, 100(5), 992–1026.
- Biais, B., & Weber, M. (2009). Hindsight Bias, Risk Perception, and Investment Performance. Management Science, 55(6), 1018–1029.
- Baker, M., Nagel, S., & Wurgler, J. (2007). The Effect of Dividends on Consumption. Brookings Papers on Economic Activity, 2007(1), 231–292.
- Hartzmark, S. M., & Solomon, D. H. (2019). The Dividend Disconnect. The Journal of Finance, 74(5), 2153–2199.
Häufige Fragen
Bedeutet das, dass ich in einer Korrektur niemals verkaufen sollte?
Nein. Ein Verkauf kann sinnvoll sein, wenn sich deine Lebenssituation, dein Anlageziel oder deine Strategie verändert hat. Problematisch wird es, wenn eine Entscheidung hauptsächlich aus dem akuten Druck fallender Kurse entsteht und vorher keine Regel dafür bestand.
Ist Halten während einer Korrektur bereits ein Ausdruck von Verlustaversion?
Nein. Bewusstes Halten kann genau der eigenen Strategie entsprechen. Entscheidend ist der Grund: Hältst du, weil deine ursprüngliche Investmentthese weiterhin gilt, oder wartest du nur noch darauf, deinen alten Depotwert wiederzusehen?
Kann Cashflow verhindern, dass ich in einer Korrektur verkaufe?
Ja, Cashflow kann dir helfen, in einer Korrektur investiert zu bleiben. Während Kurse fallen und bisherige Buchgewinne verschwinden können, fließen Ausschüttungen, Zinsen oder andere laufende Erträge weiterhin tatsächlich auf dein Konto. Du siehst also nicht nur rote Kurszahlen, sondern vereinnahmst gleichzeitig reale Erträge aus deinem Portfolio. Genau das kann psychologisch stabilisieren: Forschung zeigt, dass Anleger Dividenden als eigenen, vergleichsweise stabilen Einkommensstrom wahrnehmen und die Nachfrage nach ihnen gerade in schwachen Marktphasen steigt. Cashflow verhindert emotionale Fehlentscheidungen nicht automatisch, kann aber den Druck reduzieren und die Halte-Disziplin unterstützen.
Wie kann ich mich gegen den Rückschaufehler schützen?
Halte bei größeren Entscheidungen kurz fest, welche Informationen dir zu diesem Zeitpunkt vorlagen und warum du gehandelt hast. Im Rückblick kannst du dann deine tatsächliche damalige Entscheidungsgrundlage prüfen, statt dich nur auf deine Erinnerung zu verlassen.