Kurz zusammengefasst
- Viele Anlegerfehler haben dieselbe Ursache: Entscheidungen im falschen Zeitrahmen. Auf Kursbewegungen reagieren wir oft zu schnell, auf Veränderungen im eigenen Leben oft zu langsam.
- Der Action Bias sorgt dafür, dass sich Handeln im Crash besser anfühlt als Abwarten, auch wenn Abwarten die bessere Entscheidung wäre.
- Die kurzsichtige Verlustaversion führt dazu, dass Anleger, die ihr Depot sehr oft bewerten, öfter Verluste sehen und weniger Risiko eingehen, als zu ihren Zielen passen würde.
- Status-quo-Bias und Optimism Bias wirken in die andere Richtung. Wenn sich Job, Familie oder Ziele verändern, bleibt das Portfolio oft trotzdem, wie es ist.
- Rollen im Portfolio und regelmäßige Portfolio-Reviews helfen, diesen Denkfehlern seltener zu erliegen.
Inhaltsverzeichnis
Zu schnell beim Markt, zu langsam beim Leben: Warum Anleger im falschen Moment entscheiden
1999 hat die israelische Bank Hapoalim eine ungewöhnliche Entscheidung getroffen. Ihre Fondskunden sollten künftig nur noch alle drei Monate statt jeden Monat erfahren, wie sich ihre Anlagen entwickeln. Die Begründung: Die Kunden sollten sich von kurzfristigen Kursrückgängen weniger abschrecken lassen.
Weniger Information für bessere Entscheidungen? Das klingt erst einmal widersinnig. Die Bank hatte aber einen Punkt, den die Verhaltensökonomie gut belegt: Wer zu oft auf sein Depot schaut, entscheidet häufig schlechter.
Das ist allerdings nur die eine Seite. Es gibt auch Portfolios, die jahrelang unverändert bleiben, obwohl sich das Leben der Anleger dahinter längst verändert hat. Zu schnell beim Markt, zu langsam beim Leben. Beides kann beim selben Menschen zusammenkommen, und beides hat dieselbe Ursache.
1. Markt-Uhr und Lebens-Uhr
Bei der Geldanlage laufen zwei Uhren gleichzeitig.
Die erste ist die Markt-Uhr. Sie tickt schnell: Kurse, Schlagzeilen, Tagesverluste, rote und grüne Zahlen in der App. Sie ist laut und ständig verfügbar.
Die zweite ist die Lebens-Uhr. Sie tickt langsam: Ein neuer Job, ein Kind, ein Umzug, eine Erbschaft oder der Wunsch, in ein paar Jahren weniger zu arbeiten. Sie meldet sich selten von selbst.
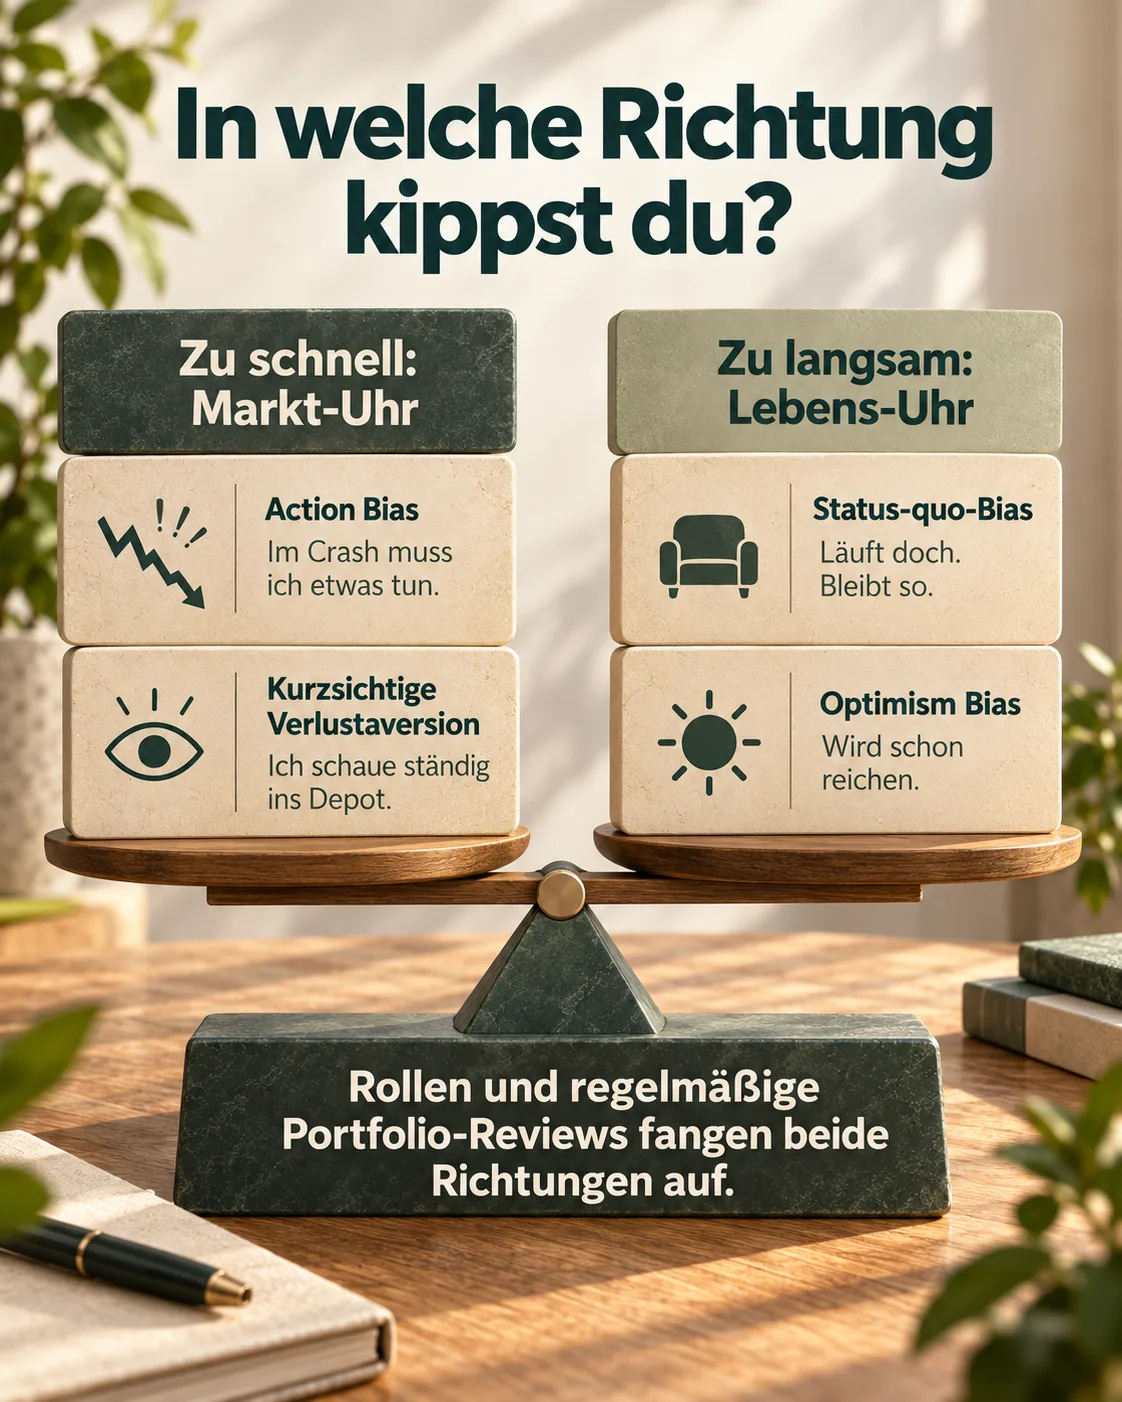
Die meisten guten Gründe, ein Portfolio zu verändern, kommen von der Lebens-Uhr. Unsere Aufmerksamkeit hängt aber meist an der Markt-Uhr. Daraus entstehen zwei Fehlerrichtungen: Wir reagieren zu schnell auf den Markt und zu langsam auf unser Leben. Zwei Denkfehler treiben die erste Richtung, zwei die zweite.
2. Zu schnell: Wenn die Markt-Uhr entscheidet
Action Bias: Warum sich Handeln im Crash besser anfühlt
Der Action Bias beschreibt die Neigung, lieber etwas zu tun als nichts, auch wenn Abwarten die bessere Entscheidung wäre.
Das bekannteste Beispiel stammt aus dem Fußball. Bar-Eli und Kollegen haben 286 Elfmeter aus internationalen Top-Ligen ausgewertet. Nach ihrer Analyse wäre Stehenbleiben in der Tormitte die beste Strategie gewesen. Trotzdem springen Torhüter fast immer nach links oder rechts. Die Erklärung der Autoren: Weil Springen die Norm ist, fühlt sich ein Gegentor nach dem Stehenbleiben schlimmer an als nach einem Sprung. Fairerweise gehört dazu, dass die Studie methodisch kritisiert wurde, weil Schütze und Torhüter sich gegenseitig beeinflussen. Als Bild für den Mechanismus taugt sie trotzdem.
Wichtiger für Anleger ist ein zweiter Befund. Zeelenberg und Kollegen haben 2002 gezeigt, dass Menschen nach schlechten Ergebnissen eher dazu neigen, aktiv etwas zu verändern, weil sich Untätigkeit nach einem Misserfolg besonders schlecht anfühlt. Die Übertragung auf die Geldanlage: Ein Crash ist genau so eine Situation. Das Depot liegt im Minus, und nichts zu tun fühlt sich an wie Zusehen beim eigenen Verlust.
Also wird umgeschichtet, verkauft oder hektisch nachgekauft. Das fühlt sich nach Kontrolle an. Kontrolle entsteht aber erst durch eine Regel, die du vorher in Ruhe festgelegt hast. Ohne sie reagierst du auf die Markt-Uhr.
Warum Anleger im Crash verkaufen, obwohl sie es sich anders vorgenommen hatten, habe ich im Artikel Warum du in der nächsten Korrektur wahrscheinlich das Falsche tust ausführlich beschrieben. Der Action Bias ergänzt diesen Blick um den Drang, überhaupt irgendetwas zu tun. Wie du für den Ernstfall vorher einen eigenen Plan festlegst, zeige ich im Artikel über den Worst Case im Depot.
Kurzsichtige Verlustaversion: Wie jeder Blick ins Depot dein Risiko verändert
Die Verlustaversion kennst du vielleicht schon: Ein Verlust wiegt schwerer als ein gleich großer Gewinn. Die kurzsichtige Verlustaversion geht einen Schritt weiter. Sie fragt, was passiert, wenn du dein Depot sehr oft bewertest.
Shlomo Benartzi und Richard Thaler haben den Begriff 1995 geprägt. Die Idee dahinter lässt sich an einem Gedankenexperiment von Paul Samuelson zeigen. Er fragte einen Kollegen, ob er eine Wette mit gleichen Chancen annehmen würde: 200 Dollar gewinnen oder 100 Dollar verlieren. Der Kollege lehnte die einzelne Wette ab, war aber bereit, sie viele Male hintereinander zu spielen. Einzeln betrachtet wirkt der mögliche Verlust bedrohlich. Über viele Runden gesehen ist die Wette attraktiv.
Mit dem Depot passiert etwas Ähnliches. Wer jeden Tag hinschaut, bewertet jeden Tag eine einzelne Runde. Und an vielen einzelnen Tagen steht ein Minus, selbst wenn die langfristige Entwicklung positiv ist.
Das hat messbare Folgen. In einem Experiment von Thaler, Tversky, Kahneman und Schwartz aus dem Jahr 1997 gingen die Teilnehmer mit den häufigsten Rückmeldungen am wenigsten Risiko ein und verdienten am wenigsten. Gneezy und Potters fanden im selben Jahr ein vergleichbares Muster. Genau darauf zielte auch Bank Hapoalim. Ein späteres Marktexperiment von Gneezy, Kapteyn und Potters stützt diese Logik: Mit weniger Rückmeldungen und weniger Möglichkeiten, sofort umzuschichten, nahmen die Teilnehmer mehr Risiko in Kauf.
Für mich folgt daraus eine einfache Trennung: Beobachten und Entscheiden sind zwei verschiedene Dinge. Du darfst in dein Depot schauen. Entscheidungen solltest du aber nicht nach dem richten, was du gerade im Depot siehst.
3. Zu langsam: Wenn die Lebens-Uhr überhört wird
Status-quo-Bias: Warum dein Portfolio bleibt, wie es ist
Der Status-quo-Bias beschreibt die Neigung, beim Bestehenden zu bleiben, auch wenn eine Veränderung sinnvoller wäre.
William Samuelson und Richard Zeckhauser haben ihn 1988 beschrieben. In einem ihrer Experimente sollten Teilnehmer sich vorstellen, sie hätten eine größere Summe geerbt und müssten entscheiden, wie sie sie anlegen. Wurde eine der Möglichkeiten als bereits bestehende Anlage präsentiert, blieben überproportional viele dabei. Dasselbe Muster fanden die Autoren bei realen Entscheidungen, etwa bei der Wahl von Altersvorsorgeprogrammen. Eine Replikationsstudie aus dem Jahr 2021 hat den Effekt unter anderem für Anlageportfolios bestätigt.
Wie stark das wirkt, zeigen auch Standardeinstellungen. Madrian und Shea haben 2001 untersucht, was passiert, wenn Beschäftigte automatisch in die betriebliche Altersvorsorge aufgenommen werden. Die Teilnahme stieg deutlich, und viele blieben bei den voreingestellten Werten, statt sie an ihre eigene Situation anzupassen.
Übertragen auf dein Portfolio: Du hast es vielleicht vor zehn Jahren aufgebaut. Damals hattest du einen anderen Job, keine Kinder oder ganz andere Ziele. Warum sollte dieselbe Struktur heute automatisch noch genauso gut passen? Oft hat man diese Frage gar nicht bewusst mit Ja beantwortet. Das Portfolio ist einfach so geblieben.
Optimism Bias: „Das wird schon reichen“
Der Status-quo-Bias bekommt oft Unterstützung von einem zweiten Denkfehler. Der Optimism Bias beschreibt die Neigung, die Wahrscheinlichkeit positiver Ereignisse für sich selbst zu überschätzen und negative zu unterschätzen. Neil Weinstein hat ihn 1980 beschrieben. Spätere Forschung zeigt zudem, dass Menschen ihr künftiges Einkommen tendenziell überschätzen.
Meine Übertragung auf die Geldanlage: „Die Rendite der nächsten Jahre gleicht das schon aus.“ „Ich hole das später wieder auf.“ „Bis ich das brauche, ist noch genug Zeit.“ Solche Sätze machen es leicht, eine Anpassung zu verschieben, weil die Lücke kleiner wirkt, als sie vielleicht ist.
Optimismus ist nichts Schlechtes. Ohne ihn würde kaum jemand langfristig investieren. Problematisch wird er erst, wenn er die Überprüfung ersetzt.
4. Woran du erkennst, in welche Richtung du kippst
Für die Markt-Uhr sprechen Signale wie diese:
- Du schaust mehrmals in der Woche oder täglich in dein Depot.
- Nach einem schwachen Börsentag denkst du über Umschichten oder eine Änderung deiner Strategie nach.
- In der letzten Korrektur hast du mehr verändert, als du vorher geplant hattest.
Für eine überhörte Lebens-Uhr eher diese:
- Deine Portfolioaufteilung ist älter als deine letzte große Lebensveränderung.
- Du kannst nicht sagen, welche Rolle jedes Investment deines Portfolios hat.
- Der Satz „Das schaue ich mir nächstes Jahr an“ fällt schon eine Weile.
Gut möglich, dass du dich in beiden Listen wiederfindest. Genau das ist der Punkt: Es geht weniger darum, ob du zu aktiv oder zu passiv bist. Es geht darum, auf welche Uhr du bei deinen Entscheidungen hörst.
5. Was beide Richtungen auffängt: Rollen und regelmäßige Portfolio-Reviews
Du kannst diese Denkfehler nicht abschalten. Du kannst deine Geldanlage aber so organisieren, dass sie seltener zum Zug kommen. Dafür braucht es zwei Werkzeuge, eines für jede Uhr.
Gegen die Markt-Uhr helfen Rollen im Portfolio. Wenn klar ist, welcher Teil deiner Investments welche Aufgabe hat, musst du im Crash weniger entscheiden. Der Liquiditätsbaustein sorgt dafür, dass du nicht verkaufen musst. Der Stabilitätsbaustein dämpft, wie tief das Gesamtportfolio fällt. Der Cashflowbaustein sorgt dafür, dass weiter Geld auf deinem Konto ankommt. Und der Wachstumsbaustein kann den Rückgang aussitzen. Welche Bausteine ein Portfolio haben kann und welche Rolle jeder übernimmt, habe ich in einem eigenen Artikel erklärt. Dazu kommen Regeln, die du vorher festlegst, zum Beispiel ab welcher Abweichung du in deine ursprüngliche Aufteilung zurückschichtest. Dann trifft die Entscheidung eine Regel, die du in Ruhe festgelegt hast.
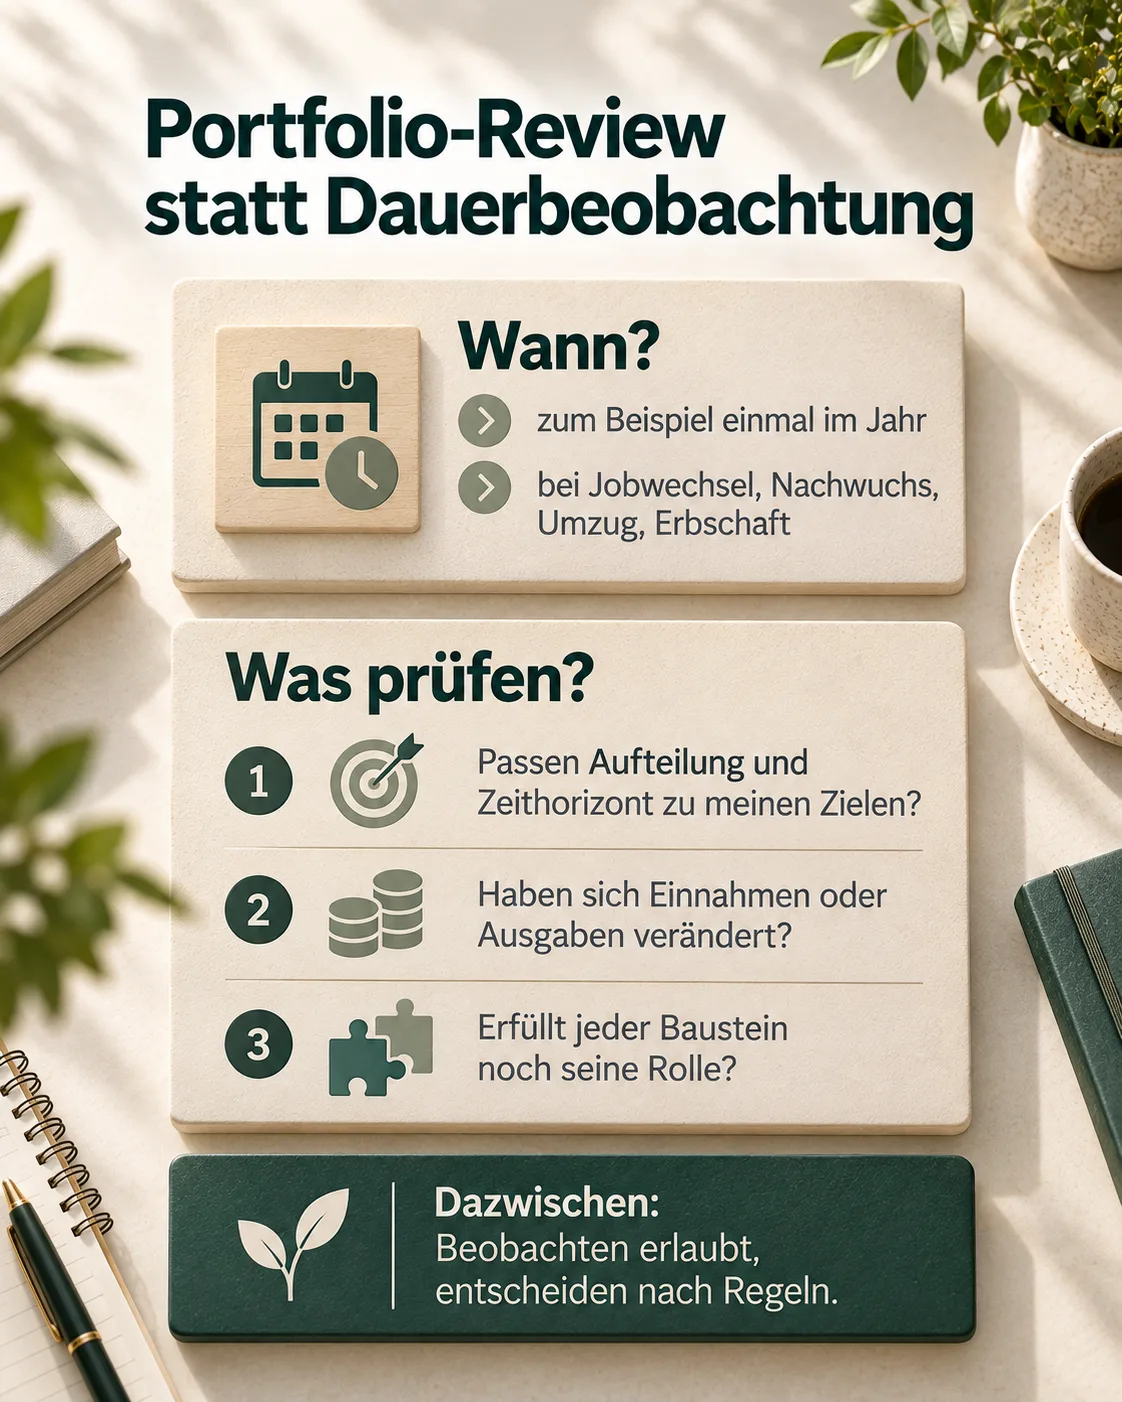
Gegen die überhörte Lebens-Uhr helfen regelmäßige Portfolio-Reviews. Viele schauen dauernd hin und prüfen selten wirklich. Dreh es um. Selten reinschauen, dann aber gründlich prüfen. Das kann zum Beispiel einmal im Jahr sein und zusätzlich immer dann, wenn sich im Leben etwas Wesentliches ändert, etwa ein Jobwechsel, Nachwuchs, ein Umzug, eine Erbschaft oder ein neues Vorsorgeangebot. Bei einem Review stellst du andere Fragen, als wenn du dir den aktuellen Stand deines Portfolios anschaust. Passen Aufteilung und Zeithorizont noch zu meinen Zielen? Haben sich meine Einnahmen oder Ausgaben verändert? Erfüllt jeder Baustein noch seine Rolle?
Zwischen den Portfolio-Reviews darfst du selbstverständlich beobachten. Entscheiden solltest du aber nach Regeln.
Diese Struktur macht dich nicht immun gegen Denkfehler. Sie verringert aber die Zahl der Entscheidungen, die du unter Druck oder aus Bequemlichkeit triffst.
6. Die richtige Uhr für die richtige Entscheidung
Hektik im Crash und Trägheit bei echten Veränderungen wirken wie Gegensätze. Beide entstehen aber aus demselben Problem: Die Entscheidung folgt der falschen Uhr.
Der Markt tickt täglich. Dein Leben verändert sich über Jahre. Gute Anlageentscheidungen richten sich nach der zweiten Uhr, deinem Leben.
Quellen
- Bar-Eli, M.; Azar, O. H.; Ritov, I.; Keidar-Levin, Y.; Schein, G. (2007): Action bias among elite soccer goalkeepers: The case of penalty kicks. Journal of Economic Psychology, 28(5), 606–621.
- Kritische Einordnung: Should I stay or should I go? Optimal decision making in penalty kicks. lida.sport-iat.de
- Zeelenberg, M.; Van den Bos, K.; Van Dijk, E.; Pieters, R. (2002): The inaction effect in the psychology of regret. Journal of Personality and Social Psychology, 82(3), 314–327.
- Samuelson, P. A. (1963): Risk and Uncertainty: A Fallacy of Large Numbers. Scientia, 98, 108–113.
- Benartzi, S.; Thaler, R. (1995): Myopic Loss Aversion and the Equity Premium Puzzle. The Quarterly Journal of Economics, 110(1), 73–92.
- Thaler, R.; Tversky, A.; Kahneman, D.; Schwartz, A. (1997): The Effect of Myopia and Loss Aversion on Risk Taking: An Experimental Test. The Quarterly Journal of Economics, 112(2), 647–661.
- Gneezy, U.; Potters, J. (1997): An Experiment on Risk Taking and Evaluation Periods. The Quarterly Journal of Economics, 112(2), 631–645.
- Gneezy, U.; Kapteyn, A.; Potters, J. (2003): Evaluation Periods and Asset Prices in a Market Experiment. The Journal of Finance, 58(2), 821–837.
- Samuelson, W.; Zeckhauser, R. (1988): Status Quo Bias in Decision Making. Journal of Risk and Uncertainty, 1(1), 7–59.
- Xiao, Q.; Piara, M.; Lam, C. S.; Feldman, G. (2021): Revisiting the status quo bias: Replication of Samuelson and Zeckhauser (1988). Meta-Psychology, 5.
- Madrian, B. C.; Shea, D. F. (2001): The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior. The Quarterly Journal of Economics, 116(4), 1149–1187.
- Weinstein, N. D. (1980): Unrealistic optimism about future life events. Journal of Personality and Social Psychology, 39(5), 806–820.
- Personality and Social Psychology Bulletin (2023): Beitrag zu unrealistischem Optimismus und kognitiver Fähigkeit mit Überblick zur Überschätzung künftiger Einkommen. doi.org
Häufige Fragen
Was ist der Unterschied zwischen Verlustaversion und kurzsichtiger Verlustaversion?
Verlustaversion beschreibt, dass ein Verlust stärker wiegt als ein gleich großer Gewinn. Die kurzsichtige Verlustaversion ergänzt die Häufigkeit der Bewertung: Wer sein Depot sehr oft anschaut, sieht öfter Verluste und geht dadurch weniger Risiko ein. Der erste Begriff beschreibt die Gewichtung, der zweite, wie oft du diese Gewichtung erlebst.
Wie oft sollte ich in mein Depot schauen?
Eine für alle richtige Frequenz gibt es nicht. Wichtiger ist, Beobachten und Entscheiden zu trennen. Wenn dich häufiges Reinschauen regelmäßig zu spontanen Käufen oder Verkäufen drängt, hilft es, seltener hinzuschauen oder vorher festzulegen, nach welchen Regeln du überhaupt handelst.
Ist Nichtstun an der Börse immer die beste Strategie?
Nein. Im Crash kann Abwarten die bessere Entscheidung sein, wenn dein Plan das vorsieht. Wenn sich aber dein Leben, dein Anlagehorizont oder deine Ziele verändert haben, wird aus Abwarten schnell Trägheit. Auch Rebalancing nach festen Regeln ist eine bewusste Handlung.
Wann sollte ich mein Portfolio anpassen?
Bei den geplanten Portfolio-Reviews und bei wesentlichen Veränderungen in deinem Leben, etwa bei einem Jobwechsel, bei Nachwuchs, einem Umzug oder einer Erbschaft. Schlagzeilen und Tagesverluste sind selten ein guter Anlass, die Grundstruktur zu verändern.