Warum Rendite allein zu falschen Entscheidungen führt
Kurz zusammengefasst
- Die Rendite, die du tatsächlich erzielst, ist ein Ergebnis. Deinen Liquiditätsbedarf und den Risikorahmen deines Portfolios kannst und solltest du vorher bestimmen.
- Das magische Dreieck zeigt den Zielkonflikt zwischen Sicherheit, Liquidität und Rendite. Entscheidend ist aber die Reihenfolge, in der du diese Größen für dich einordnest.
- Beim Risiko reicht ein einzelner Fragebogen nicht aus. Neben Risikokapazität und Risikotoleranz ist für mich auch entscheidend, wie stabil du deine Strategie in einer echten Stressphase tatsächlich durchhältst.
- Eine hohe Rendite ist nur dann wertvoll, wenn der Weg dorthin zu deinen Zielen, deinem Liquiditätsbedarf und deinem Risikorahmen passt.
Inhaltsverzeichnis
1. Welche Rendite kann ich erwarten?
Kaum eine Frage liegt beim Investieren näher. Wir legen Geld schließlich an, damit daraus mehr wird. Also vergleichen wir ETFs, Aktien, Anleihen oder andere Investments und schauen auf historische Renditen, Prognosen oder erwartete Erträge.
Daran ist nichts falsch. Rendite bleibt ein zentrales Ziel der Geldanlage.
Das Problem beginnt für mich an einer anderen Stelle: wenn die Rendite zur ersten Frage wird.
Denn bevor ich sinnvoll beurteilen kann, ob eine Renditeerwartung attraktiv ist, muss ich wissen, was dieses Investment für mich leisten soll. Wann brauche ich das Geld wieder? Welche Verluste kann ich finanziell tragen? Welche Schwankungen halte ich aus? Und wie wahrscheinlich ist es, dass ich meine Strategie auch dann noch durchhalte, wenn es unangenehm wird?
Die Renditefrage ist richtig und wichtig. Sie kommt nur zu früh.
2. Was dir eine Renditeerwartung nicht verrät
Eine historische Rendite beschreibt, was in einem bestimmten Zeitraum tatsächlich passiert ist. Sie kann eine wichtige Grundlage für Erwartungen sein. Sie sagt dir aber nicht, dass derselbe Verlauf in Zukunft wieder eintreten wird.
Noch wichtiger für eine konkrete Anlageentscheidung: Eine einzelne Renditeerwartung erzählt fast nichts über den Weg dorthin.
Zwei Investments können über zehn Jahre auf dieselbe annualisierte Rendite kommen und sich unterwegs vollkommen unterschiedlich verhalten. Eines schwankt vielleicht stark, verliert zwischenzeitlich 40 Prozent und braucht Jahre, um sich zu erholen. Das andere verläuft ruhiger. Am Ende steht dieselbe Zahl. Für den Anleger war es trotzdem nicht dieselbe Erfahrung.
Im Rückblick sehen wir vor allem das Ergebnis in Form der Rendite. Risiken, die nicht eingetreten sind, werden schnell unsichtbar. Und selbst eingetretene Schwankungen fühlen sich rückblickend oft weniger bedrohlich an, als sie in dem Moment tatsächlich waren.
Wie stark dieser Rückblick unsere Wahrnehmung verzerrt, habe ich an anderer Stelle ausführlicher beschrieben: Warum du in der nächsten Korrektur wahrscheinlich das Falsche tust.
Deshalb reicht die Frage „Wie viel Rendite hat dieses Investment bisher gebracht?” nicht aus. Mindestens genauso wichtig ist: Welche Schwankungen musste ein Anleger dafür aushalten oder welches Risiko eingehen?
3. Das magische Dreieck der Geldanlage
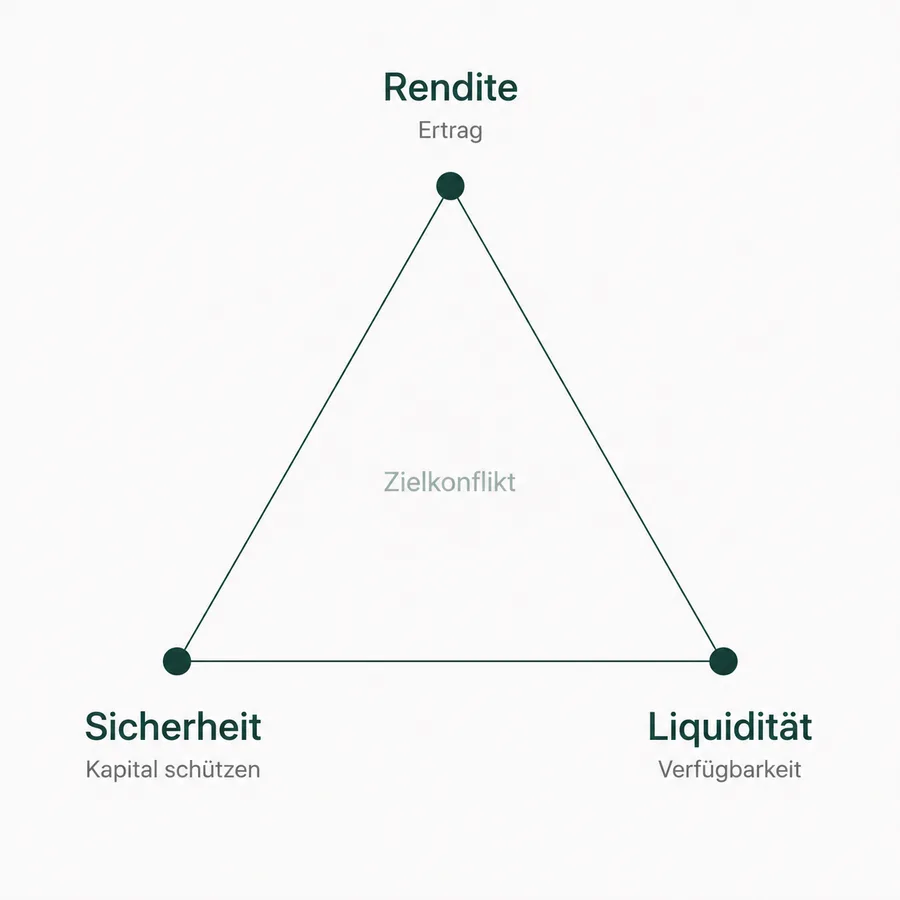
Ein einfaches Modell macht den Zielkonflikt sichtbar: das magische Dreieck der Geldanlage. Es besteht aus drei Kriterien:
- Sicherheit: Wie groß ist das Risiko, Kapital zu verlieren?
- Liquidität: Wie schnell kann ich wieder über mein Geld verfügen?
- Rendite: Welchen Ertrag kann die Geldanlage liefern?
Die Grundidee ist simpel. Alle drei Kriterien lassen sich nicht gleichzeitig maximieren.
Ein sehr liquides und sehr sicheres Investment wird in der Regel keine außergewöhnlich hohe Rendite bieten. Wer höhere Renditechancen sucht, muss typischerweise an anderer Stelle Zugeständnisse machen, etwa bei Sicherheit, Schwankung oder Verfügbarkeit.
Für mich steckt im Dreieck aber noch eine zweite Erkenntnis, die wichtiger ist als das Modell selbst.
Zwei der drei Kriterien lassen sich schon vor der Investmentauswahl aus deiner Situation eingrenzen.
Deinen Liquiditätsbedarf kannst du aus deinem Leben ableiten. Wenn du einen Teil des Geldes in zwei Jahren für eine Immobilie, eine Selbstständigkeit oder eine andere größere Ausgabe brauchst, ist das eine reale Vorgabe für dein Portfolio.
Auch deinen Risikorahmen kannst du vor der Investmentauswahl bestimmen. Nicht bis auf die letzte Nachkommastelle, aber weit genug, um zu wissen, welche Verluste und Schwankungen finanziell und persönlich überhaupt tragbar sind.
Die tatsächlich erzielte Rendite dagegen steht erst später fest. Eine Renditeerwartung kann in der Planung helfen, sie bleibt aber eine Annahme unter Unsicherheit.
Genau deshalb würde ich mit der Rendite nicht anfangen.
4. Die bessere Reihenfolge bei der Investmentauswahl
Wenn ich zuerst frage „Wo bekomme ich die höchste Rendite?”, starte ich bei einer unsicheren Größe und versuche anschließend, mich und mein Leben an das Investment anzupassen.
Ich drehe diese Reihenfolge lieber um.
Zuerst frage ich: Was soll meine Geldanlage für mich leisten?
Daraus ergeben sich Zeithorizont und Liquiditätsbedarf. Danach kommt der Risikorahmen. Erst wenn diese Punkte stehen, schaue ich, welche Investments in diesen Rahmen passen und welche Rendite ich von ihnen vernünftigerweise erwarten kann.
Die Denklogik sieht dann so aus:
- Ziel und Zeithorizont
- Liquiditätsbedarf
- Risikorahmen
- passende Investments
- Renditeerwartung einordnen
Das ist kein starres Fünf-Schritte-Modell. Es ist eine andere Reihenfolge im Denken.
Rendite verschwindet dadurch nicht. Sie bekommt nur den Platz, an dem sie für eine Anlageentscheidung wirklich sinnvoll beurteilt werden kann.
5. Risiko ist persönlicher, als eine Zahl vermuten lässt
Gerade beim Risikorahmen wird es schnell komplizierter. In der klassischen Finanzplanung werden vor allem zwei Fragen unterschieden: Wie viel Risiko kann jemand finanziell tragen und wie viel Risiko ist er bereit zu akzeptieren?
Im CFI-Investor-Profiling ergänze ich diese beiden etablierten Perspektiven um eine dritte praktische Ebene: die Verhaltensstabilität.
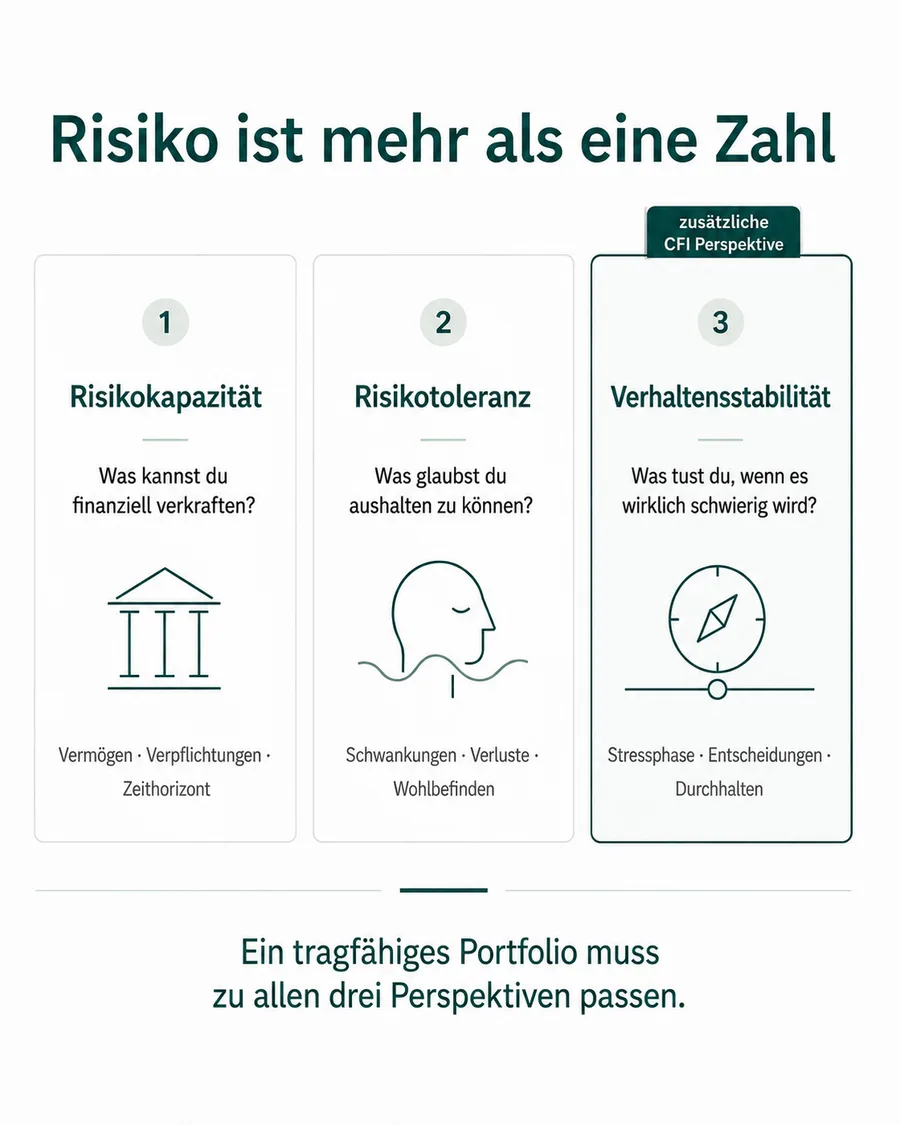
Risikokapazität
Was kannst du objektiv verkraften?
Sie hängt unter anderem von Einkommen, Vermögen, finanziellen Verpflichtungen, Zeithorizont und geplanten Entnahmen ab. Wer in drei Jahren auf einen großen Teil des Kapitals angewiesen ist, hat für dieses Geld eine andere Risikokapazität als jemand, der es voraussichtlich 25 Jahre nicht benötigt.
Risikotoleranz
Was glaubst du subjektiv aushalten zu können?
Hier geht es um deine emotionale Bereitschaft, Schwankungen und zwischenzeitliche Verluste zu akzeptieren. Fragebögen können dafür eine Orientierung geben. Sie bleiben allerdings eine Selbsteinschätzung in einer ruhigen Situation.
Verhaltensstabilität
Was tust du tatsächlich, wenn es schwierig wird?
Genau diese Frage interessiert mich bei Behavioral Cashflow Investing besonders. Ein Anleger kann finanziell viel Risiko tragen und sich selbst als risikofreudig einschätzen. Wenn er bei einem starken Kursrückgang trotzdem seine Strategie aufgibt, war die theoretisch passende Risikostruktur praktisch nicht stabil.
Verhaltensstabilität ist deshalb kein zusätzlicher Renditefaktor. Sie ist für mich ein Realitätscheck: Passt die Portfoliostruktur auch zu dem Menschen, der sie durchhalten muss?
6. Zwei Portfolios. Dieselbe Rendite.
Ein Gedankenexperiment macht den Unterschied greifbar.
Stell dir zwei Portfolios vor, die über zehn Jahre am Ende beide auf eine annualisierte Rendite von sieben Prozent kommen.
Portfolio A besteht aus wenigen konzentrierten Wachstumspositionen. Auf dem Weg gibt es starke Anstiege, tiefe Rückgänge und mehrere Phasen, in denen ein Anleger ernsthaft an der Strategie zweifeln könnte.
Portfolio B ist über mehrere Bausteine mit unterschiedlichen Aufgaben strukturiert. Es wächst in starken Marktphasen möglicherweise langsamer, schwankt dafür weniger stark und hat einen anderen Risikoverlauf.
Am Ende steht in unserem Beispiel bei beiden dieselbe Rendite.
Die Rendite allein sagt dir deshalb noch nicht, welches Portfolio für dich besser gewesen wäre.
Entscheidend ist auch, welches Portfolio du mit hoher Wahrscheinlichkeit tatsächlich zehn Jahre gehalten hättest. Denn eine Strategie, die du nach einem starken Rückgang aufgibst, liefert dir nicht die Rendite, die sie theoretisch oder im Rückblick erzielt hätte.
Warum gute Investments allein noch kein Portfolio ergeben, habe ich hier ausführlicher beschrieben: Warum dein MSCI-World-ETF allein nicht ausreicht.
Genau hier treffen Portfolioarchitektur und Anlegerverhalten aufeinander. Die Frage lautet nicht nur, was ein Portfolio im Durchschnitt leisten kann. Es muss auch zu deinen Anforderungen so gut passen, dass du seine Logik in schwierigen Phasen noch tragen kannst.
7. Die bessere erste Frage
Wenn du ein neues Investment prüfst, würde ich deshalb nicht mit „Welche Rendite bringt mir das?” beginnen.
Nützlicher sind zuerst diese Fragen:
- Was soll meine Geldanlage in meinem Leben leisten?
- Wann könnte ich auf das Geld angewiesen sein?
- Welche Verluste kann ich finanziell tragen?
- Welche Schwankungen halte ich emotional aus?
- Wie habe ich mich bisher verhalten, wenn Märkte deutlich gefallen sind?
Erst danach bekommt die Renditeerwartung ihren Platz.
Dann vergleichst du nicht mehr einfach die höchste Zahl. Du vergleichst Renditechancen innerhalb eines Rahmens, der zu deinem Leben und deinem Verhalten passt.
8. Fazit: Rendite ist wichtig, aber sie kommt nicht zuerst
Eine hohe Rendite anzustreben ist kein Fehler. Der Fehler entsteht, wenn sie zum Ausgangspunkt der gesamten Investmententscheidung wird.
Die Rendite, die du tatsächlich erzielst, ist ein Ergebnis. Eine erwartete Rendite ist eine sinnvolle Planungsannahme, aber keine Zusage des Marktes.
Deinen Liquiditätsbedarf, deine Ziele und den Risikorahmen deines Portfolios kannst du dagegen schon vorher wesentlich konkreter bestimmen.
Deshalb beginne ich bei Behavioral Cashflow Investing nicht mit der Suche nach dem Investment mit der höchsten Rendite. Ich beginne bei dem Menschen, für den das Portfolio gebaut wird.
Wenn diese Grundlage steht, lässt sich auch die Rendite viel sinnvoller einordnen.
Quellen
- Deutsche Bundesbank: Geld verstehen, „Das magische Dreieck der Geldanlage”
- CFA Institute (2026): Investment Planning
- CFA Institute (2026): Basics of Portfolio Planning and Construction
- CFA Institute Research Foundation (2018): Risk Profiling and Tolerance, New Vistas in Risk Profiling
- Cashflow Investments: internes Framework Behavioral Cashflow Investing und CFI-Investor-Profiling.
Häufige Fragen
Bedeutet das, dass Rendite bei der Geldanlage unwichtig ist?
Nein. Ohne Rendite gibt es langfristig kaum realen Vermögensaufbau. Der Punkt ist die Reihenfolge. Eine Renditeerwartung sollte innerhalb eines Rahmens beurteilt werden, der zu deinen Zielen, deinem Liquiditätsbedarf und deinem Risikoprofil passt.
Ist eine Renditeerwartung dann überhaupt sinnvoll?
Ja. Professionelle Portfolioplanung arbeitet ausdrücklich mit erwarteten Renditen. Sie sind wichtige Annahmen für Asset Allocation und langfristige Planung. Sie bleiben Schätzungen unter Unsicherheit und dürfen nicht mit der später tatsächlich erzielten Rendite verwechselt werden.
Was ist der Unterschied zwischen Risikokapazität und Risikotoleranz?
Risikokapazität beschreibt, wie viel finanzielles Risiko du aufgrund deiner wirtschaftlichen Situation tragen kannst. Risikotoleranz beschreibt, wie viel Risiko du subjektiv bereit bist auszuhalten. Beide können deutlich auseinanderliegen.
Was bedeutet Verhaltensstabilität?
Verhaltensstabilität ist im CFI-Investor-Profiling die praktische Frage, ob du deine Strategie unter realem Stress tatsächlich durchhältst. Sie ergänzt die finanzielle Risikokapazität und die subjektive Risikotoleranz um einen Blick auf dein wahrscheinliches Verhalten.
Sollte immer die niedrigste der drei Risikoebenen bestimmen, wie riskant mein Portfolio sein darf?
Nicht als starre mathematische Regel. Wenn die drei Ebenen deutlich auseinanderliegen, ist das zunächst ein Warnsignal. Die Portfoliostruktur sollte so gewählt werden, dass finanzielle Tragfähigkeit, persönliche Toleranz und realistisches Verhalten miteinander vereinbar sind.