Das Buchgeld-Paradoxon: Warum dein Depot wächst, aber deine Freiheit nicht
Kurz zusammengefasst
- Ein wachsendes Depot macht dich heute noch nicht finanziell freier. Solange der Wertzuwachs im Depot bleibt, verändert er weder dein verfügbares Einkommen noch deinen finanziellen Spielraum im Alltag.
- Genau darin steckt das Buchgeld-Paradoxon: Du wirst auf dem Depotauszug vermögender, sparst aber weiterhin fast ausschließlich für dein zukünftiges Ich. Forschung zur Future-Self-Continuity zeigt, warum Geld für später psychologisch anders wirkt als Geld, das heute verfügbar ist.
- Cashflow verändert diese Logik. Ein Teil der Erträge kommt bereits heute bei dir an. Damit kann deine Geldanlage schon jetzt Entlastung, Möglichkeiten und mehr Unabhängigkeit schaffen.
- Du musst dich nicht zwischen Wachstum und Cashflow entscheiden. Die relevante Frage ist, wie viel deines Anlageerfolgs für später wachsen und wie viel davon bereits heute in deinem Leben ankommen soll.
Inhaltsverzeichnis
Der Depotauszug sieht gut aus. Über die Jahre ist aus den Einzahlungen ein deutlich größeres Vermögen geworden. Und trotzdem beginnt der Montagmorgen genauso wie vorher. Du arbeitest dieselben Stunden, bezahlst deine laufenden Kosten aus deinem Arbeitseinkommen und musst für eine längere Auszeit noch immer aktiv Geld zurücklegen.
Dein Vermögen ist gewachsen. Dein finanzieller Spielraum im Alltag zunächst nicht.
Genau diese Lücke ist für mich das Buchgeld-Paradoxon. Wir investieren, weil Geld irgendwann Sicherheit, Möglichkeiten und Freiheit schaffen soll. Solange der Anlageerfolg aber nur als höherer Depotwert sichtbar wird, bleibt dieser Nutzen auf später verschoben.
Das ist kein Argument gegen langfristigen Vermögensaufbau. Im Gegenteil. Wachstum ist wichtig. Die interessantere Frage lautet: Wann soll deine Geldanlage anfangen, dein Leben tatsächlich zu verändern?
1. Ein höherer Depotwert ist noch kein finanzieller Spielraum
Wenn der Wert deines Depots steigt, besitzt du mehr Vermögen zum aktuellen Marktwert. Das ist wirtschaftlich relevant. Ein Kursgewinn ist aber noch nicht realisiert und noch kein Geldstrom, den du heute für Miete, Reisen, freie Zeit oder andere Ausgaben verwenden kannst.
Damit aus dem Wert im Depot verfügbares Geld wird, braucht es einen weiteren Schritt. Du verkaufst Anteile, erhältst eine Ausschüttung oder entnimmst auf andere Weise Kapital aus deinem Portfolio.
Bis dahin verändert der höhere Depotwert hauptsächlich eins, die Zahl in deiner Vermögensübersicht.
Das klingt banal, hat aber eine weitreichende Folge. Wer über viele Jahre ausschließlich auf Wachstum setzt und alle Erträge wieder anlegt, kann objektiv immer vermögender werden, ohne dass sich im heutigen Leben etwas von diesem Fortschritt bemerkbar macht.
Genau hier entsteht das Buchgeld-Paradoxon: Das Vermögen wächst, aber der Nutzen bleibt in der Zukunft.
Das kann vollkommen gewollt sein. Wer heute jeden verfügbaren Euro für ein Ziel in zwanzig Jahren investieren möchte, braucht keinen künstlichen Grund, vorher Geld aus dem Portfolio herauszunehmen. Problematisch wird es erst, wenn die eigene Erwartung eine andere ist. Wenn Geldanlage ein größeres Vermögen für später schaffen und zugleich Schritt für Schritt mehr finanzielle Selbstbestimmung ermöglichen soll.
Dann reicht die Frage „Wie groß soll mein Depot werden?“ nicht mehr aus.
2. Du sparst für jemanden, der nicht dein aktuelles „Ich“ ist
Warum fühlt sich ein größerer Depotwert oft so viel weniger greifbar an als Geld, das heute auf dem Konto landet? Ein Teil der Antwort liegt in der Art, wie Menschen über ihr zukünftiges Ich denken.
Hal Ersner-Hershfield, G. Elliott Wimmer und Brian Knutson untersuchten 2009 die sogenannte Future-Self-Continuity. Die Teilnehmer dachten während einer fMRT-Untersuchung über ihr heutiges und ihr zukünftiges Selbst nach. Eine Woche später trafen sie echte Entscheidungen zwischen kleineren Geldbeträgen heute und größeren Geldbeträgen zu einem späteren Zeitpunkt.
Das Ergebnis: Je stärker sich die neuronale Verarbeitung des heutigen und des zukünftigen Selbst unterschied, desto stärker werteten die Teilnehmer zukünftiges Geld gegenüber sofort verfügbarem Geld ab. Die Autoren stellen selbst den Bezug zum Sparen her: Wer sich seinem zukünftigen Ich weniger verbunden fühlt, kann Geld für später anders gewichten als Geld für heute.
Für die Geldanlage ist das interessant, weil langfristiges Investieren fast immer mit einem Aufschub verbunden ist. Du verzichtest heute auf Konsum, damit dein zukünftiges Ich mehr Möglichkeiten hat.
Wenn jedoch der gesamte Nutzen deiner Geldanlage immer nur diesem zukünftigen Ich zugeschrieben wird, kann sich Sparen mit der Zeit weniger wie „Ich baue mir Freiheit auf“ und mehr wie „Ich lege mein Geld für irgendwann weg“ anfühlen.
Cashflow verändert diese Zuordnung.
Ein Teil des Anlageerfolgs gehört dann nicht mehr ausschließlich deinem Leben in zehn, zwanzig oder dreißig Jahren. Er kommt bereits bei dir heute an. Das Portfolio kann weiter wachsen, gleichzeitig liefert es etwas, das du im jetzigen Leben verwenden kannst.
Damit wird aus Vermögensaufbau nicht plötzlich sofortige finanzielle Freiheit. Aber die Geldanlage bekommt eine zweite Zeitebene: späteres Vermögen und heutiger Nutzen.
3. Was sich ändert, wenn dein Portfolio dir heute schon Ausschüttungen bringt
Ein regelmäßiger Cashflow ist zunächst einfach verfügbares Geld aus deinem Vermögen. Interessant wird er durch das, was dieses Geld in deinem Leben tun kann.
Es kann einen Teil deiner laufenden Kosten übernehmen. Es kann eine Reise finanzieren, ohne dass du dafür dein Arbeitseinkommen vollständig belasten musst. Es kann dir erlauben, zusätzliches Geld zurückzulegen. Ab einer bestimmten Größenordnung kann es sogar die Frage verändern, wie viel du arbeiten musst oder welche beruflichen Entscheidungen du dir leisten kannst.
Der gleiche Betrag kann je nach Lebenssituation etwas völlig anderes bedeuten. Darum geht es nicht um eine magische monatliche Zahl.
Der Unterschied zum reinen Buchgewinn ist einfacher: Cashflow ist bereits verfügbar. Du musst nicht erst entscheiden, welchen Anteil deines Depots du verkaufen willst, um aus dem Vermögenswert einen Geldbetrag für heute zu machen.
Genau darin liegt die Verbindung zur Freiheit. Vermögen allein schafft Möglichkeiten. Verfügbarer Cashflow kann diese Möglichkeiten ins aktuelle Leben holen.
Die Markenlogik von Cashflow Investments lässt sich deshalb sehr einfach lesen:
Vermögen führt zu Cashflow, Cashflow zu Möglichkeiten, Möglichkeiten zu Freiheit.
Eine wirtschaftliche Einordnung gehört trotzdem dazu. Eine Ausschüttung erzeugt keine zusätzliche Rendite. Bei der Gesamtrendite zählen sowohl Wertveränderungen als auch laufende Erträge wie Dividenden oder Zinsen. Wer eine Ausschüttung verbraucht, kann denselben Betrag nicht gleichzeitig weiter investieren.
Das ändert aber nichts an der Frage dieses Artikels: Wann kommt ein Teil des Anlageerfolgs tatsächlich bei dir an?
4. Warum ausgezahltes Geld tatsächlich anders genutzt wird
Der Unterschied zwischen Buchgewinn und laufendem Ertrag zeigt sich auch im Verhalten von Anlegern.
Malcolm Baker, Stefan Nagel und Jeffrey Wurgler untersuchten, wie Haushalte Dividenden und Kapitalgewinne verwenden. Ihre Daten zeigen einen deutlichen Unterschied: Anleger entnahmen und konsumierten Dividendeneinkommen deutlich eher als vergleichbare Kapitalgewinne. In den ausgewerteten Brokerage-Daten stiegen die Nettoentnahmen mit gewöhnlichen Dividenden, obwohl die Forscher die Gesamtrendite des Portfolios berücksichtigten.
Das ist für das Buchgeld-Paradoxon wesentlich. Rein rechnerisch kann ein Anleger einen Teil seines Kursgewinns verkaufen und damit denselben Geldbetrag verfügbar machen. Im tatsächlichen Verhalten werden laufende Erträge aber eher als Geld behandelt, das genutzt werden darf.
Die Behavioral-Life-Cycle-Hypothese von Hersh Shefrin und Richard Thaler liefert dafür einen passenden Erklärungsrahmen. Menschen führen mentale Konten. Laufendes Einkommen wird psychologisch anders behandelt als Vermögen, das als Bestand geschützt werden soll.
Damit wird verständlicher, warum der Satz „Dann verkaufe ich später eben Anteile“ in der Theorie einfacher klingt als in der Praxis.
Eine zweite Perspektive kommt aus der Forschung von Elizabeth Dunn, Daniel Gilbert und Timothy Wilson. Ihr Thema ist die Frage, wie Geldausgaben zur Zufriedenheit beitragen, nicht die Geldanlage selbst. Eine ihrer bekannten Empfehlungen lautet, Geld häufiger für Erlebnisse als für materielle Güter zu verwenden.
Die Übertragung auf Geldanlage ist meine Einordnung, nicht das Ergebnis ihrer Studie: Ein wachsender Depotwert ist zunächst Vermögen. Erst wenn ein Teil davon in verfügbare Mittel und schließlich in Zeit, Erlebnisse, Entlastung oder andere persönlich wichtige Dinge übersetzt wird, verändert er das gelebte Leben.
Das ist der Punkt, an dem aus „mehr Geld“ tatsächlich „mehr Möglichkeit“ werden kann.
5. Zwei Anleger, ähnlicher Depotwert, unterschiedliche Aufgabe
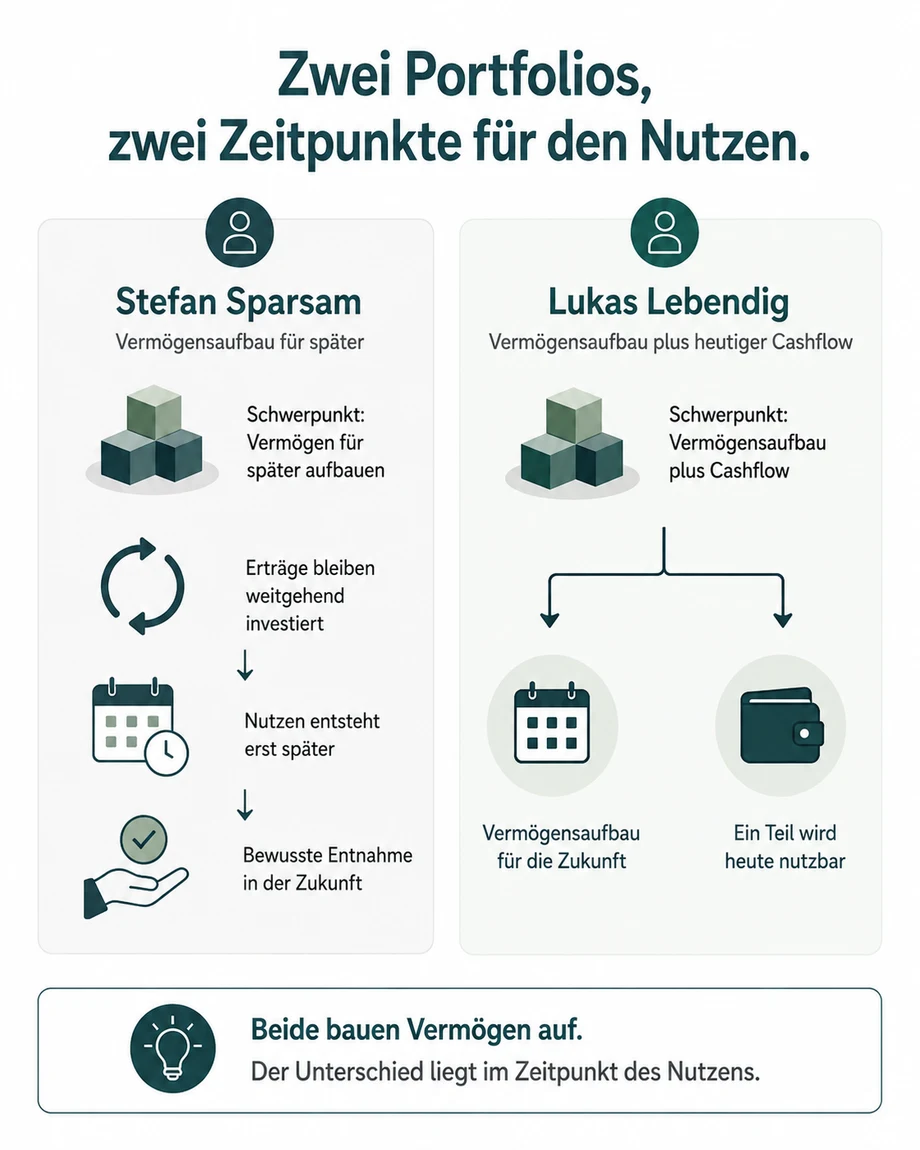
Nennen wir sie Stefan Sparsam und Lukas Lebendig. Beide sind hypothetische Beispiele.
Stefan Sparsam investiert seit Jahren in ein breit gestreutes Wachstumsportfolio. Ausschüttungen werden reinvestiert, Kursgewinne bleiben im Depot. Sein Ziel ist klar: Er möchte möglichst viel Vermögen für später aufbauen. Sein heutiges Einkommen reicht für das Leben, das er führen möchte.
Für Stefan kann genau das die passende Strategie sein.
Lukas Lebendig verfolgt ebenfalls langfristigen Vermögensaufbau. Er möchte aber nicht zwanzig Jahre warten, bevor seine Geldanlage irgendeinen Beitrag zu seinem Alltag leistet. Deshalb hat er zusätzlich einen Cashflow-Baustein eingeplant. Ein Teil der laufenden Erträge werden reinvestiert, einen anderen Teil nutzt er.
Vielleicht finanziert er damit einen größeren Teil seiner Reisen. Vielleicht reduziert er später seine Arbeitszeit. Vielleicht reicht der Cashflow zunächst nur dafür, einige laufende Kosten nicht mehr aus dem Gehalt bezahlen zu müssen. Aber er spürt jetzt schon die Vorteile seiner Geldanlage.
Lukas besitzt deshalb nicht automatisch das bessere Portfolio. Er hat seinem Portfolio eine andere Aufgabe gegeben.
Stefan möchte möglichst viel für später aufbauen. Lukas möchte weiter Vermögen aufbauen und gleichzeitig einen Teil des Ergebnisses heute nutzen.
Das ist die eigentliche Entscheidung hinter dem Buchgeld-Paradoxon. Nicht jeder braucht dieselbe Ausschüttungsquote. Nicht jeder möchte zum selben Zeitpunkt vom eigenen Vermögen leben.
Ein Portfolio passt dann zum Anleger, wenn seine Struktur zu dem Leben passt, das damit finanziert werden soll.
6. „Dann verkaufe ich einfach regelmäßig Anteile“
Rechnerisch stimmt das.
Wenn du aus einem thesaurierenden Portfolio jeden Monat oder jedes Quartal einen bestimmten Betrag entnehmen möchtest, kannst du Anteile verkaufen. Du erzeugst damit deinen eigenen Cashflow. Aus rein ökonomischer Sicht ist die Grenze zwischen einer Ausschüttung und einer geplanten Entnahme deshalb kleiner, als sie sich für viele Anleger anfühlt.
Genau dieses „anfühlt“ ist aber relevant.
Viele Anleger tun sich mit regelmäßigen Teilverkäufen schwerer, als es die Theorie vermuten lässt. Wer über zehn oder zwanzig Jahre gelernt hat, das Depot möglichst nicht anzutasten, muss später plötzlich das Gegenteil tun: verkaufen, obwohl das Vermögen idealerweise weiter wachsen soll.
Aus meiner eigenen Praxis kenne ich bislang niemanden, der über Jahre konsequent Vermögen aufgebaut hat und anschließend völlig selbstverständlich regelmäßig Anteile verkauft, obwohl genau das vorher theoretisch so geplant war. Das ist eine persönliche Beobachtung, keine repräsentative Studie. Sie passt aber zu der Behavioral-Finance-Forschung, nach der laufendes Einkommen und Vermögensbestand mental unterschiedlich behandelt werden.
Hinzu kommt die Marktsituation. Ein Verkauf fühlt sich bei steigenden Kursen anders an als nach einem deutlichen Rückgang. Der mathematische Entnahmeplan bleibt derselbe, die Entscheidung für den Anleger nicht.
Deshalb ist ein Teilverkauf keine schlechte Lösung. Er ist nur nicht automatisch eine psychologisch neutrale Lösung.
Warum diese Trennung zwischen laufendem Einkommen und Vermögensbestand im Kopf entsteht und weshalb ein reines Wachstumsdepot dadurch in der Praxis anders funktionieren kann als auf dem Papier, schauen wir uns im nächsten Blogbeitrag genauer an.
7. Cashflow ergänzt Wachstum
Aus dem Buchgeld-Paradoxon folgt keine Empfehlung, möglichst viel auszuschütten.
Wer jeden Ertrag sofort verbraucht, nimmt diesem Geld die Chance, weiter für spätere Ziele zu wachsen. Wer dagegen jeden Ertrag immer wieder anlegt, verschiebt den gesamten Nutzen seiner Geldanlage weiter in die Zukunft.
Dazwischen liegt ein großer Gestaltungsspielraum.
Du kannst heute einen hohen Wachstumsanteil priorisieren und Cashflow erst später stärker aufbauen. Du kannst schon heute einen kleinen Teil der Erträge in Form von regelmäßigem Cashflow nutzen. Oder du kannst eine Lebensphase erreichen, in der laufende Erträge eine viel größere Rolle übernehmen sollen.
Die interessante Frage lautet deshalb nicht, ob Wachstum oder Cashflow „besser“ ist. Sie lautet:
Wie viel deines Anlageerfolgs soll für später wachsen, und wie viel soll bereits heute für dich arbeiten?
Genau hier setzt Behavioral Cashflow Investing an. Cashflow soll nicht maximiert werden. Er soll eine bewusst gewählte Rolle im Portfolio übernehmen, passend zu deinen Zielen, deiner Lebensphase und der Frage, was finanzielle Freiheit für dich überhaupt bedeutet.
Wachstum bleibt dabei ein wichtiger Teil der Geldanlage. Nur ist es nicht mehr der einzige Maßstab dafür, ob dein Portfolio seinen Zweck erfüllt.
8. Fazit: Wann soll dein Vermögen anfangen, für dein Leben zu arbeiten?
Finanzielle Freiheit beginnt nicht erst an einer bestimmten Depotgröße. Ein Depot von 100.000, 300.000 oder 500.000 Euro sagt allein noch nicht, wie viel Spielraum dieses Vermögen deinem heutigen Leben gibt.
Der entscheidende Übergang entsteht dort, wo Vermögen anfängt, Entscheidungen zu verändern. Wenn ein Teil der laufenden Kosten nicht mehr vom Arbeitseinkommen abhängt. Wenn eine Auszeit leichter wird. Wenn du bei einer beruflichen Entscheidung nicht mehr nur fragen musst, welches Gehalt daran hängt.
Cashflow kann diesen Übergang Schritt für Schritt sichtbar machen. Dabei entsteht keine Rendite aus dem Nichts. Ein Teil des Anlageerfolgs wird schlicht heute verfügbar, statt vollständig als Möglichkeit für irgendwann später im Depot zu bleiben.
Langfristiger Vermögensaufbau und heutiger Nutzen müssen sich dabei nicht ausschließen.
Wie groß soll dein Depot irgendwann sein? Und wann möchtest du anfangen, etwas davon zu haben?
Quellen
- Ersner-Hershfield, H., Wimmer, G. E., & Knutson, B. (2009). Saving for the future self: Neural measures of future self-continuity predict temporal discounting. Social Cognitive and Affective Neuroscience, 4(1), 85–92. DOI: 10.1093/scan/nsn042.
- Baker, M., Nagel, S., & Wurgler, J. (2007). The Effect of Dividends on Consumption. Brookings Papers on Economic Activity, 38(1), 231–292. Als NBER Working Paper: DOI 10.3386/w12288.
- Shefrin, H. M., & Thaler, R. H. (1988). The Behavioral Life-Cycle Hypothesis. Economic Inquiry, 26(4), 609–643. DOI: 10.1111/j.1465-7295.1988.tb01520.x.
- Dunn, E. W., Gilbert, D. T., & Wilson, T. D. (2011). If money doesn’t make you happy, then you probably aren’t spending it right. Journal of Consumer Psychology, 21(2), 115–125. DOI: 10.1016/j.jcps.2011.02.002.
- Vanguard. Checking your portfolio performance. Einordnung der Gesamtrendite als Kombination aus Wertveränderung und laufenden Erträgen wie Dividenden oder Zinsen. Abruf für die redaktionelle Prüfung im August 2026.
Häufige Fragen zum Buchgeld-Paradoxon
Bedeutet das Buchgeld-Paradoxon, dass thesaurierende ETFs ungeeignet sind?
Nein. Ein thesaurierender ETF kann für langfristigen Vermögensaufbau sehr gut geeignet sein. Das Buchgeld-Paradoxon beschreibt kein Produktproblem. Es beschreibt die Situation, in der Vermögen wächst, der gesamte Nutzen daraus aber auf später verschoben bleibt. Ob das zu dir passt, hängt von deinen Zielen ab.
Ist ein Kursgewinn erst nach dem Verkauf „real“?
Der aktuelle Marktwert deines Depots ist ein tatsächlicher Vermögenswert. Ein Kursgewinn ist vor dem Verkauf aber noch nicht realisiert. Er kann sich bis zum Verkauf weiter verändern, positiv wie negativ. Er steht dir noch nicht als ausgezahlter Geldbetrag zur Verfügung. Für das Buchgeld-Paradoxon ist genau diese zweite Unterscheidung wichtig.
Ist eine Ausschüttung zusätzliche Rendite?
Nein. Zur Gesamtrendite gehören Wertveränderungen, wie Kursgewinne und laufende Erträge. Eine Dividende oder andere Ausschüttung kommt nicht zusätzlich zur Gesamtrendite obendrauf. Der Vorteil, um den es in diesem Artikel geht, liegt in der Verfügbarkeit und im Anlegerverhalten, nicht in einer mathematisch höheren Rendite.
Kann ich denselben Cashflow nicht einfach mit Teilverkäufen erzeugen?
Ja. Ein geplanter Verkauf kann wirtschaftlich denselben Zweck erfüllen und Geld aus dem Portfolio verfügbar machen. Der Unterschied liegt in der Umsetzung. Forschung zu Mental Accounting und zum Konsum aus Dividenden zeigt, dass Anleger laufendes Einkommen und Vermögensentnahmen unterschiedlich behandeln können. Deshalb sollte eine Entnahmestrategie auch zum eigenen Verhalten passen.
Wie viel Cashflow sollte ein Portfolio liefern?
Darauf gibt es keine allgemeine Prozentzahl. Ein Anleger, der gerade Vermögen aufbaut, kann Cashflow ganz anders gewichten als jemand, der seine Arbeitszeit reduzieren oder bereits einen Teil seiner laufenden Kosten aus dem Portfolio decken möchte. Die sinnvolle Höhe ergibt sich aus dem gewünschten Nutzen, dem Zeithorizont und der Rolle, die das übrige Portfolio übernehmen soll.