Kurz zusammengefasst
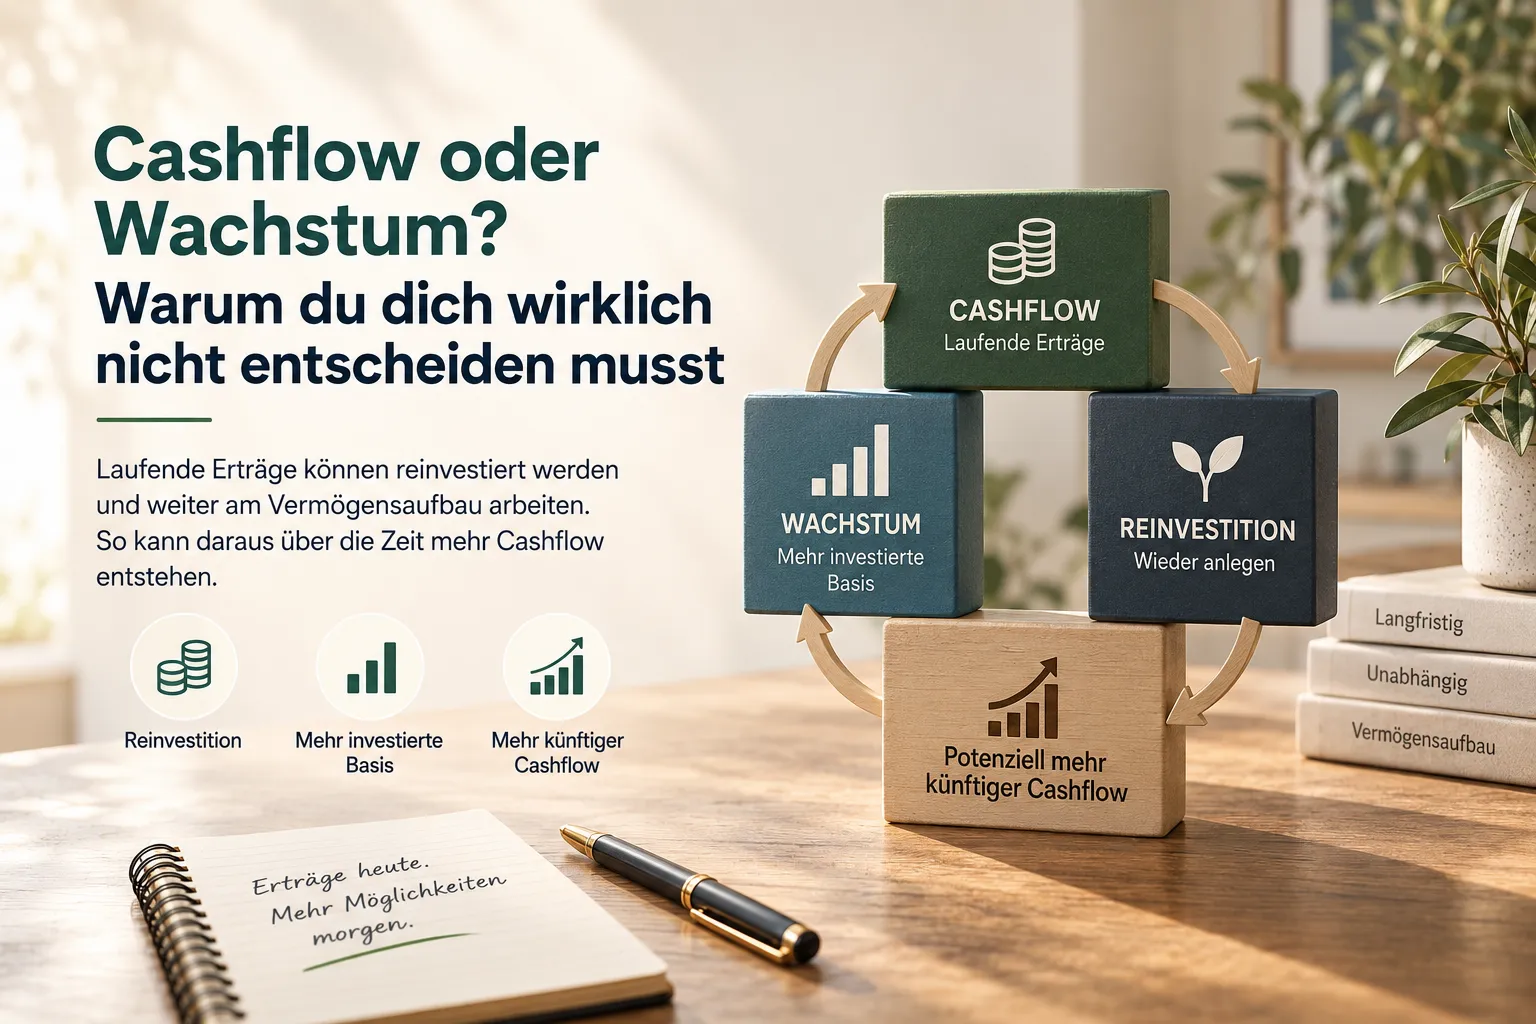
- Cashflow und Vermögenswachstum sind keine Gegensätze. Laufende Erträge können wieder investiert werden und weiter am Vermögensaufbau arbeiten.
- Aus bereits vorhandenem Kapital kann Cashflow über zwei Motoren wachsen. Reinvestition schafft zusätzliche ertragsbringende Anlagen. Je nach Anlage können außerdem die Erträge je Anteil oder Investment steigen.
- Diese beiden Motoren funktionieren nicht bei jeder Anlage gleich. Ein fester Anleihekupon wächst nicht von selbst, während Dividenden oder Mieterträge steigen können, aber nicht müssen.
- Das Ziel ist deshalb nicht möglichst viel Cashflow heute. Interessanter ist ein Cashflow, der mitwachsen kann und aus einer tragfähigen Quelle stammt.
Inhaltsverzeichnis
Cashflow oder Wachstum? Warum du dich wirklich nicht entscheiden musst
Cashflow klingt nach Geld, das dein Portfolio verlässt. Wachstum nach Geld, das investiert bleibt. Daraus entsteht ein scheinbares Entweder-oder: Einkommen heute oder Vermögen morgen.
Diese Trennung greift zu kurz. Mit Cashflow meine ich hier laufende Zahlungen aus deinen Investments, zum Beispiel Zinsen, Dividenden, Prämien oder Ausschüttungen.
Solange du diese Erträge wieder investierst, arbeiten sie weiter am Vermögensaufbau.
Die bessere Frage lautet deshalb nicht: Cashflow oder Wachstum? Sie lautet: Was passiert mit den Erträgen, die dein Portfolio produziert?
1. Cashflow ist nicht das Gegenteil von Vermögensaufbau
Für den wirtschaftlichen Anlageerfolg bleibt die Gesamtrendite wichtig. Sie berücksichtigt Wertveränderungen und laufende Erträge wie Dividenden oder Zinsen.
Trotzdem funktionieren nicht alle Cashflow-Quellen gleich. Bei einer Fonds- oder Dividendenausschüttung wird Wert aus der Anlage ausgezahlt; bei einem verzinsten Darlehen kann das eingesetzte Kapital bestehen bleiben und zusätzlich Zins anfallen. Genau deshalb möchte ich hier Cashflow nicht auf die klassische Dividendenmechanik reduzieren.
Für unsere Frage reicht ein einfacherer Gedanke: Ausgezahlter Cashflow muss nicht konsumiert werden. Du kannst ihn wieder investieren.
Ein thesaurierender Fonds erledigt diese Wiederanlage innerhalb des Produkts. Bei einer ausschüttenden Anlage entscheidest du selbst, ob das Geld auf dem Konto bleibt, ausgegeben oder erneut investiert wird. Steuern, Kosten und Produktstruktur können beide Wege unterschiedlich effizient machen. Für den Vermögensaufbau macht aber vor allem einen Unterschied, ob du den Ertrag ausgibst oder wieder investierst.
2. Reinvestition macht aus Cashflow wieder wachsendes Kapital
Nehmen wir ein bewusst einfaches Beispiel. Dein Portfolio zahlt dir in einem Jahr insgesamt 4.000 Euro an laufenden Erträgen aus.
Du kannst die 4.000 Euro heute nutzen. Oder du kaufst damit neue ertragsbringende Anlagen.
Dann kann auch dieses wieder angelegte Kapital künftig Erträge liefern.
Bei einer reinen Zinsanlage lässt sich der Mechanismus besonders leicht zeigen: Angenommen, 100.000 Euro Kapital bleiben investiert und erzeugen 4.000 Euro Zins. Wenn du diese 4.000 Euro wieder zu vier Prozent anlegst, würden daraus im Folgejahr weitere 160 Euro Zins entstehen. Das Beispiel zeigt den Zinseszinseffekt, keine Renditeprognose.
Bei Dividenden oder Fondsausschüttungen funktioniert diese Rechnung nicht eins zu eins, weil sich der Wert der ursprünglichen Anlage rund um die Ausschüttung entsprechend anpasst. Der gemeinsame Nenner bleibt aber: Reinvestierter Cashflow kauft wieder Vermögenswerte, die künftig selbst Erträge und Wertentwicklung liefern können.
Cashflow kann in der Aufbauphase deshalb Teil des Wachstumsprozesses sein, statt sein Gegenmodell.
3. Zwei Motoren für wachsenden Cashflow
Wenn du einen wachsenden Einkommensstrom aufbauen willst, solltest du zwei Motoren aus dem bereits vorhandenen Kapital auseinanderhalten. Zusätzliche Einzahlungen können den Cashflow ebenfalls erhöhen, sind aber neues Kapital, nicht Wachstum des bestehenden Geldstroms.
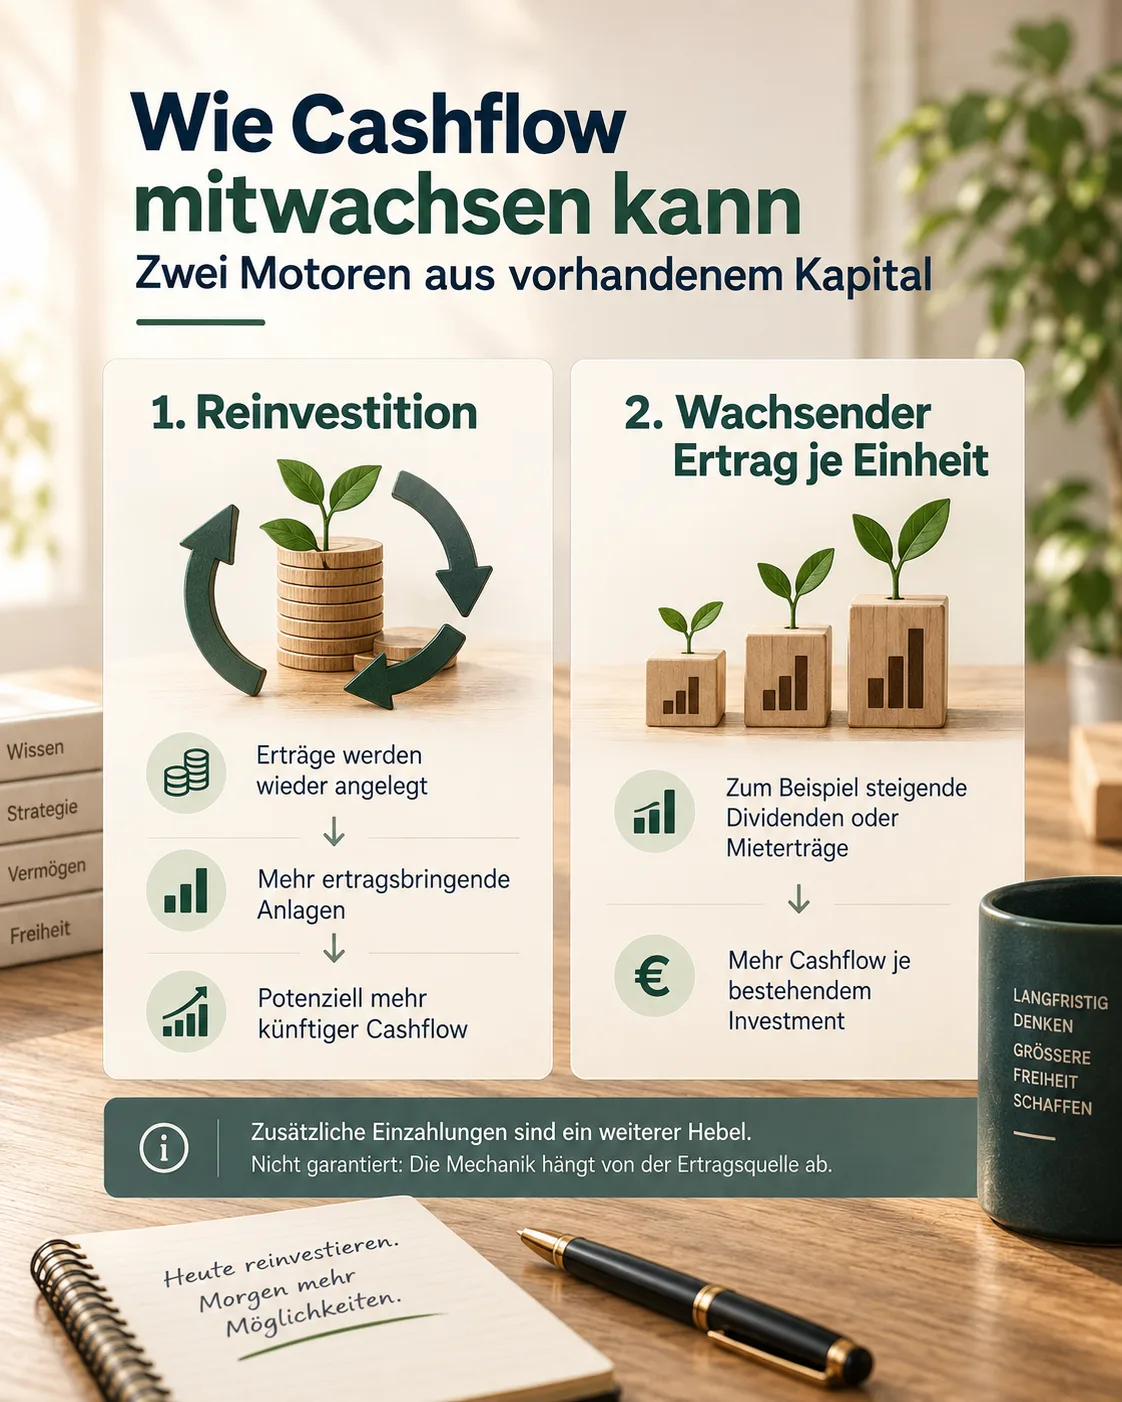
Der erste Motor ist die Reinvestition. Laufende Erträge kaufen zusätzliche Anteile, Kredite oder andere ertragsbringende Anlagen. Dadurch wächst die Basis, die künftig Cashflow erzeugen kann.
Der zweite Motor liegt in der Ertragsquelle selbst. Unternehmen können ihre Dividende erhöhen, Mieten können steigen. Dann wächst der Cashflow je bestehendem Investment. Garantiert ist das nicht.
Dividend Growth Investing zeigt diese Logik besonders anschaulich. Dort geht es gerade nicht darum, heute die höchste Dividendenrendite zu bekommen. Interessant sind Unternehmen, deren Ausschüttungen über längere Zeit mitwachsen können.
Der Ansatz des Behavioral Cashflow Investing denkt diese Idee breiter. Die Logik wird übertragen, nicht das einzelne Produkt.
Bei P2P-Anlagen kann die Wiederanlage von Zinsen die ertragsbringende Kapitalbasis vergrößern, auch wenn der Zinssatz selbst unverändert bleibt. Bei einer klassischen Anleihe mit festem Kupon wächst die Zahlung pro Anleihe dagegen nicht automatisch. Bei Immobilien oder REITs können Mieten und Ausschüttungen steigen, aber ebenso stagnieren oder fallen.
Cashflow-Wachstum heißt deshalb nicht, dass jede Quelle jedes Jahr mehr zahlen muss. Schon beim Aufbau solltest du wissen, welcher Mechanismus deinen künftigen Einkommensstrom vergrößern soll.
4. Du musst nicht erst auf Cashflow setzen, wenn du ihn brauchst
Solange du Vermögen aufbaust und die Erträge nicht für deinen Lebensunterhalt brauchst, kannst du sie vollständig reinvestieren.
Später nutzt du vielleicht einen Teil und investierst den Rest weiter. Noch später kann derselbe Cashflow einen größeren Teil deiner laufenden Ausgaben tragen.
Der Geldstrom ist derselbe. Seine Aufgabe verändert sich.
Die Portfolioarchitektur kann sich über die Jahre mit Risiken, Lebenssituation und Zielen verändern. Der Einkommensstrom selbst muss deshalb nicht erst in dem Moment entstehen, in dem du ihn brauchst.
Du kannst ihn vorher wachsen lassen.
5. Wachsender Cashflow ist noch kein guter Cashflow
Ein hoher oder steigender Auszahlungsbetrag sagt allein noch wenig über die Qualität einer Anlage aus.
Investor.gov weist bei Fonds darauf hin, dass Ausschüttungen aus Dividenden, Zinsen oder realisierten Kapitalgewinnen stammen, aber auch Rückzahlungen von investiertem Kapital enthalten können. Die Höhe der Ausschüttung allein ist deshalb kein Qualitätsmaßstab.
Wie tragfähig ein Cashflow ist, hängt von Quelle, Risiko und Substanz ab.
Mehr Cashflow ist nicht automatisch besserer Cashflow. Die nächste Frage lautet deshalb: Wie optimierst du Cashflow, statt ihn nur zu maximieren?
6. Cashflow oder Wachstum ist die falsche Frage
Eine Ausschüttung beendet den Vermögensaufbau nicht. Erst die Verwendung des Geldes entscheidet, ob es weiterarbeitet.
Reinvestition vergrößert die ertragsbringende Basis. Steigende Zahlungen je Investment können den Geldstrom zusätzlich wachsen lassen. Später kannst du denselben Cashflow nutzen, statt ihn vollständig weiter anzulegen.
Für mich folgt daraus eine andere Zielgröße: nicht die höchste Ausschüttung heute, sondern ein Cashflow, der aus tragfähigen Quellen kommt, mit deinem Vermögen mitwachsen kann und später echten Handlungsspielraum schafft.
Wenn du Cashflow reinvestierst, arbeiten Cashflow und Wachstum am selben Ziel: mehr finanzieller Spielraum.
Quellen
- Vanguard: How to analyze portfolio performance. Total Return umfasst Wertveränderungen und laufende Erträge wie Dividenden oder Zinsen.
- Vanguard: Reinvest dividends to stretch your investment dollars. Reinvestierte Ausschüttungen können zum Kauf zusätzlicher Anteile verwendet werden.
- U.S. Securities and Exchange Commission / Investor.gov (19.08.2026): Fund Distributions, Investor Bulletin. Fondsausschüttungen können unter anderem aus Dividenden, Zinsen, Kapitalgewinnen oder Return of Capital stammen.
Häufige Fragen
Kann ich Ausschütter und Thesaurierer im selben Portfolio kombinieren?
Ja. Ausschüttend und thesaurierend beschreiben nur, was mit laufenden Erträgen passiert. Die Aufteilung auf zwei Varianten bremst den Zinseszinseffekt nicht allein deshalb, weil das Kapital auf zwei Positionen verteilt ist. Entscheidend ist, ob beide Positionen im Portfolio einen klaren Zweck haben und unnötige Doppelungen vermieden werden.
Muss ich einen bestehenden Ausschütter verkaufen, wenn ich künftig thesaurierend investieren will?
Nein. Du kannst die bestehende Position halten und neue Einzahlungen in eine thesaurierende Variante lenken. Ein Verkauf ist eine eigene Entscheidung, weil dabei je nach Situation Steuern, Kosten und Spreads entstehen können. Der Wechsel des Sparziels verlangt keinen Komplettumbau des bisherigen Depots.
Sollte ich Ausschüttungen automatisch oder manuell wieder anlegen?
Beides kann funktionieren. Automatische Wiederanlage hält Ausschüttungen meist kürzer uninvestiert. Manuelle Wiederanlage gibt dir dafür die Möglichkeit, das Geld gezielt in den Portfoliobaustein zu lenken, der gerade zusätzliches Kapital bekommen soll. Kosten, Mindestorder und Broker-Funktionen können den sinnvolleren Weg beeinflussen.
Brauche ich später zwingend Ausschütter, um regelmäßigen Cashflow zu bekommen?
Nein. Regelmäßiger Cashflow kann auch durch geplante Teilverkäufe aus einem thesaurierenden Portfolio entstehen. Ausschüttungen und Teilverkäufe sind unterschiedliche Wege, Vermögen nutzbar zu machen. Welche Logik besser passt, hängt unter anderem von Portfolio, Steuern, Kosten und gewünschter Planbarkeit ab.