Kurz zusammengefasst
- Ein wachsendes Vermögen schafft finanzielle Sicherheit, weil du mehr Rückschläge, Einkommensausfälle und unerwartete Ausgaben aus eigener Kraft auffangen kannst.
- Sicherheit ist noch keine Freiheit. Freier wirst du, wenn wichtige Entscheidungen weniger vollständig davon abhängen, dass im nächsten Monat wieder dein Gehalt kommt.
- Cashflow macht diesen Übergang sichtbar. Sobald die Erträge aus deinem Portfolio einen Teil deiner laufenden finanziellen Last tragen können, muss genau dieser Teil nicht mehr vollständig durch Arbeitseinkommen finanziert werden.
- Finanzielle Freiheit beginnt deshalb nicht erst bei vollständiger Unabhängigkeit vom Arbeitseinkommen. Sie kann Schritt für Schritt wachsen, lange bevor dein Portfolio deinen gesamten Lebensunterhalt trägt.
Inhaltsverzeichnis
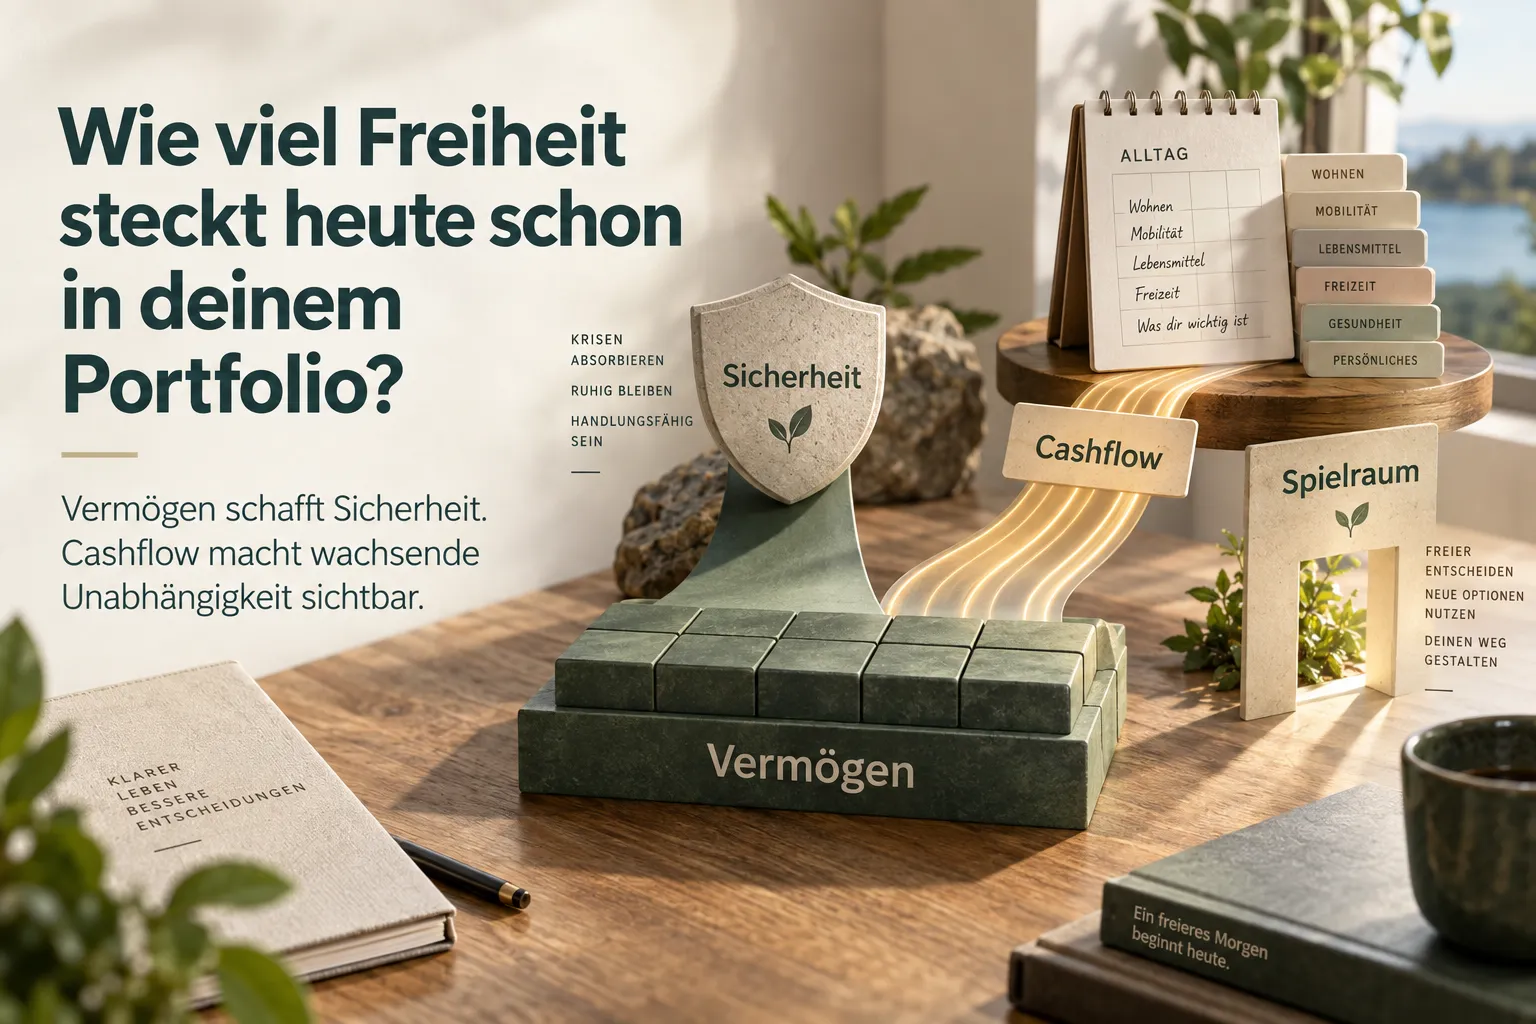
Wie viel Freiheit steckt heute schon in deinem Portfolio?
Du kannst heute deutlich vermögender sein als vor fünf Jahren und bei wichtigen Lebensentscheidungen trotzdem fast genauso vom nächsten Gehalt abhängen.
Genau darin liegt das Paradox. Der Depotwert ist gestiegen, der finanzielle Puffer ist größer, vielleicht schläfst du ruhiger. Aber sobald weniger Arbeit, ein beruflicher Wechsel oder eine längere Auszeit zur realen Option werden, reicht die Zahl im Depot allein nicht als Antwort.
Aktuelle Diskussionen in Finanz-Communities drehen sich genau um solche Entscheidungsmomente: Muss ich wirklich erst eine siebenstellige Summe erreichen, bevor ich reduziere? Wann ist genug? Und warum wird ein früheres Vermögensziel plötzlich wieder nach oben verschoben, sobald man es tatsächlich nutzen will?
Die Fragen wirken wie Rechenprobleme. Dahinter steckt ein begriffliches Problem: Vermögen und Freiheit entwickeln sich nicht im selben Tempo.
Mehr Vermögen erhöht zunächst deine finanzielle Sicherheit. Freiheit wächst erst dort, wo du im normalen Leben weniger vollständig auf Arbeitseinkommen angewiesen bist.
Cashflow macht genau diesen Übergang sichtbar. Er zeigt, welcher Teil deiner laufenden finanziellen Last bereits vom Portfolio getragen werden kann, statt jeden Monat neu verdient werden zu müssen.
1. Was Vermögen zuerst leistet: Sicherheit
Ein Depot von 300.000 Euro ist mehr als nur eine größere Zahl als ein Depot von 100.000 Euro. Du besitzt mehr finanzielle Substanz. Wenn dein Einkommen vorübergehend ausfällt, eine größere Ausgabe entsteht oder sich deine Lebenssituation verändert, hast du mehr Möglichkeiten, darauf zu reagieren. Das spürst du auch: Du bist gelassener.
Genau diesen Effekt meine ich hier mit finanzieller Sicherheit.
Vermögen wirkt hier wie ein Puffer zwischen dir und einem finanziellen Problem. Je größer dieser Puffer ist, desto weniger schnell zwingt dich ein einzelnes Ereignis zu einer unangenehmen Entscheidung. Du musst einen Jobverlust nicht am ersten Tag durch Konsumkredit kompensieren. Eine größere Rechnung bringt nicht sofort den gesamten Finanzplan ins Wanken. Ein beruflicher Übergang kann eher überbrückt werden.
Nicht jeder Euro Vermögen ist als kurzfristiger Puffer gleich gut geeignet. Ein schwankendes Aktiendepot ist kein Ersatz für liquide Reserven, die in den nächsten Wochen gebraucht werden könnten. Vermögenshöhe und Sicherheitsstruktur gehören deshalb zusammen. Die Grundlogik bleibt trotzdem klar: Mehr Vermögen vergrößert deine finanzielle Tragfähigkeit, wenn es so strukturiert ist, dass du auf relevante Risiken tatsächlich reagieren kannst.
Das Consumer Financial Protection Bureau trennt bei finanziellem Wohlbefinden genau solche Ebenen. Zu finanzieller Sicherheit zählt dort unter anderem die Fähigkeit, einen finanziellen Schock aufzufangen. Daneben steht aber noch etwas Eigenständiges: die Freiheit, Entscheidungen treffen zu können, die das eigene Leben gestalten.
Diese Trennung ist für Geldanlage ausgesprochen nützlich. Denn ein Portfolio kann bereits viel Sicherheit geschaffen haben, obwohl es deine alltägliche Abhängigkeit vom Arbeitseinkommen noch kaum verändert.
2. Warum Sicherheit und Freiheit nicht dasselbe sind
Stell dir zwei Entscheidungen vor.
In der ersten Situation verlierst du unerwartet deinen Job. Du hast ausreichend Rücklagen und Vermögen, um viele Monate ohne Einkommen zu überbrücken. Du musst nicht die erstbeste neue Stelle annehmen und kannst in Ruhe reagieren.
In der zweiten Situation verlierst du deinen Job gar nicht. Du entscheidest selbst, dass du weniger arbeiten möchtest. Vielleicht willst du deine Arbeitszeit reduzieren, eine längere Pause einlegen oder einen beruflichen Wechsel wagen, bei dem du zunächst weniger verdienst.
Für die erste Situation brauchst du vor allem Sicherheit. Für die zweite brauchst du finanziellen Spielraum, der dauerhaft genug ist, damit die Entscheidung nicht sofort wieder am laufenden Geldbedarf scheitert.
Sicherheit sagt: Ich kann einen Rückschlag auffangen. Freiheit sagt: Ich muss nicht jede wichtige Entscheidung vom nächsten Arbeitseinkommen abhängig machen.
Genau dann wird Freiheit zu Selbstbestimmung: Du kannst dein Leben entsprechend deinen Wünschen und Prioritäten gestalten.
Eine explorative qualitative Studie von Leonore Riitsalu und Kollegen liefert dafür einen interessanten Befund. In insgesamt 47 Interviews zu finanziellem Wohlbefinden unterschieden einige Personen mittleren Alters ausdrücklich zwischen finanzieller Sicherheit und Entscheidungsfreiheit. Einzelne Befragte beschrieben, dass nach erreichter Sicherheit weniger Arbeit und mehr Kontrolle über die eigene Zeit wichtiger wurden. Die Studie ist klein und nicht repräsentativ für deutsche Anleger. Sie stützt deshalb keine allgemeine Stufenlogik, zeigt aber, dass Sicherheit und Freiheit auch aus Sicht der Befragten unterschiedliche finanzielle Erfahrungen sein können.
Genau hier liegt der Unterschied zwischen einem großen Depot und einem Portfolio, das dein Leben bereits mitträgt.
Ein Depot kann dir das beruhigende Wissen geben, dass du im Notfall Substanz hast. Solange deine normalen monatlichen Ausgaben aber weiterhin vollständig aus deinem Gehalt bezahlt werden müssen, bleibt dein Alltag finanziell stark an dieses Einkommen gekoppelt.
3. Warum Cashflow die Brücke zwischen Vermögen und Freiheit bildet
Sicherheit zeigt sich vor allem dann, wenn etwas schiefläuft. Für Freiheit ist eine andere Frage wichtiger: Wie wird dein normaler Monat finanziert?
Solange Wohnen, Lebensmittel, Versicherungen, Mobilität und Freizeit vollständig aus Arbeitseinkommen bezahlt werden, bleibt dein Lebensstandard laufend an dieses Einkommen gekoppelt. Ein großer Vermögenspuffer ändert daran zunächst wenig.
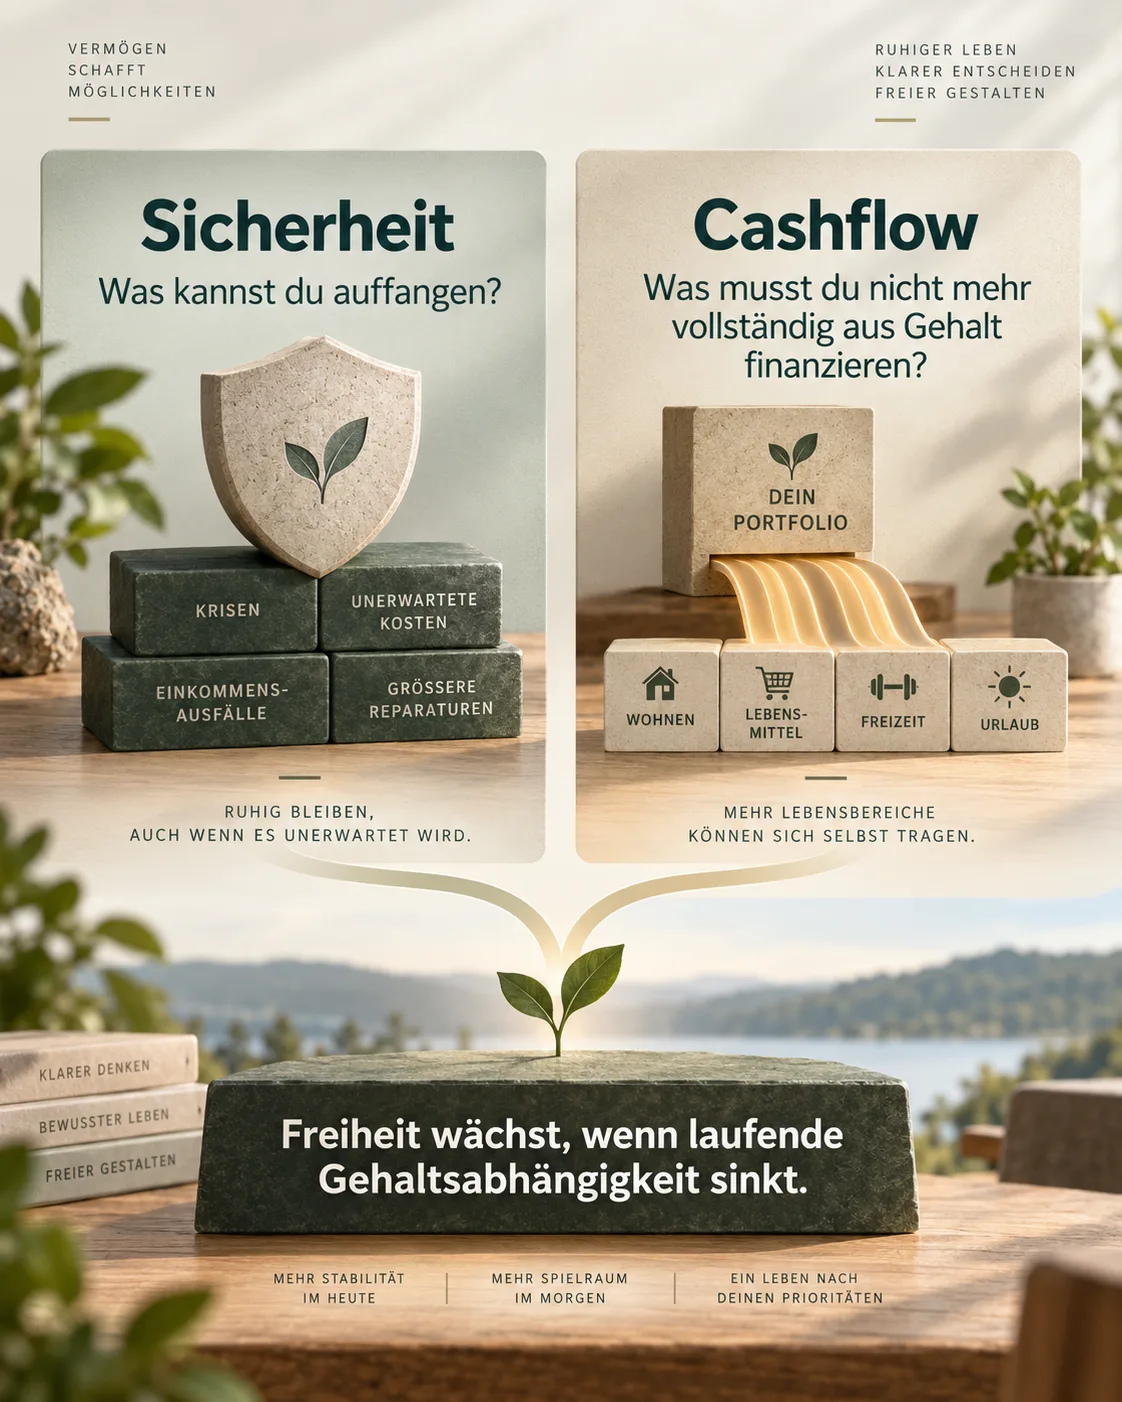
Cashflow verschiebt genau diese laufende Finanzierung.
Wenn dein Portfolio regelmäßig Erträge bereitstellt, die einen Teil deiner laufenden Kosten tragen können, verändert sich die Finanzierungsquelle deines Lebens. Ein Teil dessen, was bisher jeden Monat neu durch Arbeit verdient werden musste, kann nun vom aufgebauten Kapital übernommen werden.
Nehmen wir ein bewusst einfaches Beispiel. Dein Portfolio stellt dir monatlich 500 Euro tragfähigen Cashflow zur Verfügung. Diese 500 Euro machen dich nicht finanziell unabhängig. Sie können aber einen Teil deiner laufenden finanziellen Last übernehmen. Genau diesen Teil musst du nicht mehr vollständig aus deinem Gehalt finanzieren.
Das verändert die Rechnung hinter Entscheidungen.
Eine Arbeitszeitreduzierung muss dann nicht mehr allein durch weniger Konsum ausgeglichen werden. Ein Job mit etwas niedrigerem Gehalt kann finanziell eher tragbar werden. Eine zeitlich begrenzte Auszeit muss nicht vollständig aus neu angespartem Geld bezahlt werden.
Der Punkt ist nicht, dass 500 Euro eine bestimmte Freiheitsstufe bedeuten. Genau solche individuellen Stufen gehören in eine persönliche Einordnung. Der Punkt ist der Mechanismus: Laufender Cashflow übersetzt aufgebautes Vermögen in laufend nutzbare Entlastung.
Der Cashflow ist dabei nicht die Freiheit selbst. Er macht sichtbar, wie viel laufende Gehaltsabhängigkeit bereits durch das Portfolio ersetzt wird.
Das bedeutet nicht, dass finanzielle Freiheit zwingend ein Ausschüttungsportfolio braucht. Auch ein thesaurierendes Total-Return-Portfolio kann theoretisch über geplante Entnahmen nutzbares Einkommen bereitstellen. Praktisch ist die Umsetzung leider nur um einiges aufwendiger. Wie Ausschüttungen, Verkäufe und Liquidität technisch zusammenspielen, haben wir bereits in einem anderen Blogbeitrag ausführlich behandelt. Hier zählt nur die Wirkung: Ein Teil der laufenden Finanzierung kommt aus aufgebautem Vermögen statt ausschließlich aus neuer Arbeit.
Damit wird auch klar, warum ein höherer Depotwert allein noch keine vollständige Antwort auf die Freiheitsfrage gibt.
4. Warum finanzielle Freiheit lange vor vollständiger Unabhängigkeit beginnt
Vollständige finanzielle Unabhängigkeit lässt sich relativ klar definieren: Dein Vermögen kann deinen Lebensunterhalt dauerhaft tragen, Arbeit wird finanziell optional.
Als Endpunkt ist diese Definition nützlich. Als Maßstab für den gesamten Weg dorthin ist sie zu grob.
Denn zwischen vollständiger Abhängigkeit vom Gehalt und vollständiger Unabhängigkeit liegt ein sehr großer Bereich.
Genau dort spielen die Fragen, die Anleger tatsächlich beschäftigen: Kann ich schon auf vier Tage reduzieren? Kann ich einen Job verlassen, der nicht mehr zu mir passt? Kann ich ein Jahr weniger verdienen, ohne meinen langfristigen Vermögensaufbau zu zerstören? Muss ich wirklich erst eine siebenstellige Summe erreichen, bevor mein Geld mein Leben verändert?
Eine repräsentative Online-Befragung von 2.500 Erwachsenen in Deutschland aus dem Financial Freedom Report 2025 zeigt, dass finanzielle Freiheit für die Mehrheit gar nicht primär mit dem vollständigen Ende von Arbeit verbunden ist. 64,5 Prozent nannten Unabhängigkeit in allen Lebenslagen als passendste Beschreibung. Nur 9,7 Prozent setzten finanzielle Freiheit am ehesten mit „nicht mehr arbeiten müssen“ gleich.
Das passt zu einer graduellen Sicht auf Freiheit.
Der Übergang ist deshalb graduell: Jeder tragfähig vom Portfolio getragene Teil deiner laufenden Finanzierung verringert den Anteil, der aus Arbeitseinkommen kommen muss. Vollständige finanzielle Unabhängigkeit ist der äußerste Punkt dieser Entwicklung, nicht ihr Beginn.
Das verändert auch die Frage „Wann ist genug?“
Es gibt darauf keine allgemeingültige Depotzahl. Zwei Menschen mit demselben Vermögen können an völlig unterschiedlichen Punkten stehen. Der eine braucht einen hohen monatlichen Geldbetrag, der andere deutlich weniger. Der eine möchte seine Arbeit vollständig aufgeben, der andere nur einen Tag pro Woche reduzieren. Der eine hat bereits einen belastbaren laufenden Cashflow, der andere baut ausschließlich Kapital für später auf.
Der Depotwert bleibt wichtig. Aber er beantwortet nur die Frage, wie viel finanzielle Substanz vorhanden ist.
Für Freiheit brauchst du eine zweite Perspektive: Wie viel laufende Abhängigkeit kann diese Substanz bereits ersetzen?
5. Der bessere Maßstab für deinen finanziellen Fortschritt
Wenn du dein Portfolio nur an der Höhe des Depotwerts misst, siehst du vor allem Vermögensfortschritt. Das ist nicht falsch. Es ist nur unvollständig, sobald dein eigentliches Ziel mehr Sicherheit und mehr Selbstbestimmung ist.
Drei Fragen machen den Fortschritt greifbarer.
Was kann ich auffangen?
Diese Frage gehört zur Sicherheit. Wie lange kannst du einen Einkommensausfall, eine größere Ausgabe oder eine Veränderung deiner Lebenssituation tragen, ohne unter unmittelbaren finanziellen Druck zu geraten?
Was kann mein Portfolio laufend mittragen?
Hier kommt Cashflow ins Spiel. Welche laufende finanzielle Last könnte dein aufgebautes Vermögen bereits übernehmen, ohne dass du sie jeden Monat vollständig neu verdienen musst?
Welche Entscheidungen werden dadurch unabhängiger?
Erst hier wird aus finanzieller Stärke gelebte Freiheit. Kannst du Arbeitszeit reduzieren? Einen schlechter gewordenen Job verlassen? Eine Auszeit planen? Eine berufliche Chance annehmen, obwohl sie kurzfristig weniger zahlt?
Die Reihenfolge ist wichtig. Vermögen schafft die Basis. Sicherheit verhindert, dass jeder Rückschlag zur finanziellen Krise wird. Cashflow kann einen Teil der laufenden Last übernehmen. Daraus entstehen Entscheidungen, die weniger vollständig am Arbeitseinkommen hängen.
Vermögen macht dich belastbarer. Cashflow macht einen Teil deines Lebens finanziell unabhängiger. Freiheit zeigt sich in den Entscheidungen, die dadurch möglich werden.
Fazit: Freiheit ist kein Endpunkt, den du erst irgendwann erreichst
Vermögensaufbau verändert zuerst deine Widerstandsfähigkeit. Du kannst Rückschläge besser auffangen und musst unter finanziellem Druck seltener sofort reagieren.
Freiheit beginnt an einer anderen Stelle: wenn dein finanzieller Fortschritt nicht nur Krisen abfedert, sondern die Finanzierung deines normalen Lebens verändert. Cashflow macht das sichtbar. Jeder tragfähige Euro, den dein Portfolio laufend mitträgt, muss nicht vollständig neu durch Arbeitseinkommen verdient werden.
Vollständige finanzielle Unabhängigkeit kann ein langfristiges Ziel sein. Der Weg dorthin ist trotzdem nicht freiheitslos.
Schon vorher kann Vermögen mehr leisten als Absicherung: Es kann die Abhängigkeit reduzieren, die hinter vielen wichtigen Lebensentscheidungen steckt.
Und genau daraus entsteht mehr Selbstbestimmung darüber, wie du dein Leben gestalten kannst.
Frag dich deshalb nicht nur, wann du irgendwann vollständig finanziell unabhängig bist.
Frag dich, wie stark dein Portfolio deine Abhängigkeit vom nächsten Arbeitseinkommen bereits heute reduziert.
Quellen
- Consumer Financial Protection Bureau (CFPB): Why financial well-being? Das CFPB beschreibt finanzielles Wohlbefinden über finanzielle Sicherheit und freedom of choice und nennt unter anderem die Fähigkeit, finanzielle Schocks aufzufangen sowie Entscheidungen treffen zu können, die das eigene Leben bereichern.
- Riitsalu, L., Sulg, R., Lindal, H., Remmik, M. & Vain, K. (2024): From Security to Freedom: The Meaning of Financial Well-being Changes with Age. Journal of Family and Economic Issues, 45, 56 bis 69 Explorative qualitative Studie mit insgesamt 47 Interviews in drei Altersgruppen.
- LV 1871 / Civey (2025): Financial Freedom Report 2025 Repräsentative Online-Befragung von 2.500 Bundesbürgerinnen und Bundesbürgern ab 18 Jahren, Erhebung August 2025.
- Deutsche Rentenversicherung: Wie wird meine Rente berechnet? Die Rentenhöhe hängt unter anderem von den über das versicherte Einkommen erworbenen Entgeltpunkten ab.
Häufige Fragen
Wie wirkt sich Teilzeit auf die gesetzliche Rente aus?
In Deutschland führt ein niedrigeres rentenversicherungspflichtiges Einkommen in der Regel zu weniger Entgeltpunkten und damit zu einer niedrigeren gesetzlichen Altersrente. Wer Arbeitszeit reduziert, sollte deshalb nicht nur die heutige Finanzierungslücke prüfen, sondern auch die langfristigen Folgen für die Altersvorsorge. Die Deutsche Rentenversicherung kann die Auswirkungen für den eigenen Versicherungsverlauf konkret einordnen. So oder so ist der Aufbau einer privaten Altersvorsorge durch Geldanlage ein wichtiger und notwendiger Baustein.
Brauche ich zusätzlich zum Depot einen separaten Notgroschen?
Für kurzfristige finanzielle Schocks ist ein liquider Puffer sinnvoll, weil ein schwankendes Depot nicht dieselbe Aufgabe erfüllt. Wie groß er sein sollte, hängt von Ausgaben, Einkommenssicherheit, Verpflichtungen und weiteren verfügbaren Reserven ab. Sein Zweck ist nicht Rendite, sondern zu verhindern, dass du in einer ungünstigen Situation Vermögenswerte verkaufen oder Schulden aufnehmen musst.
Was passiert, wenn kurz nach meiner Arbeitszeitreduzierung die Börse einbricht?
Dann zeigt sich, ob der Plan nur bei guten Marktverläufen funktioniert oder tatsächlich tragfähig ist. Eine Arbeitszeitreduzierung sollte deshalb nicht davon abhängen, dass das Depot jedes Jahr eine bestimmte Rendite liefert. Liquiditätsreserven, verbleibendes Arbeitseinkommen, anpassbare Ausgaben und belastbare Portfolioerträge können den Druck reduzieren, in einer schwachen Marktphase sofort handeln zu müssen.
Kann ich trotz Teilzeit weiter Vermögen aufbauen?
Ja, wenn nach den laufenden Ausgaben weiterhin Geld investiert wird oder Erträge im Portfolio verbleiben. Eine niedrigere Sparrate verlangsamt den zusätzlichen Vermögensaufbau, beendet ihn aber nicht automatisch. Auch wenn du weniger neu investierst, arbeitet dein bereits aufgebautes Portfolio weiter für deinen Vermögensaufbau, solange du nicht alles entnimmst. Entscheidend ist, ob das neue Verhältnis aus Arbeitseinkommen, Ausgaben, Cashflow und Sparen zu deinem langfristigen Ziel passt.