Kurz zusammengefasst
- Eine Zielsumme für deine finanzielle Freiheit kann dir Orientierung geben. Wenn du aber nur auf den Restbetrag schaust, kann dein Fortschritt trotzdem klein wirken.
- Was du heute fürs Sparen aufgibst, spürst du sofort. Der Nutzen des Sparens in 20 Jahren bleibt dagegen abstrakt.
- Das Vermögen anderer kann motivieren oder entmutigen. Es sagt aber wenig darüber aus, was du für dein eigenes Leben tatsächlich brauchst.
- Unser Kopf denkt langfristiges Wachstum oft zu linear. Dadurch können wir unterschätzen, was bereits aufgebautes Kapital über viele Jahre leisten kann.
Inhaltsverzeichnis
Warum finanzielle Freiheit im Kopf weiter weg erscheint, als dein Fortschritt vermuten lässt
Stell dir vor, dein langfristiges Ziel liegt bei 800.000 Euro und dein Depot steht bei 100.000 Euro. Du kannst jetzt zwei völlig richtige Sätze sagen: Du hast 100.000 Euro aufgebaut. Oder: Dir fehlen noch 700.000 Euro.
Finanziell hat sich zwischen beiden Blickwinkeln nichts geändert. Psychologisch schon. Wenn fast nur die fehlenden 700.000 Euro im Kopf bleiben, kann ein realer Fortschritt erstaunlich klein wirken.
Für mich ist finanzielle Unabhängigkeit deshalb kein Lichtschalter. Sie beginnt nicht erst bei einer einzigen Zielsumme. Für diesen Artikel ist aber vor allem entscheidend, wie dein Kopf den Weg dorthin bewertet.
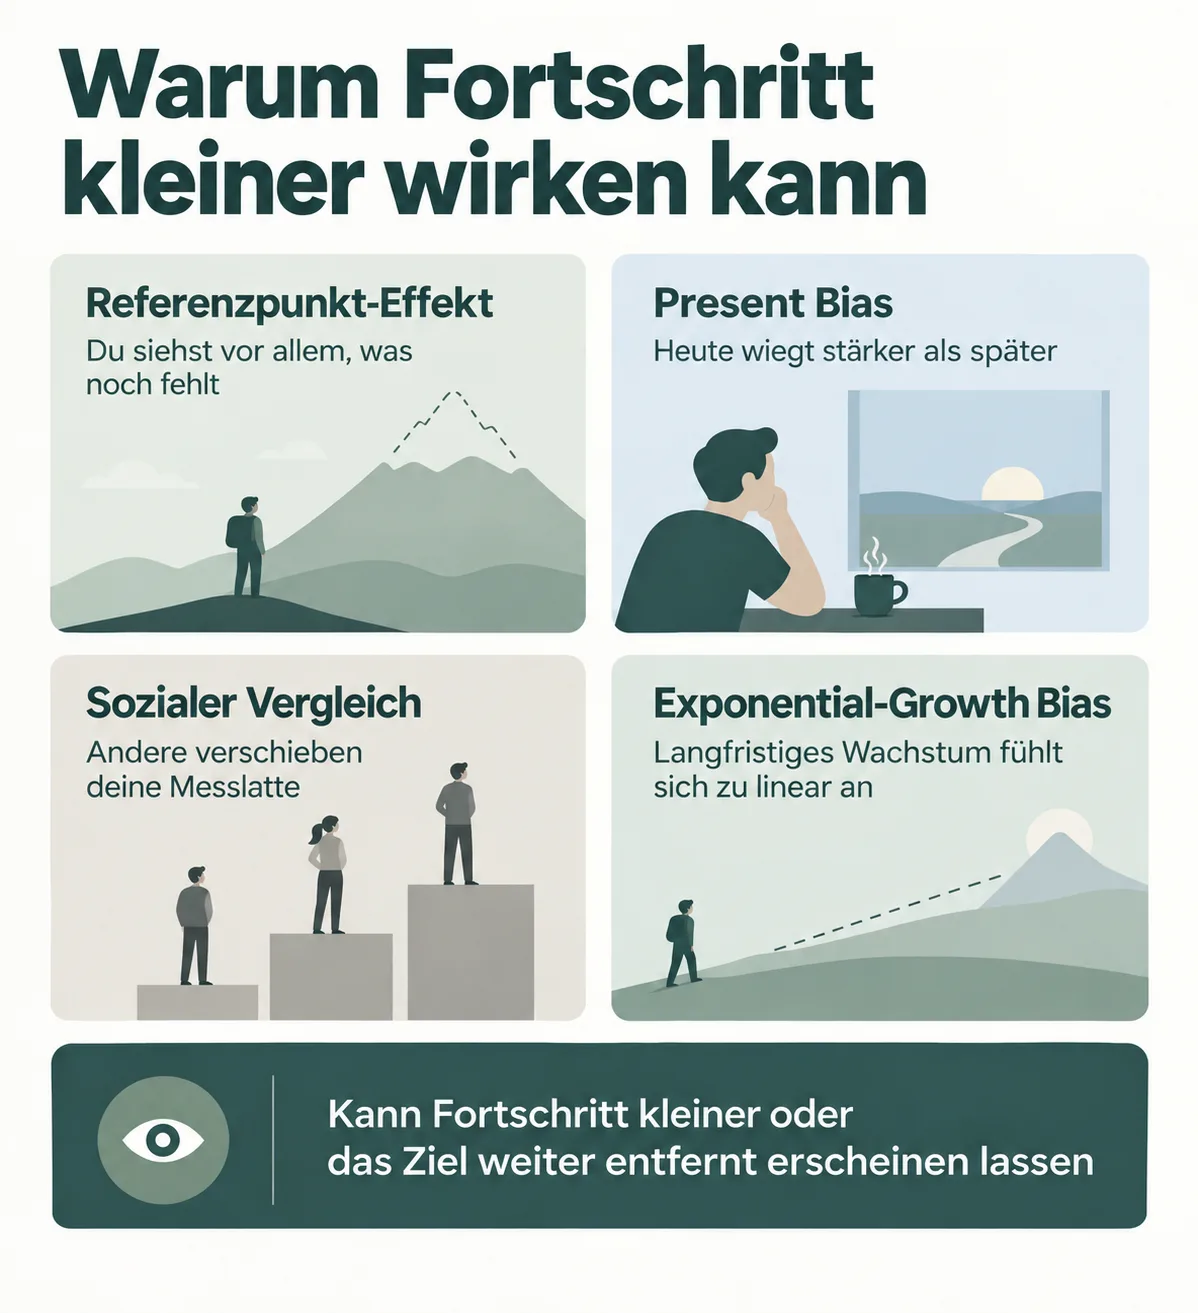
Dahinter stecken vier unterschiedliche psychologische Mechanismen: der Referenzpunkt-Effekt, Present Bias, sozialer Vergleich und Exponential-Growth Bias. Keiner davon wurde speziell für finanzielle Freiheit erforscht. Aber alle vier erklären einen Teil davon, warum du deinen eigenen Fortschritt kleiner sehen kannst, als dein Weg vermuten lässt.
1. Wenn 700.000 Euro fehlen, wirken 100.000 Euro plötzlich klein
Der erste Mechanismus heißt Referenzpunkt-Effekt. Eine Zielsumme ist sinnvoll. Sie gibt dir eine Richtung. Aber sie bestimmt auch, worauf du schaust: auf das, was du schon erreicht hast, oder auf das, was noch fehlt.
Wallace und Etkin fanden in mehreren Studien: Bei klar definierten Zielen schauen Menschen stärker auf den Endpunkt. Bei offeneren Zielen orientieren sie sich stärker daran, wo sie gestartet sind. Auf dein Vermögensziel übertragen heißt das: Die gleiche finanzielle Situation kann sich völlig unterschiedlich anfühlen.
Bei 100.000 von 800.000 Euro kann dein Blick deshalb entweder auf 100.000 Euro aufgebautes Vermögen oder auf 700.000 Euro Reststrecke fallen.
Beides ist mathematisch richtig. Es fühlt sich nur nicht gleich an.
Das Problem ist deshalb nicht die Zielsumme. Problematisch wird es, wenn nur noch die Lücke zählt.
Dann kann echter Fortschritt wie Stillstand wirken. Der Endpunkt bleibt wichtig. Aber schau nicht nur auf die Lücke. Schau genauso darauf, was du bereits aufgebaut hast.
2. Heute sparen kostet Verzicht. Freiheit später bleibt abstrakt
Der zweite Bias heißt Present Bias. Wenn du heute mehr sparst, bleibt heute weniger Geld zum Ausgeben. Das spürst du sofort. Mehr Freiheit in 10 oder 20 Jahren kannst du heute noch nicht erleben.
Present Bias bedeutet: Was heute passiert, wiegt bei Entscheidungen oft stärker als ein Vorteil weit in der Zukunft. Goda und Kollegen fanden: Menschen mit stärkerem Present Bias hatten im Durchschnitt weniger Altersvorsorgevermögen. Der Zusammenhang blieb auch bestehen, als Finanzwissen und kognitive Fähigkeiten berücksichtigt wurden.
Das Problem ist einfach: Der Verzicht heute ist konkret. Die Freiheit später ist erst einmal nur eine Vorstellung.
Wenn du finanzielle Unabhängigkeit nur als Ziel am Ende von 20 oder 30 Jahren denkst, fühlt sich der Weg schnell wie jahrzehntelanger Verzicht an.
Genau hier entsteht die psychologische Falle: Wenn nur der ferne Endpunkt zählt, bleibt jeder heutige Fortschritt im Vergleich dazu klein. Deshalb lohnt es sich, neben dem Endziel auch den bereits zurückgelegten Weg sichtbar zu machen. Das Buchgeld-Paradoxon zeigt ergänzend, warum ein größerer Depotwert allein noch nicht automatisch mehr erlebte Freiheit bedeutet.
Der Punkt ist nicht, wie du finanzielle Freiheit definierst. Der Punkt ist: Ein Vorteil in 20 Jahren hat es heute schwer gegen einen Verzicht, den du sofort spürst.
3. Wenn das Vermögen eines anderen plötzlich zu deinem Referenzpunkt wird
Der dritte Mechanismus heißt sozialer Vergleich. Du brauchst für dein Leben nicht dasselbe Vermögen wie jemand auf Instagram oder YouTube. Du hast andere Ausgaben, andere Verpflichtungen und andere Ziele. Trotzdem vergleichen wir unser Vermögen schnell mit fremden Depotständen, Sparraten und Zielvermögen.
Das kann die Frage unbemerkt verschieben. Aus „Was brauche ich für mein Leben?“ wird „Bin ich weiter oder weniger weit als die anderen?“
Beshears und Kollegen fanden in einem Experiment: Einige Beschäftigte sparten sogar weniger, nachdem sie erfahren hatten, dass Kollegen mehr für ihre Altersvorsorge zurücklegten.
Raue und Kollegen fanden die Gegenrichtung: Wer sich im Vergleich eher durchschnittlich oder unterdurchschnittlich sah, änderte sein Sparverhalten häufiger. Sozialer Vergleich kann also motivieren oder entmutigen.
Genau deshalb ist das Vermögen anderer ein schlechter Maßstab für deinen eigenen Fortschritt. Es kann dich antreiben. Es kann dich entmutigen. Vor allem sagt es dir nicht, was du selbst brauchst.
Dein Ziel muss zu deinen Ausgaben, deinen Verpflichtungen und dem Leben passen, das du führen willst. Ein fremder Depotstand weiß nichts davon.
Die Vermögensziele anderer können dir Ideen geben. Dein Maßstab sollten sie trotzdem nicht sein.
4. Der Zinseszinseffekt ist für uns nur schwer vorstellbar
Der vierte Bias heißt Exponential-Growth Bias. Dahinter steckt ein einfaches Problem: Unser Kopf denkt langfristiges Wachstum oft zu linear. Zinseszins funktioniert aber nicht linear.
Stango und Zinman zeigen: Wer stärker in diesem linearen Muster denkt, unterschätzt zukünftige Anlagewerte eher. In ihren Daten ging ein stärkerer Exponential-Growth Bias außerdem mit geringerem Sparen einher.
Goda und Kollegen zeigen zusätzlich, dass das nicht nur eine Rechenfrage ist. Je stärker Present Bias und Exponential-Growth Bias ausgeprägt waren, desto geringer war im Durchschnitt das Altersvorsorgevermögen. Der Zusammenhang blieb auch bestehen, als Finanzwissen und kognitive Fähigkeiten berücksichtigt wurden.
Für deine Geldanlage bedeutet das: Du kannst unterschätzen, was bereits aufgebautes Kapital über viele Jahre leisten kann. Wenn du 100.000 Euro im Depot gedanklich nur Jahr für Jahr um denselben Betrag wachsen lässt, wirkt die Reststrecke zu 800.000 Euro größer, als wenn du Zinseszins korrekt mitdenkst.
Das ist kein Renditeversprechen. Der Punkt ist einfacher: Unser Bauchgefühl unterschätzt langfristiges Wachstum schnell.
Das heißt nicht, dass dein Ziel automatisch näher ist. Es heißt: Wenn du Zinseszins zu linear denkst, kann die Reststrecke größer wirken, als sie bei realistischen Annahmen tatsächlich ist.
5. Dein Ziel kann weit weg sein und dein Fortschritt trotzdem real
Die vier Mechanismen wirken unterschiedlich. Für dein Freiheitsziel können sie aber zum selben Problem führen: Du unterschätzt deinen Fortschritt oder überschätzt, wie weit das Ziel noch entfernt ist.
Beim Referenzpunkt-Effekt siehst du vor allem die Reststrecke. Beim Present Bias wiegt der Verzicht heute schwerer als die Freiheit später. Beim sozialen Vergleich machst du fremdes Vermögen zu deinem Maßstab. Beim Exponential-Growth Bias unterschätzt du, was dein Kapital über viele Jahre leisten kann.
So kann deine finanzielle Situation klar besser werden, während sich das Ziel im Kopf kaum näher anfühlt.
Wenn du nur zwei Zustände kennst, „noch nicht frei“ und „vollständig unabhängig“, wirkt alles dazwischen schnell wie: noch nichts erreicht.
Das verzerrt vor allem deine Wahrnehmung des Weges. Zwischen „noch nicht frei“ und „vollständig unabhängig“ liegen reale Fortschritte, die psychologisch leicht untergehen, wenn nur der Endpunkt zählt.
Deshalb würde ich ein langfristiges Ziel nicht abschaffen. Ich würde nur eine zweite Frage danebenstellen: Was fehlt noch und was habe ich bereits erreicht?
Der Endpunkt bleibt wichtig. Aber er sollte nicht zu deinem täglichen Maßstab werden.
Quellen
- Wallace, S. G. & Etkin, J. (2018). How Goal Specificity Shapes Motivation: A Reference Points Perspective. Journal of Consumer Research, 44(5), 1033–1051. doi.org/10.1093/jcr/ucx082
- Goda, G. S., Levy, M. R., Manchester, C. F., Sojourner, A. & Tasoff, J. (2019). Predicting Retirement Savings Using Survey Measures of Exponential-Growth Bias and Present Bias. Economic Inquiry, 57(3), 1636–1658. doi.org/10.1111/ecin.12792
- Beshears, J., Choi, J. J., Laibson, D., Madrian, B. C. & Milkman, K. L. (2015). The Effect of Providing Peer Information on Retirement Savings Decisions. The Journal of Finance, 70(3), 1161–1201. doi.org/10.1111/jofi.12258
- Raue, M., D’Ambrosio, L. A. & Coughlin, J. F. (2020). The Power of Peers: Prompting Savings Behavior Through Social Comparison. Journal of Behavioral Finance, 21(1), 1–13. doi.org/10.1080/15427560.2019.1587762
- Stango, V. & Zinman, J. (2009). Exponential Growth Bias and Household Finance. The Journal of Finance, 64(6), 2807–2849. doi.org/10.1111/j.1540-6261.2009.01518.x
- Finanztip: Frugalismus-Rechner: Wie viel brauchst Du für die frühe Rente? Stand 23.07.2025. finanztip.de
- Finanzfluss: Finanzielle Freiheit Rechner. finanzfluss.de
- Heise: Früher in die Rente: Wie Sie mit dem FIRE-Prinzip finanzielle Freiheit erreichen. 13.05.2026. heise.de
Häufige Fragen
Wie viel Geld brauche ich für finanzielle Freiheit?
Es gibt keine universelle Zielsumme. Sie hängt vor allem davon ab, welche Ausgaben dein Vermögen später tragen soll, wie du Entnahmen planst, welche weiteren Einkünfte du erwartest und welche Sicherheitsmarge du einbaust. Eine runde Zahl wie eine Million Euro ist deshalb kein allgemeiner Maßstab.
Wie lange dauert es, finanzielle Freiheit zu erreichen?
Das hängt von Startkapital, Sparrate, Ausgaben, Renditeannahmen und deinem Zielmodell ab. Eine höhere Sparrate kann den Weg verkürzen, aber ein konkretes Datum bleibt eine Modellrechnung. Sinnvoller ist, regelmäßig mit aktuellen Annahmen zu rechnen, statt sich an einem einmal gesetzten Termin festzuhalten.
Wie berücksichtige ich Inflation bei meiner Zielsumme?
Wenn deine Zielsumme in heutigen Euro gedacht ist, muss die spätere Kaufkraft mitgedacht werden. Eine Summe, die heute einen bestimmten Lebensstandard finanzieren würde, deckt in 15 oder 20 Jahren bei gestiegenen Preisen nicht automatisch denselben Lebensstandard. Deshalb sollten Zielsumme, Rendite und gewünschte Ausgaben auf derselben realen oder nominalen Basis gerechnet werden.
Muss finanzielle Freiheit bedeuten, dass ich gar nicht mehr arbeite?
Nein. Für manche bedeutet finanzielle Freiheit vollständige Unabhängigkeit vom Arbeitseinkommen. Andere wählen Zwischenformen wie Teilzeit, Coast FIRE oder eine Kombination aus Arbeit und Vermögensnutzung. Entscheidend ist, welche Abhängigkeit du tatsächlich reduzieren möchtest und welches Modell zu deinem Leben passt.