Behavioral Cashflow Investing: die Methode hinter meinem Investment-Erfolg
Update: 24.08.2026
Kurz zusammengefasst
- Behavioral Cashflow Investing beginnt nicht bei der Investmentauswahl, sondern bei der Frage, was dein Portfolio in deinem Leben leisten soll.
- Diversifikation und langfristige Marktbeteiligung bleiben das ökonomische Fundament. Ergänzt werden Lebensziele und Anlegerverhalten als echte Designparameter.
- Das SAFE²-Modell ordnet deiner Geldanlage fünf Rollen zu: Sicherheit, Liquidität, Stabilität, Cashflow und Wachstum.
- Cashflow ist dabei keine Zusatzrendite und kein Selbstzweck. Er macht Fortschritt sichtbar und reduziert die Abhängigkeit von späteren Teilverkäufen.
- Finanzielle Unabhängigkeit muss nicht erst ab einem bestimmten Depotwert beginnen. Sie kann Schritt für Schritt wachsen, wenn das Portfolio zunehmend laufende Kosten trägt.
Inhaltsverzeichnis
1. Wie ich angefangen habe zu investieren
Ich habe Wirtschaftswissenschaften und Wirtschaftspsychologie studiert, später dazu promoviert. Man könnte meinen, das macht einen zum besseren Anleger. Es hat mich zumindest zu einem nachdenklicheren gemacht.
Am Anfang habe ich investiert wie viele Privatpersonen, mit denen ich heute spreche: breit gestreut, kostengünstig, auf lange Sicht gedacht. MSCI World, ein bisschen Einzelwerte, monatlich per Sparplan aufgestockt. Die Theorie dahinter ist solide. Diversifikation senkt unsystematische Risiken, breite Marktbeteiligung reduziert die Abhängigkeit von einzelnen Unternehmen und langfristiges Investieren nimmt den Druck aus kurzfristigen Marktbewegungen. Nichts davon ist falsch.
Und trotzdem kam irgendwann eine Frage, auf die mir diese Logik allein keine Antwort gab.
2. Der Punkt, an dem mein Depot mich nicht mehr überzeugt hat
Mein Vermögen ist gewachsen. Auf dem Papier lief alles nach Plan. Aber im echten Leben habe ich davon fast nichts gemerkt. Das Geld war da, aber sein Nutzen lag vor allem in einer Zukunft, die immer irgendwann kommen sollte, nie jetzt.
Das ist ein Punkt, den ich heute auch in Gesprächen mit Anlegern häufig wiedererkenne. Das Depot wächst, die Sparrate läuft, vielleicht steht sogar eine ordentliche Rendite im Dashboard. Trotzdem stellt sich irgendwann die Frage: Wann fängt das eigentlich an, mich zu entlasten? Wann wird aus Vermögen etwas, das ich im Alltag spüre?
Diese Frage beantwortet kein ETF-Sparplan von selbst. Sie ist auch nicht nur eine Frage der Rendite. Für mich wurde sie zu einer Frage der Portfolioarchitektur.
3. Drei Annahmen, die ich nicht hinterfragt hatte
Als ich anfing, meinen eigenen Ansatz genauer zu untersuchen, sind mir drei Annahmen aufgefallen, die ich lange einfach mitgetragen hatte.
Die erste ist der lineare Lebenslauf. Der klassische Sparplan-Gedanke, dem auch ich lange gefolgt bin, ist ziemlich geradlinig: über Jahrzehnte ansparen und später aus dem aufgebauten Vermögen leben. Mein Leben sieht nicht so aus. Jobwechsel, Selbstständigkeit, Umzüge, Familie, Krankheiten oder veränderte Ziele können dazu führen, dass Geld zu anderen Zeitpunkten gebraucht wird als ursprünglich geplant. Die Linie ist selten so gerade, wie ein langfristiger Modellplan wirkt.
Die zweite ist unbegrenzte Geduld. Mathematisch kann ein langfristiges Portfolio sehr schlüssig sein und trotzdem wird die Umsetzung zur Verhaltensfrage, sobald starke (unrealisierte) Verluste auftreten. Kahneman und Tversky haben mit der Prospect Theory gezeigt, dass Gewinne und Verluste psychologisch nicht spiegelbildlich bewertet werden. Verluste erhalten mehr Gewicht. Für mich war die Konsequenz daraus nicht, den perfekten, emotionslosen Anleger (Homo Oeconomicus) simulieren zu wollen. Ich wollte eine Portfoliostruktur, die mein tatsächliches Verhalten von Anfang an mitdenkt.
Die dritte ist die gelöste Entnahmephase. Ein Total-Return-Ansatz kann ökonomisch völlig schlüssig vorsehen, dass später regelmäßig Anteile verkauft werden. Für mich blieb trotzdem eine praktische Frage offen: Wie fühlt sich diese Logik an, wenn aus jahrzehntelangem Ansparen plötzlich regelmäßiges Verkaufen wird, vielleicht sogar in einer schwachen Marktphase? Das ist eine andere Aufgabe, als einen Sparplan einfach weiterlaufen zu lassen.
Keine dieser drei Annahmen macht klassischen Vermögensaufbau falsch. Aber sie haben meinen Blick verändert. Ich wollte nicht mehr nur wissen, welche Rendite ein Portfolio langfristig erwarten lässt. Ich wollte wissen, wie ein Portfolio gebaut sein muss, damit es zu meinem Leben passt und ich seine Logik auch dann tragen kann, wenn das Leben oder der Markt nicht nach Plan läuft.
4. Das Reframing: Rolle statt Auswahl
Der Wendepunkt für mich war eine einfache Einsicht: Ein Depot zu haben ist noch lange keine Strategie mit System. Die meisten Menschen besitzen Investments. Viel entscheidender ist für mich die Frage, welche Aufgabe diese Investments im Gesamtportfolio eigentlich erfüllen.
„Der Markt liefert Wahrscheinlichkeiten. Ob diese realisiert werden, entscheidet das Verhalten des Anlegers.”
Dieser Satz fasst meinen Perspektivwechsel gut zusammen. Wenn Verhalten mitentscheidet, ob eine Strategie langfristig durchgehalten wird, darf ein Portfolio nicht nur auf Rendite und statistisches Risiko ausgerichtet sein. Es muss auch so gebaut sein, dass ich seine Struktur verstehe und in schwierigen Phasen nicht bei jeder Marktbewegung neu infrage stelle.
Hier kommt Cashflow ins Spiel, aber anders, als viele Dividenden-Diskussionen ihn behandeln. Cashflow ist bei mir in erster Linie kein Renditeziel. Er ist ein Verhaltensanker innerhalb einer größeren Struktur. Wiederkehrende Erträge sind sichtbar, sie können Fortschritt im Hier und Jetzt erlebbar machen und sie reduzieren die Notwendigkeit, den Nutzen des Portfolios ausschließlich über spätere Kursgewinne und Teilverkäufe zu erfahren.
Das heißt nicht, dass Ausschüttungen automatisch besser sind als Kursgewinne. Für mich erfüllen sie schlicht eine andere Aufgabe.
5. Behavioral Cashflow Investing: die Anlagephilosophie dahinter
Aus diesen Überlegungen ist mein eigener Investmentansatz entstanden: Behavioral Cashflow Investing.
Der Ansatz widerspricht der klassischen Portfoliotheorie nicht. Er übernimmt ihr ökonomisches Fundament und ergänzt zwei Fragen, die für mich genauso wichtig geworden sind: Was soll das Portfolio im Leben des Anlegers leisten? Und welche Struktur kann dieser Anleger langfristig tatsächlich tragen?
Fachlich verbindet Behavioral Cashflow Investing drei Perspektiven:
Modern Portfolio Theory und Effizienzmarkthypothese liefern das Fundament für Diversifikation, Risikostreuung und langfristige Marktbeteiligung.
Behavioral Finance und Wirtschaftspsychologie nehmen ernst, dass Anleger nicht immer so handeln, wie ein mathematisches Modell es voraussetzt. Verhalten wird deshalb nicht erst im Krisenfall zum Problem, sondern schon beim Aufbau des Portfolios mitgedacht.
Goal-Based Investing beginnt bei konkreten Lebenszielen statt bei einer abstrakten Benchmark. Das Portfolio soll eine Aufgabe erfüllen, nicht nur einen Index nachbilden.
Aus dieser Verbindung entsteht die funktionale Struktur, die ich heute SAFE² nenne. Die Abkürzung kommt aus den englischen Begriffen Security, Availability, Firmness, Earnings und Equity. Für die praktische Arbeit nutze ich bewusst die deutschen Rollen:
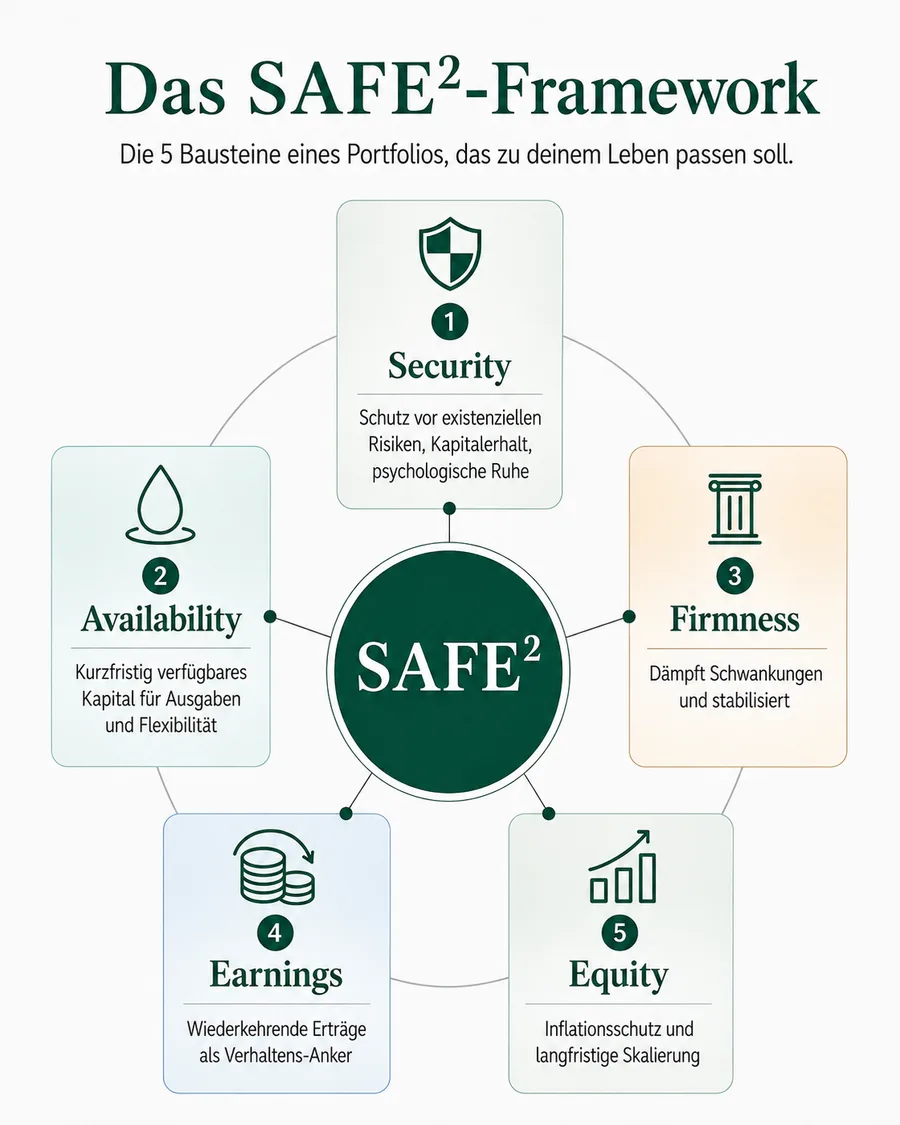
- Sicherheit: schützt die finanzielle Handlungsfähigkeit, wenn etwas Unvorhergesehenes passiert.
- Liquidität: hält Kapital verfügbar, das kurz- oder mittelfristig gebraucht werden kann.
- Stabilität: dämpft Schwankungen und schafft eine ruhigere Mitte zwischen Reserve und Wachstum.
- Cashflow: erzeugt wiederkehrende Erträge und macht einen Teil des Anlageerfolgs schon heute nutzbar.
- Wachstum: sorgt dafür, dass das Portfolio langfristig Vermögen aufbauen, Kaufkraft erhalten und die zukünftige Einkommensbasis vergrößern kann.
Das hochgestellte ² verweist auf die beiden E-Bausteine Earnings und Equity, also Cashflow und Wachstum. Beide gehören zusammen. Cashflow ohne Wachstum kann langfristig an Substanz verlieren. Wachstum ohne einen heute nutzbaren Ertragsbaustein verschiebt den praktischen Nutzen des Portfolios vollständig in die Zukunft.
Wie stark die fünf Rollen gewichtet werden, hängt deshalb nicht von einer Marktprognose ab. Entscheidend sind Lebensziele, Zeithorizont, Risikotragfähigkeit, Risikotoleranz und der gewünschte finanzielle Spielraum.
Wichtig ist mir dabei ein Punkt, den ich in Gesprächen oft klarstellen muss: Cashflow allein macht ein Portfolio nicht automatisch stabiler. Reine Yield-Jagd kann Diversifikation, Qualität und Wachstum schwächen. Deshalb steht Cashflow im SAFE²-Modell nie allein, sondern immer im Zusammenspiel mit den vier anderen Bausteinen.
6. Vom Leben zum Portfolio, nicht umgekehrt
Behavioral Cashflow Investing beginnt deshalb nicht mit der Frage, welchen ETF, welche Aktie oder welche Kryptowährung man kaufen sollte.
Die Reihenfolge ist für mich umgekehrt. Zuerst wird geklärt, was Geld im eigenen Leben leisten soll, welche Risiken tatsächlich tragbar sind und welche Funktionen das Portfolio dafür braucht. Erst danach werden konkrete Investments ausgewählt und diesen Rollen zugeordnet.
Das klingt simpel, verändert aber viele Entscheidungen. Ein Investment ist dann nicht interessant, weil es gerade eine hohe Rendite verspricht oder in sozialen Medien diskutiert wird. Es muss erklären können, welche Aufgabe es im Gesamtportfolio übernimmt.
Genau dieser Übersetzungsprozess vom eigenen Leben zur konkreten Portfoliostruktur ist auch der Kern meines Mentorings. Dort geht es nicht darum, ein Standardportfolio zu verteilen, sondern gemeinsam eine Architektur zu entwickeln, die zur jeweiligen Person passt.
7. Finanzielle Unabhängigkeit muss nicht erst am Ziel beginnen
Seit ich mein eigenes Portfolio nach dieser Logik aufgebaut habe, hat sich weniger an der Idee langfristigen Investierens geändert als an meinem Verhältnis zum Depot selbst.
Ich lebe heute finanziell und ortsunabhängig. Nicht, weil ich einen besseren Markttrick gefunden hätte, sondern weil ich mein Portfolio so strukturiert habe, dass laufende Erträge einen Großteil meines Lebens heute schon tragen können, während der Wachstumsteil weiterarbeitet.
Der wichtigste Perspektivwechsel war für mich, finanzielle Unabhängigkeit nicht mehr als einen Zustand zu betrachten, der irgendwann plötzlich erreicht ist, sobald eine bestimmte Zahl im Depot steht.
Sie kann schrittweise wachsen.
Wenn mein Portfolio einen kleinen Teil meiner laufenden Kosten trägt, bin ich ein kleines Stück weniger vom Arbeitseinkommen abhängig. Trägt es später einen größeren Teil, wächst dieser Spielraum weiter. So entsteht Unabhängigkeit nicht erst am Ende des Vermögensaufbaus, sondern zunehmend auf dem Weg dorthin.
In meinem Whitepaper zu BCI bezeichne ich das als progressive finanzielle Unabhängigkeit. Entscheidend ist dabei nicht, möglichst hohe Ausschüttungen zu erzeugen. Entscheidend ist, eine nachhaltige Einkommensbasis aufzubauen, ohne Sicherheit, Liquidität, Stabilität und langfristiges Wachstum dafür zu opfern.
Ob und wie schnell das bei jemand anderem funktioniert, hängt von individuellen Faktoren ab: verfügbarem Kapital, Sparrate, Lebenshaltungskosten, Zeithorizont und der gewählten Portfoliostruktur. Behavioral Cashflow Investing ist deshalb kein Versprechen auf eine bestimmte Summe oder einen festen Zeitpunkt. Es ist ein Rahmen, um Geldanlage so zu strukturieren, dass Vermögensaufbau und wachsende finanzielle Selbstbestimmung nicht zwei voneinander getrennte Ziele bleiben müssen.
8. Fazit: Eine gute Strategie muss sich nicht nur rechnen, sondern getragen werden
Für mich ist Behavioral Cashflow Investing deshalb keine Absage an ETFs, Diversifikation oder klassischen Vermögensaufbau. Es ist die Konsequenz aus einer anderen Reihenfolge.
Ich starte nicht beim Einzelinvestment und frage anschließend, wie es in mein Leben passt. Ich starte beim Leben, definiere die Aufgaben, die mein Portfolio erfüllen muss, und wähle danach die passenden Investments.
Rendite bleibt wichtig. Aber eine hohe erwartete Rendite hilft wenig, wenn die Struktur nicht zu den eigenen Zielen passt oder in schwierigen Phasen nicht durchgehalten wird. Umgekehrt bringt ein hoher Cashflow wenig, wenn dafür Wachstum, Qualität oder Diversifikation geopfert werden.
Ein gutes Portfolio muss deshalb mehr können, als auf dem Papier effizient auszusehen. Es muss wachsen können, Spielraum schaffen und zu dem Menschen passen, der es über Jahre und Jahrzehnte besitzen soll. Genau dafür habe ich Behavioral Cashflow Investing entwickelt.
Quellen
- Markowitz, H. (1952): Portfolio Selection. The Journal of Finance, 7(1), 77–91.
- Fama, E. F. (1970): Efficient Capital Markets: A Review of Theory and Empirical Work. The Journal of Finance, 25(2), 383–417.
- Kahneman, D. & Tversky, A. (1979): Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–291.
- Shefrin, H. & Statman, M. (2000): Behavioral Portfolio Theory. Journal of Financial and Quantitative Analysis, 35(2), 127–151.
- Wolf, T. (2026): Behavioral Cashflow Investing: A Stability-First Portfolio Architecture for Progressive Financial Independence. Whitepaper.
Häufige Fragen
Widerspricht Behavioral Cashflow Investing der klassischen Portfoliotheorie?
Nein. Diversifikation, langfristige Marktbeteiligung und die ökonomische Logik klassischer Portfoliomodelle bleiben wichtige Grundlagen. BCI ergänzt sie um Lebensziele, funktionale Portfoliorollen und die Frage, welche Struktur der Anleger langfristig tatsächlich tragen kann.
Ist Cashflow bei diesem Ansatz einfach eine Dividendenstrategie?
Nein. Cashflow ist nur einer von fünf Bausteinen. Er kann über unterschiedliche Anlageformen entstehen und wird nicht isoliert maximiert. Entscheidend ist das Zusammenspiel mit Sicherheit, Liquidität, Stabilität und Wachstum.
Ist Behavioral Cashflow Investing wissenschaftlich belegt?
Die Grundlagen, auf denen BCI aufbaut, stammen aus etablierten Forschungsfeldern wie Portfoliotheorie, Behavioral Finance, Wirtschaftspsychologie und zielorientierter Geldanlage. Die konkrete Verbindung dieser Elemente zu Behavioral Cashflow Investing und SAFE² ist mein eigenes Framework. Es beansprucht derzeit keine empirisch nachgewiesene Überlegenheit gegenüber anderen Portfolioansätzen.
Muss ich mein bestehendes ETF-Depot dafür auflösen?
Nein. Behavioral Cashflow Investing ist instrumentenagnostisch. Ein breit gestreuter ETF kann weiterhin ein zentraler Bestandteil des Portfolios sein. Entscheidend ist, welche Rolle ein bestehendes Investment in der Gesamtstruktur erfüllt und ob die fünf Bausteine insgesamt sinnvoll abgedeckt sind.