Warum du die Entscheidungen über dein Geld nicht aus der Hand geben solltest
Kurz zusammengefasst
- Du kannst dir bei deiner Geldanlage Wissen, Analyse und Umsetzung abnehmen lassen. Die wesentlichen Entscheidungen darüber, was dein Geld für dein Leben leisten soll, solltest du trotzdem selbst verstehen und treffen können.
- Der Grund ist nicht Misstrauen gegenüber Beratern oder digitalen Lösungen. Finanzielle Entscheidungen bestimmen mit, wie viel Sicherheit, Spielraum und Wahlfreiheit du in deinem Alltag hast.
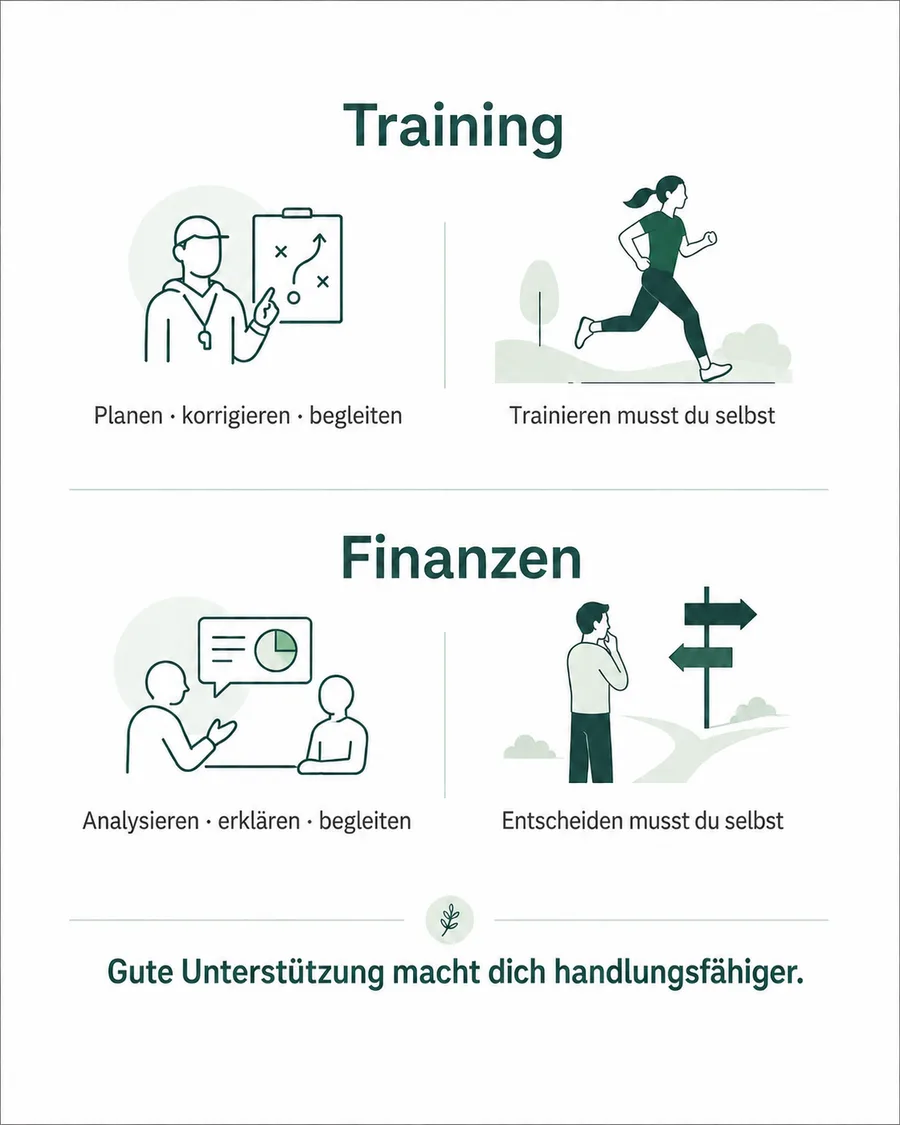
- Ein Trainer kann dir einen guten Plan geben, deine Technik korrigieren und dich begleiten. Trainieren musst du selbst. Beim Thema Finanzen ist es ähnlich wie beim Thema Sport: Unterstützung und Begleitung können dich besser und schneller voranbringen. Den entscheidenden Teil können sie dir aber nicht vollständig abnehmen.
- Finanzkompetenz und finanzielle Selbstwirksamkeit helfen dir, Empfehlungen einzuordnen, Fragen zu stellen und bei Veränderungen in deinem Leben neu zu entscheiden.
- Gute Unterstützung erkennst du daran, dass du danach mehr verstehst und handlungsfähiger bist als vorher.
Inhaltsverzeichnis
Stell dir vor, jemand macht dir ein bequemes Angebot: Du musst dich ab heute nicht mehr mit deiner Geldanlage beschäftigen.
Jemand anderes analysiert deine Situation, wählt die Investments aus, passt das Portfolio an und sagt dir, was als Nächstes zu tun ist. Vielleicht übernimmt eine Vermögensverwaltung einen großen Teil davon. Vielleicht automatisiert ein Robo-Advisor die Umsetzung. Vielleicht vertraust du einem Berater so sehr, dass du jede Empfehlung einfach übernimmst.
Wenn dir Geldanlage wenig Spaß macht oder du dafür kaum Zeit hast, klingt das vernünftig. Warum selbst tief einsteigen, wenn andere mehr Fachwissen besitzen?
Genau dieses Versprechen begegnet dir heute in unterschiedlichen Formen fast überall im deutschsprachigen Raum: in der persönlichen Beratung, der Vermögensverwaltung oder bei automatisierten Lösungen.
Für mich liegt genau hier trotzdem eine Grenze.
Du musst nicht jede Finanzentscheidung allein vorbereiten. Du musst auch nicht jede technische Umsetzung selbst erledigen. Aber die wesentlichen Entscheidungen über dein Geld solltest du nicht vollständig aus der Hand geben.
Nicht, weil externe Unterstützung grundsätzlich problematisch wäre. Sondern weil die Folgen dieser Entscheidungen deine Lebensrealität bestimmen.
1. Deine Geldanlage entscheidet mit darüber, wie du leben wirst
Geldanlage ist nicht nur eine Zahl im Depot.
Sie entscheidet mit darüber, wie viel Sicherheit du hast, wenn etwas Unerwartetes passiert. Ob du dir eine längere Auszeit leisten kannst. Wie abhängig du von deinem Arbeitseinkommen bist. Ob du bei einem Jobwechsel nur auf das Gehalt schauen musst. Wie viel finanziellen Spielraum du für Familie, Wohnen, Reisen oder andere Ziele hast.
Natürlich bestimmt Geld nicht allein über ein gutes Leben. Aber finanzielle Entscheidungen setzen Rahmenbedingungen, innerhalb derer du viele andere Entscheidungen triffst.
Genau deshalb halte ich die Vorstellung für problematisch, diesen Lebensbereich vollständig an jemanden anderen zu delegieren.
Ein externer Experte kann viel über Märkte, Produkte oder Finanzplanung wissen. Er kann aber nicht für dich festlegen, welche Kompromisse in deinem Leben richtig sind. Wie wichtig dir Sicherheit gegenüber Wachstum ist. Wann du Geld verfügbar haben möchtest. Welche Veränderungen du in den nächsten Jahren planst. Oder wie viel finanzieller Spielraum für dich persönlich bereits einen großen Unterschied macht.
Diese Fragen sind keine reinen Produktfragen. Sie betreffen dein Leben.
2. Ein Trainer kann nicht für dich trainieren
Beim Sport erscheint uns diese Trennung selbstverständlich.
Ein guter Trainer kann dir einen Trainingsplan erstellen. Er kann deine Technik korrigieren, die Belastung anpassen und erkennen, warum du an einem bestimmten Punkt nicht weiterkommst. Wenn du Unterstützung brauchst, kann ein guter Trainer den Weg sogar deutlich einfacher machen.
Aber er kann nicht für dich trainieren.
Wenn du zehn Kilometer laufen möchtest, muss dein Körper diese zehn Kilometer laufen. Wenn du stärker werden möchtest, musst du die Gewichte bewegen. Die Expertise des Trainers kann deine Entscheidungen und dein Training verbessern. Den eigentlichen Effekt kann er nicht stellvertretend für dich erzeugen.
Natürlich ist die Situation bei Finanzen nicht vollständig identisch. Ein Finanzberater, ein Mentor, eine Vermögensverwaltung oder eine digitale Lösung kann dir wesentlich mehr konkrete Arbeit abnehmen als ein Trainer beim Sport.
Die Grundidee bleibt trotzdem ähnlich: Unterstützung kann deine Entscheidungen und Handlungen verbessern. Sie kann dir Wissen, Struktur und Umsetzung abnehmen. Sie sollte aber nicht dazu führen, dass du selbst gar nicht mehr verstehst, welche Entscheidungen über dein Geld getroffen werden und warum.
Denn spätestens wenn sich dein Leben verändert, reicht die alte Empfehlung allein nicht mehr.
Vielleicht möchtest du weniger arbeiten. Vielleicht steigt oder fällt dein Einkommen. Vielleicht planst du einen Umzug, eine Familie oder eine größere Ausgabe. Vielleicht verändert ein starker Marktrückgang deine Sicht auf Risiko. Vielleicht stellst du nach einigen Jahren fest, dass dein Portfolio zwar funktioniert, aber nicht mehr zu dem Leben passt, das du inzwischen führen möchtest.
Dann brauchst du die Fähigkeit, neu zu entscheiden und entsprechend zu handeln.
3. Finanzkompetenz bedeutet nicht, alles selbst wissen zu müssen
Dafür musst du kein Finanzprofi werden.
Die Deutsche Bundesbank fasst den Wert ökonomischer Kompetenz sehr direkt zusammen: „Wer wirtschaftliche Kompetenz besitzt, trifft bessere Spar-, Anlage- und Ausgabeentscheidungen.” Sie verbindet ökonomisches Wissen außerdem mit der Fähigkeit, Informationen einzuordnen und selbstbestimmte Entscheidungen zu treffen.
Auch die OECD behandelt Finanzkompetenz nicht als Spezialwissen für Menschen, die Spaß an Börse haben. Ihre Arbeit zur Finanzbildung in Deutschland verbindet höhere Finanzkompetenz mit finanziellem Wohlergehen und Resilienz. In den zugrunde liegenden Daten zeigen sich unter anderem Zusammenhänge mit langfristigem Sparen, Altersvorsorge und Kapitalmarktteilnahme.
Für uns ist daran in diesem Blogbeitrag vor allem eines wichtig: Finanzkompetenz verändert deine Position in einer Entscheidung.
Du kannst eine Empfehlung besser einordnen. Du kannst nachfragen, wenn dir die Logik nicht klar ist. Du erkennst eher, welche Annahmen hinter einer Entscheidung stehen. Und du kannst bei einer Veränderung deiner Situation prüfen, ob die bisherige Lösung noch passt.
Das ist etwas anderes als der Anspruch, jedes Investmentprodukt selbst analysieren oder jede steuerliche und rechtliche Frage allein lösen zu können.
Eigenständig zu entscheiden heißt nicht: Ich brauche niemanden.
Es heißt: Ich kann nachvollziehen, worüber entschieden wird, und ich bleibe in der Lage, selbst Ja oder Nein zu sagen.
4. Es geht am Ende um Selbstwirksamkeit
Dahinter steckt auch ein psychologischer Aspekt, den ich für Geldanlage wichtig finde: finanzielle Selbstwirksamkeit.
Vereinfacht geht es um das Vertrauen in die eigene Fähigkeit, finanzielle Fragen bewältigen und finanzielle Ziele verfolgen zu können.
Das Consumer Financial Protection Bureau beschreibt finanzielles Wohlbefinden über mehr als Einkommen oder Vermögen. Dazu gehören Kontrolle über die laufenden Finanzen, die Fähigkeit, einen finanziellen Schock zu verkraften, Fortschritt bei eigenen Zielen und die Freiheit, Entscheidungen zu treffen, die das eigene Leben ermöglichen. Die Behörde verweist zudem darauf, dass finanzielle Fähigkeiten und finanzielle Selbstwirksamkeit mit finanziellem Verhalten zusammenhängen können.
Auch die IU-Studie zum finanziellen Wohlbefinden in Deutschland zeigt, wie eng Menschen Wissen und Kontrolle selbst miteinander verbinden: 48,9 Prozent der Befragten stimmen eher oder voll zu, dass sie dank ihres Finanzwissens ihre finanzielle Situation gut im Griff haben.
Das beweist nicht, dass mehr Wissen automatisch zu einem besseren Leben führt. Es zeigt aber gut, worum es bei Finanzkompetenz für viele Menschen praktisch geht.
Nicht darum, möglichst viele Fachbegriffe zu kennen.
Sondern darum, sich bei den eigenen Finanzen nicht ausgeliefert zu fühlen.
5. Gute Unterstützung nimmt dir Arbeit ab, nicht deine Entscheidungsfähigkeit
Deshalb bin ich ausdrücklich nicht gegen Beratung, Automatisierung oder Vermögensverwaltung.
Für viele Menschen kann es sinnvoll sein, sich Unterstützung zu holen. Ein Experte kann Zusammenhänge schneller sichtbar machen. Eine digitale Lösung kann Routineaufgaben zuverlässig automatisieren. Ein Mentor kann Wissen strukturieren und Entscheidungen gemeinsam mit dir durchdenken.
Ich halte sogar das Gegenteil für problematisch: aus dieser Haltung den Anspruch abzuleiten, jede Frage allein lösen zu müssen.
Die interessante Grenze verläuft für mich an einer anderen Stelle.
Wirst du durch die Unterstützung handlungsfähiger oder abhängiger?
Wenn du nach einer Zusammenarbeit besser verstehst, warum dein Geld so strukturiert ist, welche Annahmen dahinterstehen und bei welchen Veränderungen du neu entscheiden solltest, hat die Unterstützung deine eigene Entscheidungsfähigkeit gestärkt.
Wenn du dagegen nach Jahren im Wesentlichen nur sagen kannst, dass jemand anderes das so empfohlen oder eingerichtet hat, fehlt dir genau diese Ebene.
Das kann lange gutgehen. Solange sich weder dein Leben noch die Rahmenbedingungen wesentlich verändern, musst du die Logik hinter deiner Geldanlage vielleicht kaum hinterfragen.
Aber finanzielle Planung ist kein einmaliges Ereignis. Dein Leben verändert sich. Und damit verändern sich auch die Fragen, die deine Geldanlage beantworten muss.
6. Drei Fragen, an denen du gute Unterstützung erkennst
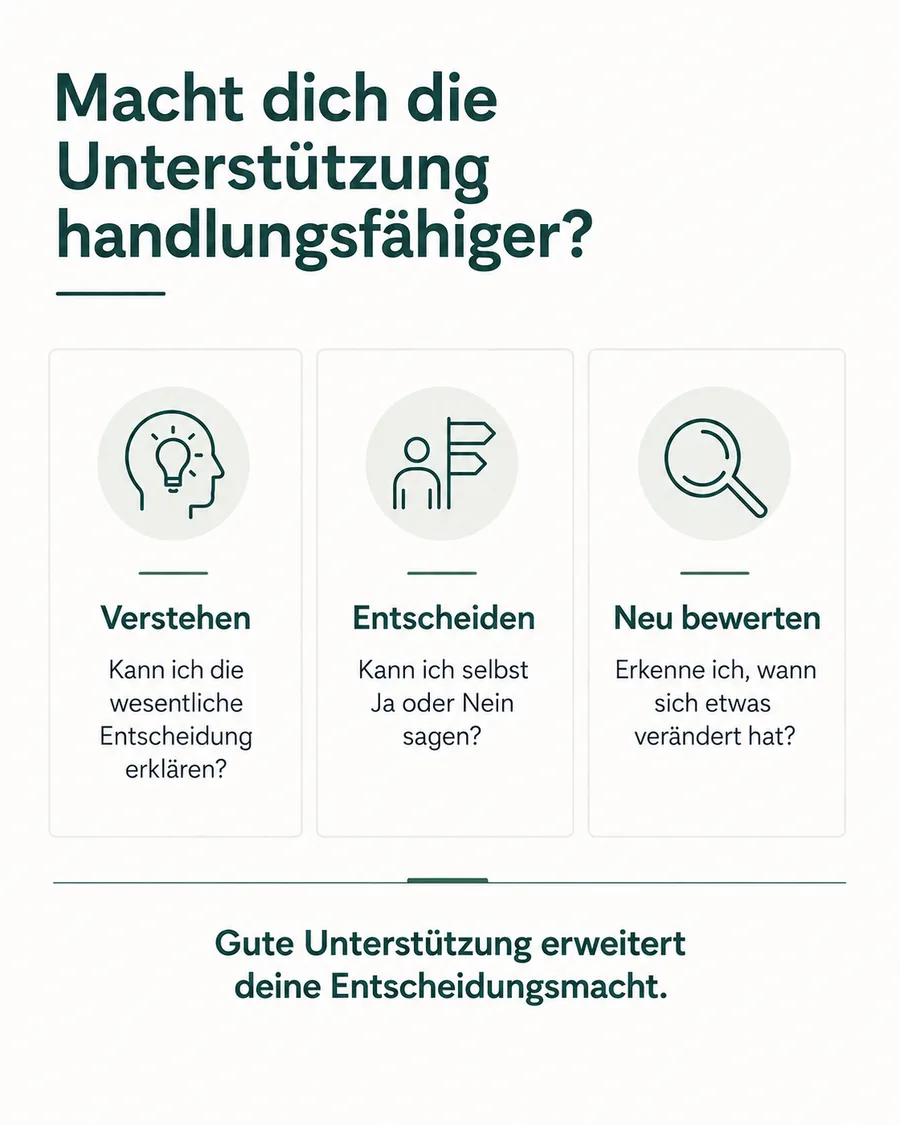
1. Verstehe ich die wesentliche Entscheidung?
Du musst nicht jede technische Einzelheit kennen. Aber du solltest erklären können, warum eine bestimmte Strategie grundsätzlich zu deiner Situation passen soll und welche wichtigen Annahmen dahinterstehen.
2. Kann ich am Ende selbst entscheiden?
Unterstützung darf eine klare Empfehlung enthalten. Entscheidend ist, ob du sie nachvollziehen, hinterfragen und bei Bedarf ablehnen kannst. Dazu gehört auch zu verstehen, wer welche Rolle übernimmt und welche Interessen bei einer Empfehlung eine Rolle spielen können.
3. Kann ich neu entscheiden, wenn sich mein Leben verändert?
Du musst nicht sofort die neue perfekte Lösung kennen. Aber du solltest erkennen können, dass sich eine relevante Voraussetzung verändert hat und welche Fragen deshalb neu gestellt werden müssen.
Wenn du diese drei Fragen mit Ja beantworten kannst, nutzt du Unterstützung, ohne deine eigene Entscheidungsmacht aufzugeben.
7. Warum ich mein Mentoring genau so verstehe
Diese Haltung prägt auch mein Cashflow Independence Mentoring.
Das Ziel ist nicht, dir ein Portfolio hinzustellen, das du anschließend nur weiterführen kannst, solange jemand anderes jede Veränderung für dich einordnet.
Wir denken Entscheidungen gemeinsam basierend auf deinen Lebenszielen, Bedürfnissen und Anlegerprofil durch. Ich bringe Struktur, Fachwissen und eine externe Perspektive ein. Das kann den Weg deutlich verkürzen und Fehler vermeiden helfen.
Die Entscheidung über deine Geldanlage bleibt trotzdem deine.
Du solltest nach der Zusammenarbeit besser erklären können, warum du eine bestimmte Struktur und Strategie gewählt hast, welche Ziele sie erfüllen soll und wann du sie neu prüfen musst.
Genau darin liegt für mich ein wichtiger Teil finanzieller Unabhängigkeit: nicht nur Vermögen aufzubauen und sinnvoll zu investieren, sondern die Entscheidungen über dieses Vermögen selbst treffen zu können.
8. Fazit: Die Entscheidungen über dein Geld gehören zu deinem Leben
Du kannst bei deiner Geldanlage sehr viel delegieren.
Recherche. Technische Umsetzung. Analyse. Rebalancing. Steuerliche oder rechtliche Spezialfragen. Auch eine konkrete Empfehlung kann wertvoll sein.
Die entscheidende Grenze entsteht dort, wo aus Unterstützung ein vollständiger Ersatz für deine eigene Entscheidung wird.
Deine Geldanlage beeinflusst, wie viel Sicherheit und Spielraum du hast und welche Möglichkeiten dir in verschiedenen Lebensphasen offenstehen. Deshalb sind die wesentlichen Entscheidungen darüber kein beliebiger Verwaltungsprozess.
Sie gehören zu deinem Leben.
Du musst dafür nicht alles allein machen. Aber du solltest verstehen, was mit deinem Geld passiert, warum du einer Entscheidung zustimmst und wann du sie neu bewerten musst.
Denn am Ende geht es nicht darum, wer dein Depot verwaltet.
Es geht darum, wer über dein finanzielles Leben entscheidet.
Quellen
- Deutsche Bundesbank: Ökonomische Bildung in Deutschland, 15.03.2022
- OECD: Finanzbildung in Deutschland, finanzielle Resilienz und finanzielles Wohlergehen verbessern, 13.05.2024
- OECD: Finanzkompetenz in Deutschland stärken, Vorschlag für eine nationale Finanzbildungsstrategie, 24.09.2024
- Consumer Financial Protection Bureau: Why financial well-being?
- Consumer Financial Protection Bureau: Explore Financial Well-being Findings
- IU Internationale Hochschule: Finanzielles Wohlbefinden in Deutschland
Häufige Fragen
Muss ich mein Depot selbst verwalten, um finanziell selbstbestimmt zu entscheiden?
Nein. Finanzielle Selbstbestimmung bedeutet nicht, jede Analyse, Order oder technische Umsetzung selbst erledigen zu müssen. Du kannst beispielsweise Recherche, Rebalancing oder die konkrete Umsetzung delegieren. Entscheidend ist, dass du die wesentlichen Entscheidungen hinter deiner Geldanlage verstehst, ihnen bewusst zustimmen kannst und bei Veränderungen selbst neu entscheiden kannst.
Was ist, wenn ich mich eigentlich möglichst wenig mit meiner Geldanlage beschäftigen möchte?
Du musst Geldanlage weder zu deinem Hobby machen noch jedes Finanzprodukt im Detail verstehen. Trotzdem ist ein gewisses Grundverständnis sinnvoll, weil die wichtigen Entscheidungen deine eigene Lebensplanung betreffen. Gute Unterstützung kann dir einen großen Teil der Arbeit abnehmen. Sie sollte dir aber ermöglichen, die grundlegende Strategie zu verstehen und zu erkennen, wann sich Voraussetzungen in deinem Leben verändert haben.
Wie viel Finanzwissen brauche ich, um selbst gute Entscheidungen treffen zu können?
Du musst kein Finanzexperte sein. Wichtiger ist, dass du die grundlegende Logik deiner Geldanlage erklären kannst: Welches Ziel soll sie erfüllen? Welche wesentlichen Risiken gehst du ein? Warum passt die gewählte Strategie zu deiner Situation? Und unter welchen Umständen müsste sie neu bewertet werden? Für steuerliche, rechtliche oder sehr spezielle Fachfragen kannst und solltest du weiterhin externe Expertise nutzen.